


Horas antes de que el Banco Central del Paraguay anunciara su intervención, Ueno Bank aseguraba públicamente que operaba “con normalidad” y descartaba recurrir al fondo de garantía de depósitos.
La medida se conoció en la madrugada del martes 3 de noviembre y, con ella, quedaron suspendidas la aplicación y las tarjetas. A lo largo del día, miles de clientes intentaron entrar a la aplicación sin poder ver su saldo, y quienes acudieron a las sucursales se fueron sin respuesta.
La pantalla que prometía inmediatez se volvió la imagen más precisa del riesgo que hoy recorre a la banca digital.
Mientras los neobancos ganan terreno en México y América Latina, Paraguay acaba de intervenir a su principal banco digital por falta de solvencia. La banca digital promete velocidad, pero la confianza puede irse igual de rápido.
Por eso el caso paraguayo no es una anécdota regional. Es una advertencia para la industria financiera, para los supervisores y, sobre todo, para cualquier consejo que haya confundido la velocidad de la experiencia digital con la solidez del balance que la respalda. El problema no es tecnológico, es de gobierno corporativo.
DE FINANCIERA A BANCO SISTÉMICO EN DOS AÑOS
Su origen está en Credicentro, fundada en 1984, y en Financiera El Comercio, adquirida por el grupo en 2021. Opera como banco desde diciembre de 2023. El salto de escala llegó el 28 de junio de 2024, cuando absorbió a Visión Banco con sus activos, pasivos y operaciones.
Con experiencia digital, reintegros y patrocinios se convirtió en el mayor emisor de tarjetas de crédito del país, con casi 1.1 millones de plásticos a septiembre, según datos del banco central.
El crecimiento tuvo un ingrediente adicional: el dinero público. A junio, 29% de los depósitos del banco provenía del sector público, más de 800 millones de dólares según distintas estimaciones. Una parte relevante correspondía al Instituto de Previsión Social (IPS), y unos 32 mil jubilados cobraban su pensión a través de la entidad.
Según la Superintendencia de Bancos, en 2026 alrededor de 4.4 millones de personas cuentan con al menos una cuenta de depósito habilitada, en un país de algo más de seis millones de habitantes.
El propio banco central reporta que entre 2016 y 2025 el número de cuentas de depósito creció a un ritmo promedio anual de 20%. Ueno fue protagonista de esa expansión; su caída no golpea a un nicho: golpea la credibilidad de la inclusión financiera misma.
LAS SEÑALES ESTABAN AHÍ
Para un consejo, lo relevante no es la intervención, sino la secuencia que la precedió: alertas públicas, documentadas y escalonadas.
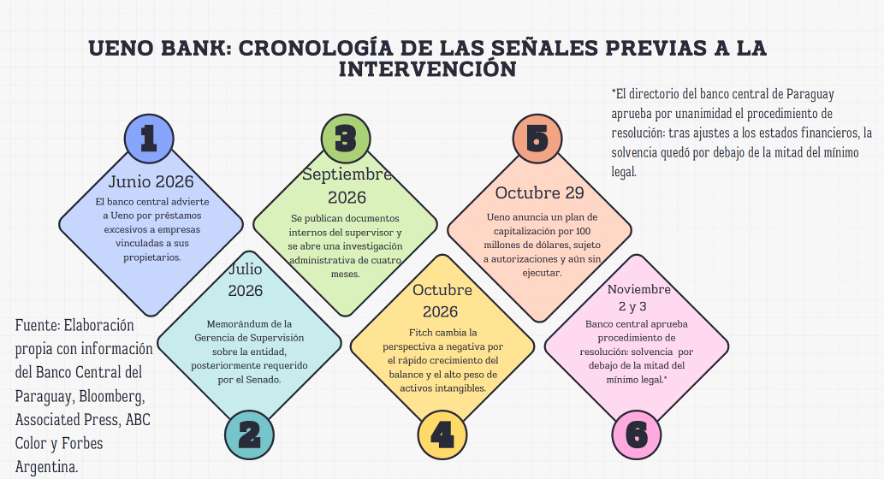
El índice de solvencia mide el capital frente a los activos ponderados por riesgo. Ninguna aplicación lo muestra en pantalla, ningún programa de reintegros lo mejora y ninguna campaña de marketing lo sustituye. Es la variable que el usuario no ve y el consejo no puede dejar de ver.
El presidente del banco central, Carlos Carvallo, había presidido la financiera antecesora de Ueno antes de asumir el cargo. Según el propio banco central, se excusó de las decisiones sobre la entidad; aun así, anunció su renuncia el mismo día de la intervención.
La crisis escaló después a la cima del poder: el 6 de noviembre, el Senado destituyó al presidente Santiago Peña por mal desempeño de funciones, en un juicio político vinculado al caso.
Peña había sido socio del grupo dueño del banco hasta marzo de 2025. Cuando la independencia del supervisor queda en entredicho, la confianza se erosiona mucho más allá del banco.
La red de protección funcionó, pero no alcanza para todo. El fondo de garantía cubre hasta 228.3 millones de guaraníes por depositante, alrededor de 38 mil dólares.
Una ley aprobada de urgencia permitió anticipar pagos: en cinco días, el fondo pagó alrededor de 340 millones de dólares y más de 93% de los depositantes con garantía había recibido al menos una parte de sus ahorros. Quienes superan el límite, incluidos los recursos públicos, dependen del resultado del procedimiento de resolución.
La lección es incómoda: la protección legal no equivale a liquidez inmediata, y proteger a la mayoría de los depositantes no es proteger la totalidad de los recursos.
¿CUÁL ES LA LECTURA EN MÉXICO?
La relevancia del caso no termina en las fronteras de Paraguay. Para México, la pregunta no es si puede ocurrir una crisis similar, sino dónde podrían aparecer señales comparables.
México vive su propia transformación: neobancos con licencia completa y una intensa competencia por el ahorro. Plata recibió en febrero de 2026 la autorización de la CNBV para iniciar operaciones y se convirtió en el banco número 53 del país.
Nu México obtuvo la autorización final el 10 de julio y completó su transformación en institución de banca múltiple el 6 de agosto, con más de 5,900 millones de dólares en depósitos al primer trimestre de 2026, según la propia empresa. La competencia se libra con rendimientos de entre 13% y 15% anual, por lo general limitados a los primeros 25 mil pesos y sujetos a condiciones.
Hay diferencias de fondo con Paraguay. Al convertirse en bancos, los depósitos en estas entidades quedan protegidos por el IPAB hasta por 400 mil UDIS por persona y por institución, más de 3.4 millones de pesos en 2026.
La supervisión de la CNBV y de Banxico es exigente, y el sistema ya ha probado mecanismos de resolución, como en la liquidación de CIBanco.
Sin embargo, la protección del depositante no responde la pregunta del consejo. Un rendimiento atractivo es un costo de fondeo. Un crecimiento acelerado de clientes es una presión sobre los controles. Y una base de depósitos concentrada, sea en pocos clientes, en un segmento o en recursos públicos, es un riesgo de liquidez que no aparece en la experiencia del usuario.
LA OTRA CARA DEL RIESGO: CUANDO FALLA LA INFRAESTRUCTURA
El caso de Ueno es de solvencia. Pero octubre y noviembre mostraron que la confianza también se rompe por la vía operativa.
El 6 de noviembre, una falla en equipos de comunicación del centro de operaciones que comparten las cooperativas de crédito Shinkin en el occidente de Japón dejó fuera de servicio cajeros, ventanillas y banca por internet en 128 instituciones y cerca de 3,430 sucursales.
Duró unas cinco horas y media, y los operadores descartaron un ciberataque. En una de las economías más avanzadas del mundo, miles de personas no pudieron retirar efectivo porque un solo nodo compartido dejó de funcionar.
Semanas antes, una falla en la nube de Google en Londres había dejado sin servicio a Revolut en buena parte de Europa, un recordatorio relevante porque Revolut también opera en México.
El 29 de octubre, Binance sufrió el mayor robo de criptoactivos del que se tenga registro: alrededor de 6,300 millones de dólares extraídos de sus billeteras en línea en cerca de 20 minutos.
El FBI lo atribuyó a Corea del Norte, y la propia empresa ubicó como posible punto de entrada la computadora comprometida de un ingeniero, aunque después reportó otros puntos de intrusión.
La plataforma anunció que restituyó los activos a sus clientes con recursos propios y reservas de emergencia, mientras enfrentaba salidas netas por 3,640 millones de dólares. Conviene precisar: Binance no recuperó el dinero robado, lo repuso. Pudo hacerlo porque tenía el balance para absorber el golpe, exactamente lo que le faltó a Ueno.
La recuperación, en cambio, corre por otra vía y a otro ritmo: el 12 de noviembre, el Departamento de Justicia de Estados Unidos informó que obtuvo autorización judicial para incautar o inmovilizar más de 1,200 millones de dólares vinculados al robo, lo que no significa que ese dinero ya haya regresado a la plataforma o a sus usuarios. Los clientes necesitaban respuesta en horas; la justicia trabaja en meses.
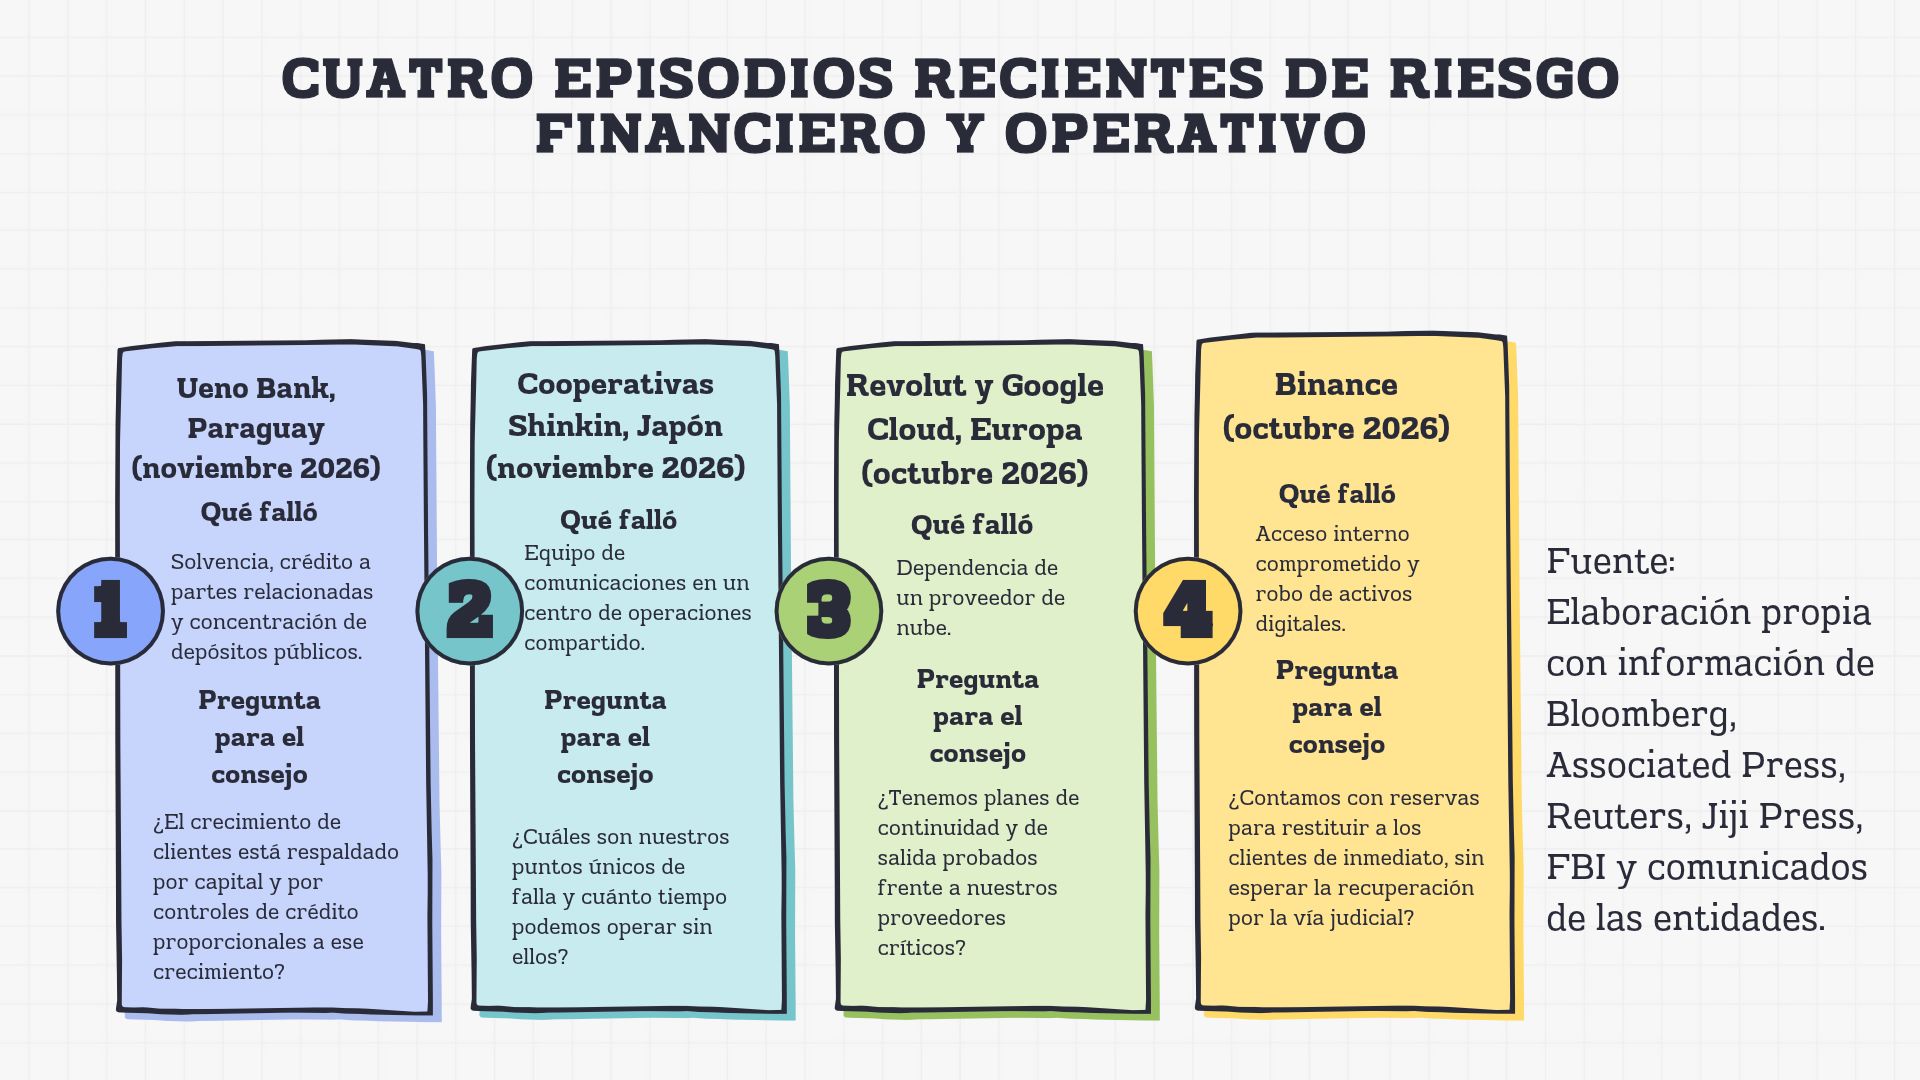
México no es ajeno. Entre enero y mayo de 2026, el Banco de México detectó ocho vulneraciones cibernéticas en cuatro bancos, dos Sofipos, una institución de fondos de pago electrónico y una cooperativa de ahorro y préstamo, la mitad de ellas en mayo.
El propio banco central advierte que la concentración de capacidades tecnológicas en pocos proveedores globales eleva el riesgo de puntos únicos de falla.
Todo indica que los ataques y las caídas serán más frecuentes y, con inteligencia artificial en manos de los atacantes, más sofisticados.
VELOCIDAD SIN GOBIERNO
La banca digital redujo a segundos el tiempo para abrir una cuenta, mover dinero o contratar un crédito. También redujo a segundos el tiempo para perder la confianza. Una corrida bancaria ya no requiere filas frente a una sucursal; basta una notificación, una captura de pantalla o una aplicación que no carga.
Para un consejo, esto exige tres disciplinas:
Ueno tenía una aplicación rápida, millones de clientes y el respaldo del dinero público. Le faltó lo único que no se descarga: un gobierno corporativo capaz de leer las señales a tiempo. En la banca digital, la experiencia se diseña. La confianza, en cambio, se gobierna.
En el contexto de volatilidad e incertidumbre, debido principalmente a la relación comercial de México con Estados Unidos, la economía mexicana pudiera desacelerarse a un mayor ritmo del actual. Uno de los factores podría ser la reciente designación de los cárteles mexicanos como organizaciones terroristas extranjeras.

2026 estará caracterizado por precios bajos en un entorno de persistentes balances en superávit. La OPEP+ mantendrá una postura defensiva mientras el shock venezolano aporta más volatilidad que barriles en el corto plazo; la curva de futuros refleja un mercado sin catalizadores para revertir la tendencia bajista.