Mercados

Indicadores financieros al 11 de abril de 2024

Acción

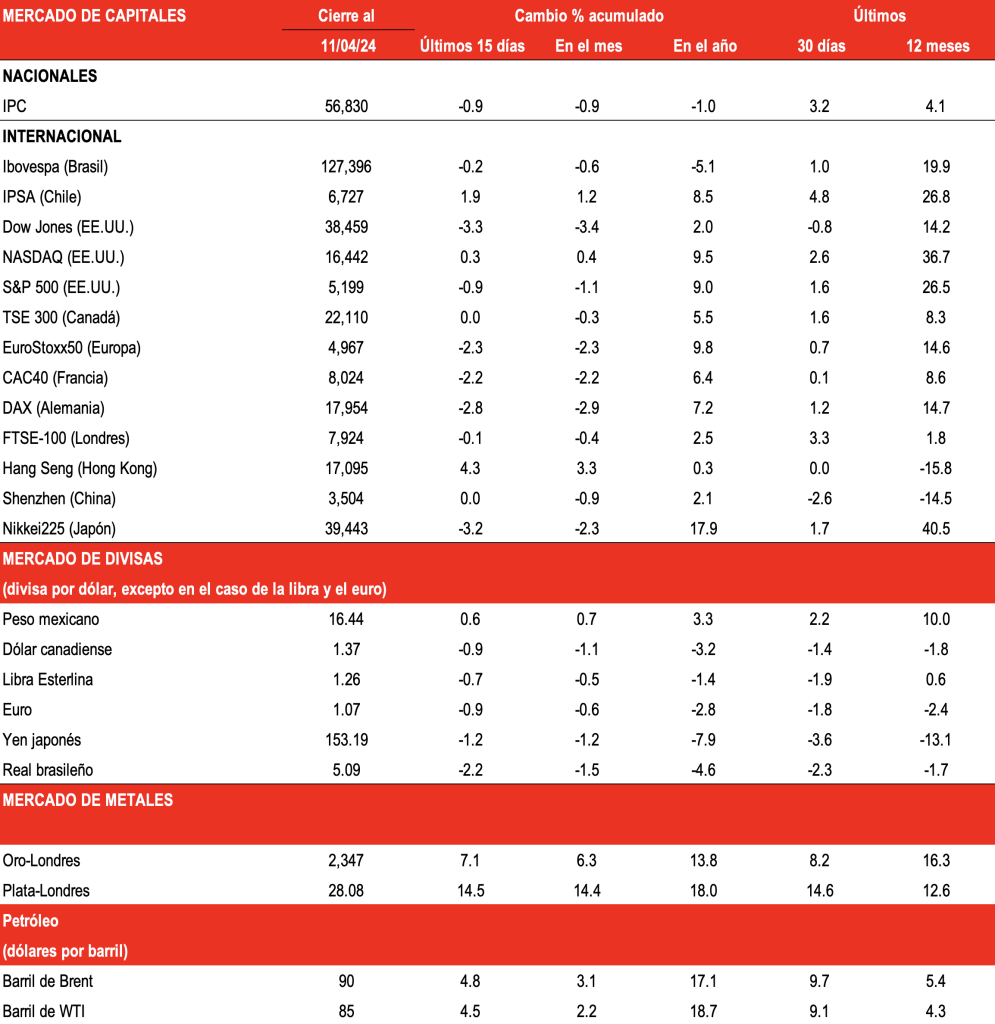
Los mercados financieros iniciaron abril con una alta volatilidad debido a la incertidumbre sobre el momento en el que la Reserva Federal iniciará los recortes en las tasas de interés. El reporte de inflación en EE. UU. fue el catalizador principal que abonó a la expectativa de que dichos recortes se retrasarán aún más.

Fuente: Bloomberg, PiP, Banorte

Perspectiva

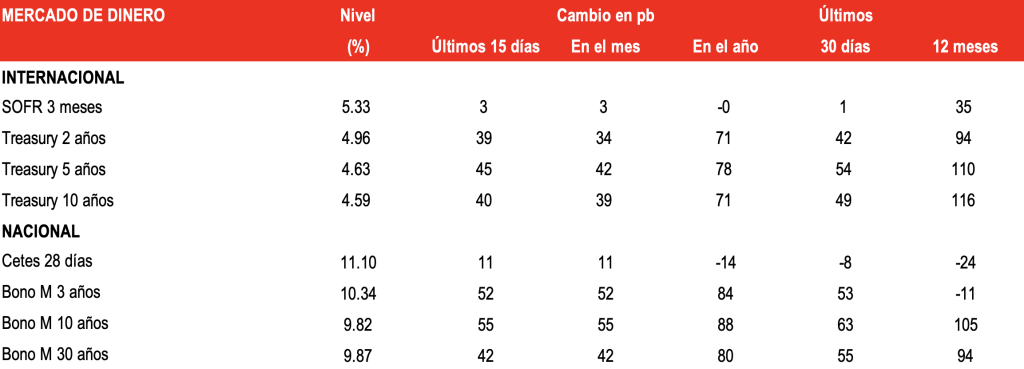
Hacia delante, el mercado será muy sensible a los datos económicos en EE. UU. y comentarios de miembros del Fed que puedan brindar una mayor claridad sobre la trayectoria de tasas. De igual manera, la atención estará en la temporada de reportes corporativos, con el consenso anticipando un crecimiento anual en utilidades de 3.8% para las empresas del S&P500.

Fuente: Bloomberg, PiP, Banorte

Foco

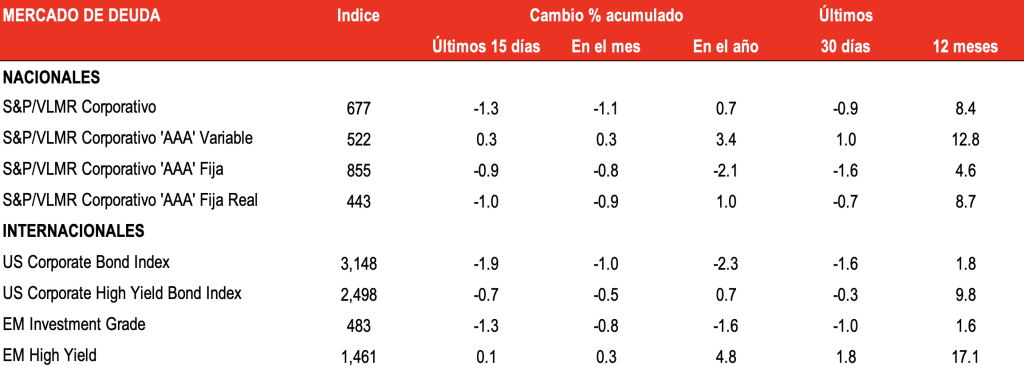
Los riesgos de un rebote en la inflación han incrementado por precios del petróleo más altos. Las principales agencias de energía estiman un mayor déficit para el 2T24 ante una mejora en el consumo físico y las políticas de restricción de oferta por parte de la OPEP+. Otro factor que probablemente respaldará los precios es el complejo contexto geopolítico en Medio Oriente y la guerra entre Ucrania y Rusia. Esta situación podría llevar al Brent a cotizar entre 85 y 100 dólares por barril, induciendo a su vez más presiones en los precios de las gasolinas.

Fuente: Bloomberg, PiP, Banorte

Suscríbete a Revista IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

Presupuesto de Egresos para 2023 planteado por el gobierno de AMLO es vulnerable: IMEF

El cierre de 2022 se perfila como un periodo de elevada inquietud y volatilidad en los mercados financieros internacionales, ya que ocurrirán definiciones en distintos frentes que determinarán el desempeño de la economía.

La resiliencia en utilidades y el punto de inflexión para el crecimiento operativo definen la temporada de reportes del 2T24 

En EE. UU. los resultados superaron las expectativas, destacando la resiliencia en la generación de utilidades de las empresas. En México, predominaron las señales positivas. Los márgenes repuntaron más de lo esperado y se confirmó un punto de inflexión para el crecimiento operativo.
banco central

Mercados asimilan la narrativa restrictiva de los bancos centrales

Mercados asimilan la narrativa restrictiva de los bancos centrales. Banxico ha enviado la señal de que el ciclo de política monetaria restrictiva continuará.

Curvas globales descuentan un ciclo más restrictivo 

El repunte de los precios energéticos, una inflación más persistente y expectativas de mayor restricción monetaria provocaron una fuerte corrección en los mercados globales de renta fija, llevando los rendimientos soberanos a máximos multianuales. En adelante, la atención se centrará en los elementos para determinar si las presiones alcistas sobre los rendimientos continúan.

¿Y qué tal si regresa Trump?

El sector privado debe empezar a construir relaciones cercanas con sus homólogos de EE. UU. y un bloque binacional de empresarios en defensa del TMEC.

La estimación del crecimiento real del PIB para 2024 se mantiene por tercer mes consecutivo en 2.4%: IMEF

Los resultados de la Encuesta Mensual de Expectativas Económicas del IMEF para 2024 correspondiente a marzo indican que por tercer mes consecutivo se mantiene la estimación del crecimiento real del PIB y se reduce marginalmente el pronóstico de la tasa de inflación.

Reforma al Sistema de Pensiones, ¿25 años de retraso? 

La propuesta de reformar al sistema de pensiones anunciada por el gobierno federal para lograr una pensión del 100% del salario implica regresar a un sistema de beneficio definido, lo que representa un retroceso de 25 años y pone en riesgo los logros alcanzados.