Mercados

Indicadores financieros al 24 de abril de 2023

Acción

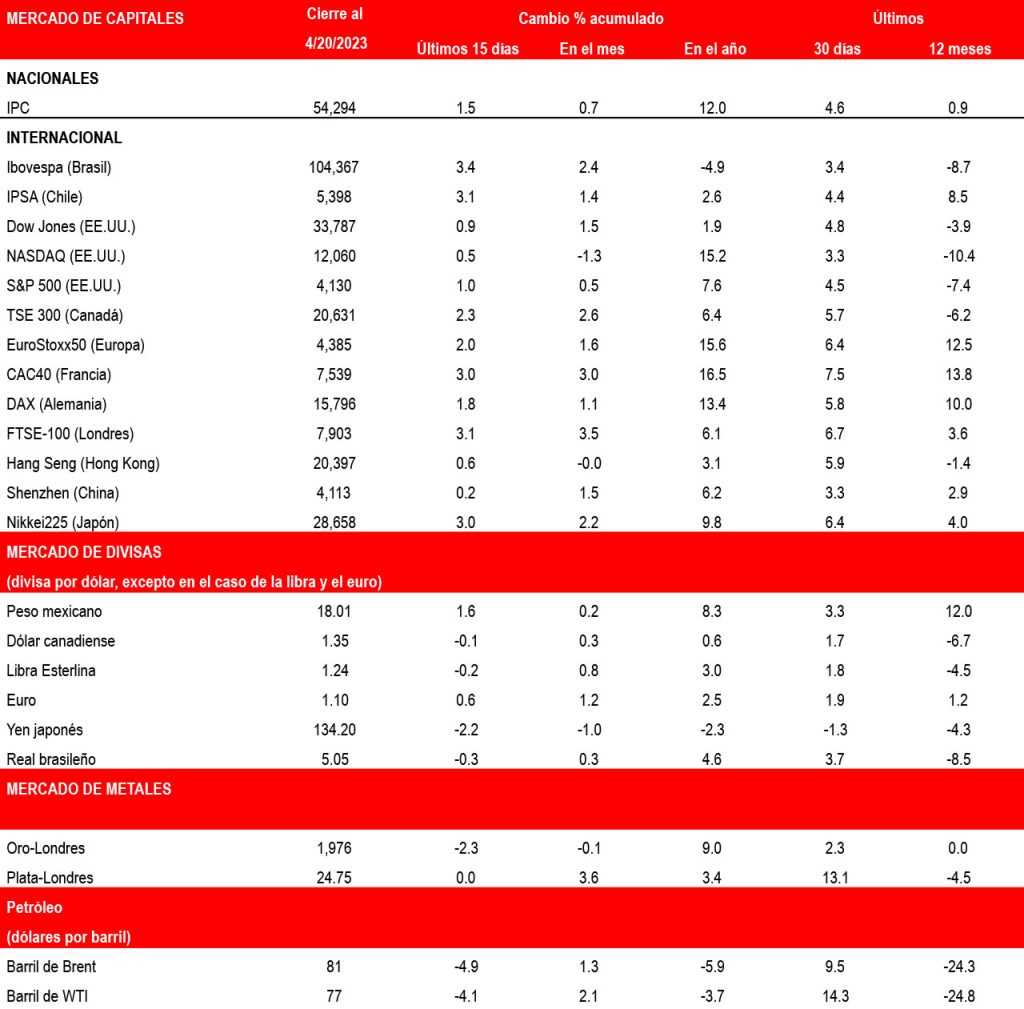
La calma regresó a los mercados financieros durante abril. Sin embargo, los inversionistas se mantienen cautelosos por la incertidumbre sobre la recuperación económica tras la turbulencia financiera. En este sentido, el Fondo Monetario Internacional revisó ligeramente a la baja su estimado de crecimiento global para 2023 a 2.8% desde 2.9%. De igual manera, el pronóstico para 2024 disminuyó a 3.1% desde 3.0%.

Fuente: Bloomberg, PiP, Banorte

Perspectiva

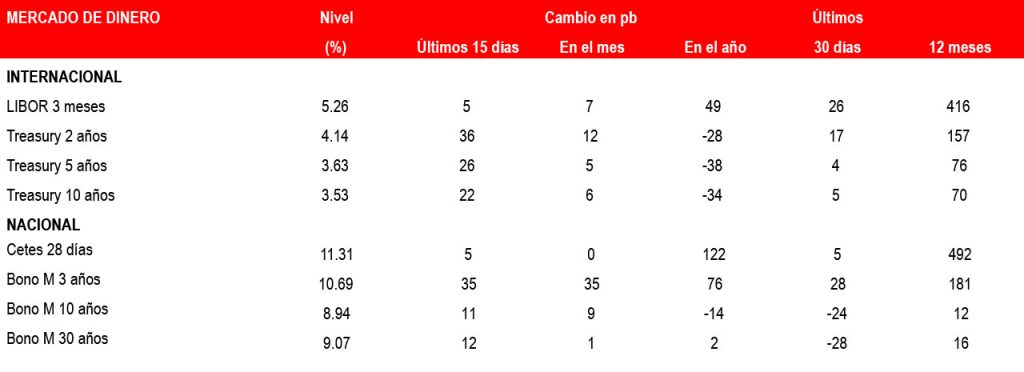
Las expectativas para la inflación de un año repuntaron de acuerdo con los datos de la Universidad de Michigan a 4.6% desde 3.6% lo que generó que los participantes del mercado empezarán a evaluar otra alza por parte del Fed en junio. Con ello, la curva incorpora dos incrementos de 25pb en las siguientes reuniones con una probabilidad de 90% en mayo y de 25% en junio antes de finalizar el ciclo alcista, llevando el rango de los Fed fund a 5.25%-5.50%. Además, la visión acomodaticia del mercado para la segunda mitad del año ha ido perdiendo fuerza solo incorporando recortes de 50pb.

Fuente: Bloomberg, PiP, Banorte

Foco

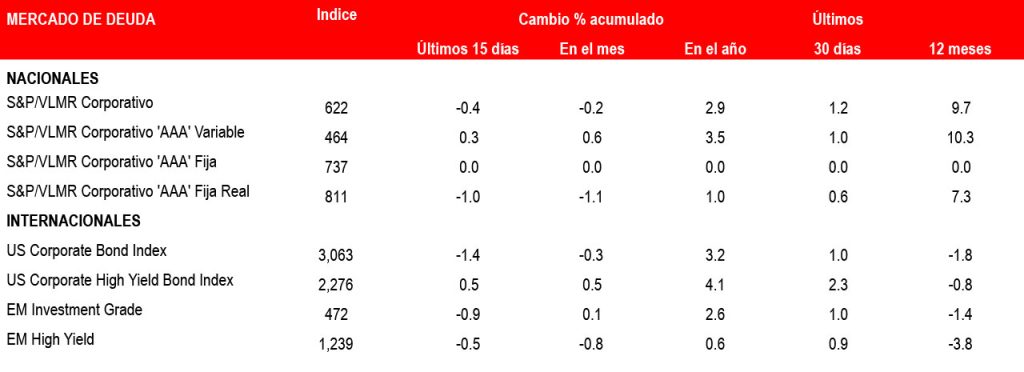
Los últimos reportes de inflación en EE. UU. han mostrado una desaceleración importante en la lectura general anual, pasando a 5.0% en marzo desde 6.0% el mes previo, el componente subyacente sigue reflejando que los riesgos persisten, acelerando ligeramente a 5.6% desde 5.5%. Vale la pena señalar que, a inicios de mes, la OPEP y los aliados —liderados por Arabia Saudita y Rusia— anunciaron de forma inesperada un recorte en la producción de 1.66 millones de barriles diarios a partir de mayo y hasta fin de año, sumándose al recorte que ya prevalecía en el mercado de 2 millones de barriles diarios. Esto provocó que los precios de las principales referencias de crudo en EE. UU. y Europa registrarán el mayor repunte diario en los últimos 12 meses de alrededor 7%.

Fuente: Bloomberg, PiP, Banorte

Suscríbete a Revista IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

IMEF incrementa la estimación de crecimiento 2022 de 1.9 a 2.5%

La estimación del crecimiento real del PIB para 2022 se incrementa en noviembre a 2.5%. El mes previo, se ubicó en 1.9%. El pronóstico de la tasa de inflación para 2022 se incrementa a 8.6%, dejando atrás la estimación de 8.5% registrada en octubre.

Un punto de inflexión para el modelo energético

En el último trimestre de 2024 México emprendió una reforma constitucional sin precedentes en el sector energético, lo que representa una transformación estructural que reconfigura el equilibrio entre el Estado y el mercado, entre lo público y lo privado.

Endeudamiento en hogares mexicanos ‘pega’ a estabilidad financiera: Banxico

La deuda de las familias con instituciones de crédito ha presentado deterioro en algunos segmentos. Banxico alerta ya que se puede convertir en un riesgo para la estabilidad financiera.

Implicaciones a corto y largo plazo del triunfo demócrata

Los resultados preliminares de las elecciones en Estados Unidos muestran que en un amplio segmento de la población estadounidense las políticas impulsadas por la administración de Trump han resultado negativas, por lo que se esperan implicaciones directas en varios frentes.

Riesgo e inversión

Nada es más difícil, por no decir imposible, que predecir el futuro. Vivimos en un mundo en el cual la incertidumbre es la constante y estamos sujetos en todo momento y circunstancia a eventos inesperados que pueden alterar el resultado que se había previsto que ocurriría.

Aumenta la incertidumbre sobre el entorno global: IMEF

Las perspectivas para la economía mexicana han venido mejorando de forma gradual, pero el escenario planteado por la encuesta del IMEF de octubre está sujeto tanto a una incertidumbre muy elevada como a riesgos importantes, como a la nueva dinámica geopolítica en el mundo y el impacto que las tasas de interés reales restrictivas tendrán sobre las empresas.

Se perfila contracción

Los datos de los indicadores IMEF Manufacturero y No Manufacturero de febrero sugieren la persistencia del estancamiento económico observado en los últimos meses. Ambos indicadores registran niveles que señalan una ausencia de expansión económica en relación con enero; sus respectivos niveles se sitúan en zona de contracción.