Mercados

Indicadores financieros al 28 de noviembre de 2022

Acción

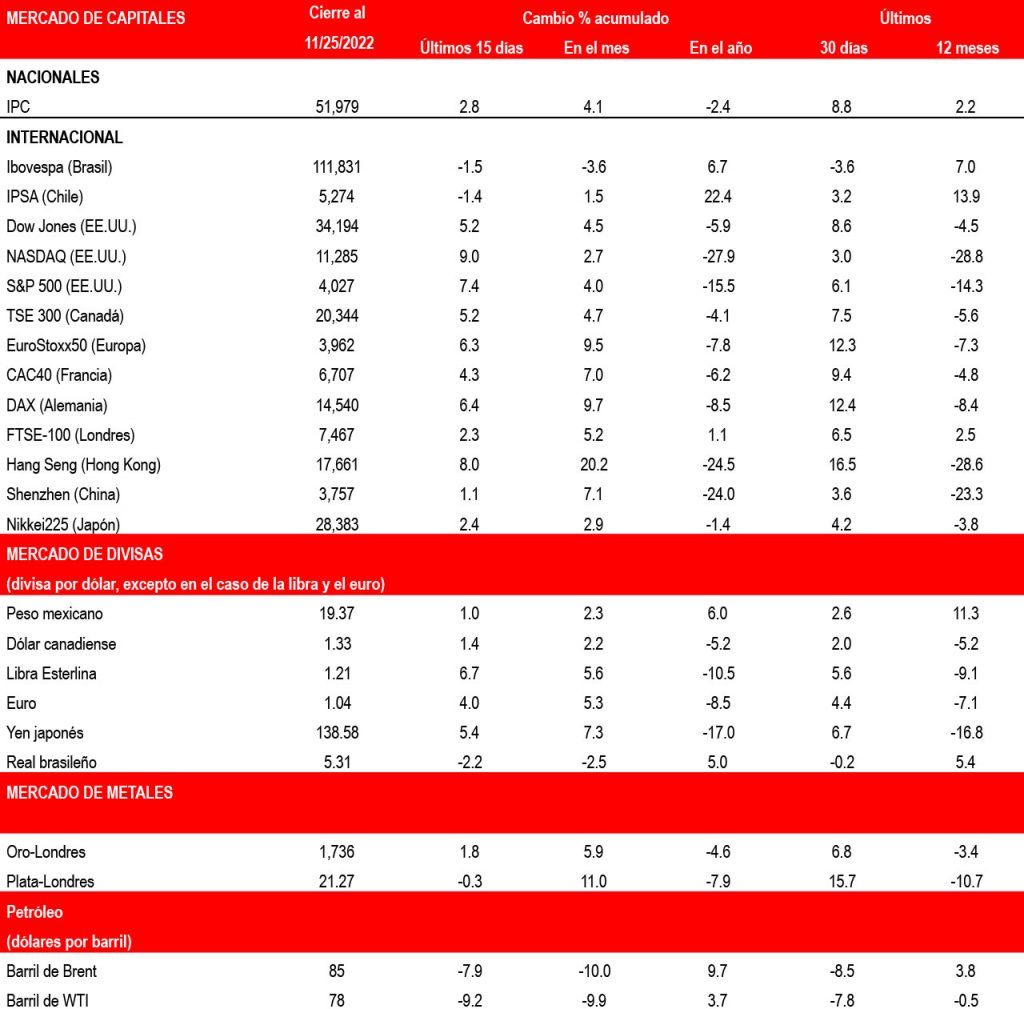
Durante noviembre, la mayoría de las divisas han operado en terreno positivo, excepto BRL, ARS y IDR. La primera se debilitó después de que el partido de Jair Bolsonaro solicitara al tribunal electoral anular los votos de las elecciones de octubre computados por maquinas anteriores al 2020. En tanto, el peso mexicano ha mantenido un desempeño resiliente, cotizando en 19.40 por dólar respaldado por la elevada tasa de Banxico, el amplio diferencial vs otros bancos centrales y su cercanía a EE. UU.

Fuente: Bloomberg, PiP, Banorte

Perspectiva

Las principales referencias de crudo han caído a mínimos de 2 meses ante una perspectiva de demanda más débil derivada de los niveles récord de contagios en China. En tanto, las discusiones en la Unión Europea sobre imponer un techo a los precios del gas natural (275 EUR/MWH) y a las importaciones de crudo ruso (65-70 US$/bbl) han tomado relevancia, aunque sin poder alcanzar un acuerdo.

Fuente: Bloomberg, PiP, Banorte

Foco

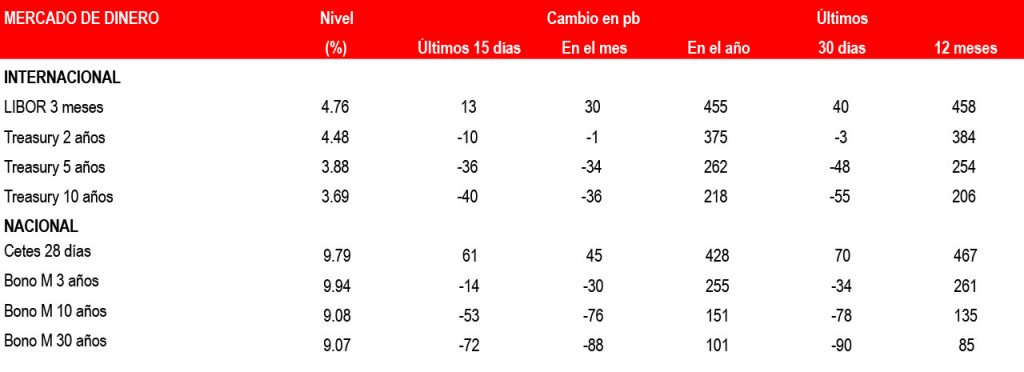
El mercado ha fortalecido sus expectativas sobre una pronta moderación en el ritmo de alzas por parte de los bancos centrales, destacando al Fed, ECB y Banxico. Sin embargo, continua la creciente incertidumbre sobre qué nivel alcanzarán las tasas terminales en un entorno inflacionario aún complejo. En particular, el Fed publicó las minutas de su última decisión donde subió la tasa de referencia 75pb, ubicando el rango de los Fed funds en 3.75% – 4.00%.

Fuente: Bloomberg, PiP, Banorte

Suscríbete a Revista IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

Las remesas son casi tres veces mayores que los programas sociales

Las remesas son 4% del PIB de México y en esta década han generado más divisas que el turismo y el petróleo. Esto es notable, pero más impresionante es el hecho de que las remesas representan casi el triple de recursos de los que entregan los programas sociales del gobierno federal.

Recuento económico del sexenio de López Obrador

Recesión antes de la pandemia y recuperación lenta después de ésta, además de una politica de austeridad explican el bajo crecimiento entre 2018 y 2024, periodo en el que el PIB de México tuvo el menor crecimiento desde el sexenio que cubrió de 1982 a 1988.

Inflación e incremento a las remuneraciones, ¿es una política primigenia?

El argumento de la carrera entre precios y el salario toma tinte de política económica primigenia en la que resulta limitativo esperar que los incrementos salariales en el mínimo resuelvan la problemática de la pobreza y pobreza extrema.

Implicaciones a corto y largo plazo del triunfo demócrata

Los resultados preliminares de las elecciones en Estados Unidos muestran que en un amplio segmento de la población estadounidense las políticas impulsadas por la administración de Trump han resultado negativas, por lo que se esperan implicaciones directas en varios frentes.

Sin impulso: Indicadores IMEF Manufacturero y No Manufacturero

Los datos de los indicadores IMEF Manufacturero y No Manufacturero correspondientes a junio sugieren que la economía se mantiene sin un impulso robusto. El diagnóstico de debilidad se mantiene. Las cifras, por debajo del umbral de expansión, reflejan una atonía en el dinamismo de ambos sectores.

¿Por qué el Gobierno apoya más a Pemex que a Acapulco?

Para la petrolera están etiquetados 170,900 millones de pesos en el presupuesto de egresos. El puerto guerrerense tiene los 61,000 millones anunciados por el presidente y la promesa de que no faltarán recursos para la reconstrucción.

Riesgo e inversión

Nada es más difícil, por no decir imposible, que predecir el futuro. Vivimos en un mundo en el cual la incertidumbre es la constante y estamos sujetos en todo momento y circunstancia a eventos inesperados que pueden alterar el resultado que se había previsto que ocurriría.