Mercados

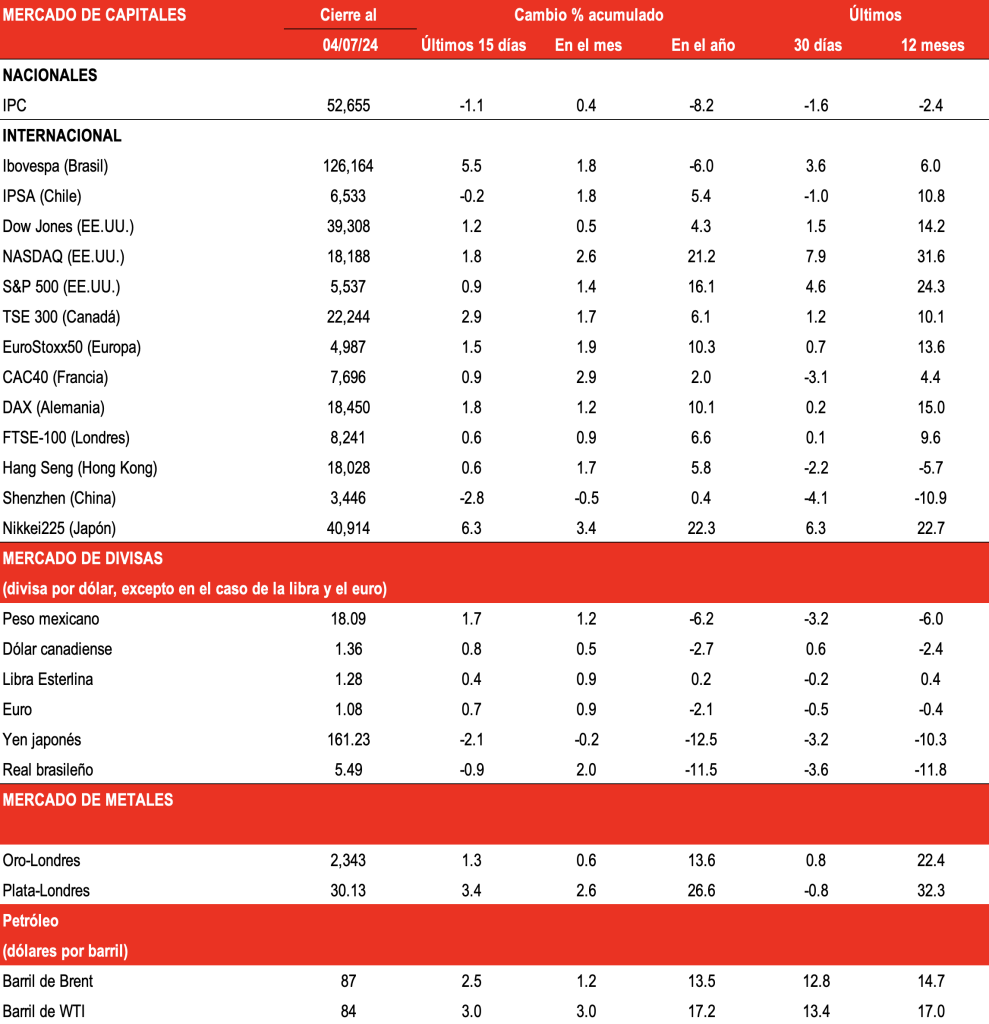
Indicadores financieros al 4 de julio de 2024

Acción

Durante la primera mitad del año, la dinámica de los mercados financieros estuvo dirigida por las expectativas de recortes en las tasas de interés por parte de los principales bancos centrales, sobre todo de la Reserva Federal. Ante la falta de un rápido proceso desinflacionario, los inversionistas retrasaron cada vez más sus apuestas sobre el momento en el que la Reserva Federal llegaría al punto de inflexión en su política monetaria.

Fuente: Bloomberg, PiP, Banorte

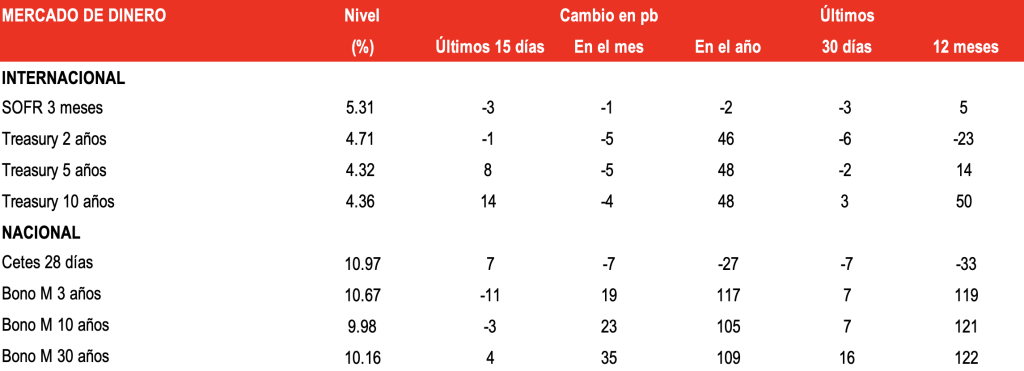
Perspectiva

Las elecciones presidenciales de Estados Unidos que se llevarán a cabo el 5 de noviembre serán un factor relevante para la calibración de los portafolios ante una ventaja de Trump en las encuestas. De forma paralela, se valorará la evolución de las tensiones en Medio Oriente y otros elementos en la compleja coyuntura geopolítica global.

Fuente: Bloomberg, PiP, Banorte

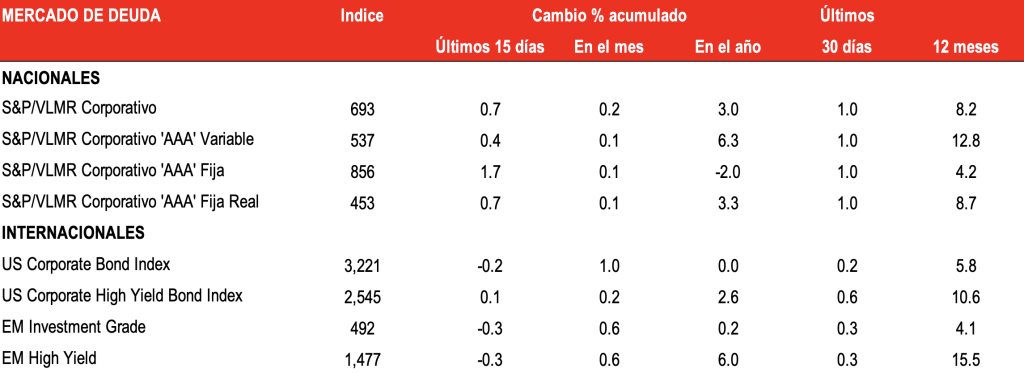
Foco

La recalibración de las expectativas del mercado resultó en una ola de ventas para los bonos soberanos. La curva de Treasuries acumuló pérdidas de 50pb en los últimos seis meses, mientras que los instrumentos mexicanos ampliaron la depreciación. En particular, los Bonos M de 10 años perdieron 100pb, llegando a cotizar por arriba de la figura de 10.50% a inicios de junio. Estos movimientos detonaron un repunte en los diferenciales contra Treasuries que, para la lectura entre plazos de 10 años, superaron 600pb.

Fuente: Bloomberg, PiP, Banorte

Suscríbete a Revista IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

El mercado laboral y los inmigrantes

En los últimos años, y sobre todo en los meses recientes de la presidencia de Trump, se está dando una caída histórica de la inmigración que está alterando el equilibrio del mercado laboral.

El peso mexicano se mantendrá resiliente hacia delante

La resiliencia del peso continuará en una coyuntura global y local más favorable. Entre los catalizadores clave se ubican: una mayor debilidad estructural y cíclica del USD a nivel global; reducción de la prima de riesgo local por otros factores domésticos; y un carry ajustado por volatilidad del MXN atractivo entre divisas emergentes.
El débil inicio de año de México

La economía comenzó a mostrar señales consistentes de desaceleración desde el 4T23. Para este año podría continuar con un crecimiento de apenas 1.6%, pues los datos económicos publicados hasta ahora sugieren un débil inicio de año.

La IA en el mercado laboral de Estados Unidos

El incremento en la inversión relacionada con la IA está generando cambios. El impacto se refleja en una menor contratación de trabajadores y cambios en las habilidades requeridas por las empresas, ya que pueden aumentar su producción sin necesidad de incrementar sus plantillas al mismo ritmo.

Reportes antilavado de traslado de dinero se detonan en el marco de la pandemia

En la época de contingencia, la base monetaria de billetes y monedas y circulación ha tenido un crecimiento importante.

Entre atonía y estancamiento: Indicador IMEF agosto

Con base en los resultados de agosto, los Indicadores IMEF Manufacturero y No Manufacturero ofrecen señales de estancamiento económico. Ambos mantienen niveles históricamente bajos, lo que advierte una débil tracción económica en el tercer trimestre del año que transita entre atonía y estancamiento.

El PIB de México creció 1.9% en el primer trimestre; completa seis lecturas anuales en desaceleración

El sector industrial congregado en la actividad secundaria alcanzó una “recesión técnica”, según expertos de Pantheon Macroeconomics, al registrar un segundo trimestre consecutivo en contracción.