Mercados

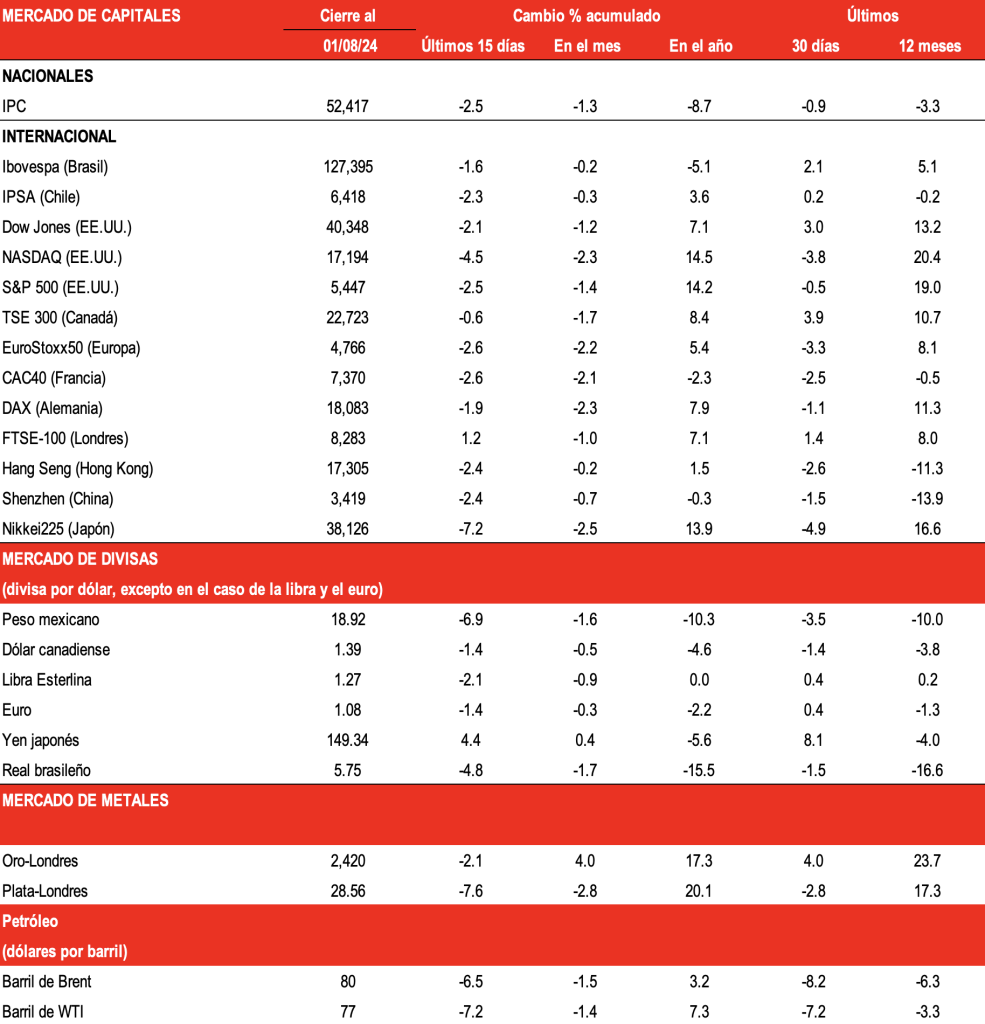
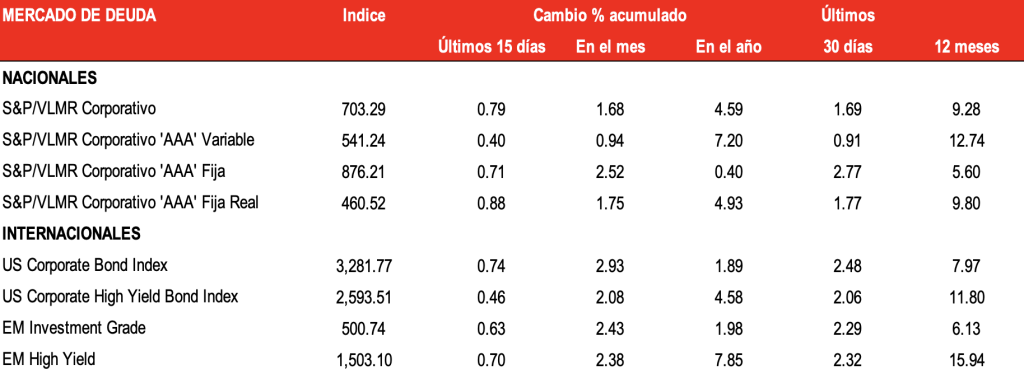
Indicadores financieros al 1 de agosto de 2024

Acción

Durante julio, los inversionistas recalibraron sus expectativas sobre las trayectorias de tasas de interés en EE. UU. tornándose más optimistas tras la última reunión del Fed. El mercado consolidó la visión de que el primer recorte sucederá en septiembre, pero ahora apuesta por dos recortes adicionales en noviembre y diciembre. En este contexto, el dólar se debilitó y los bonos soberanos registraron un rally liderado por los Treasuries.

Fuente: Bloomberg, PiP, Banorte

Perspectiva

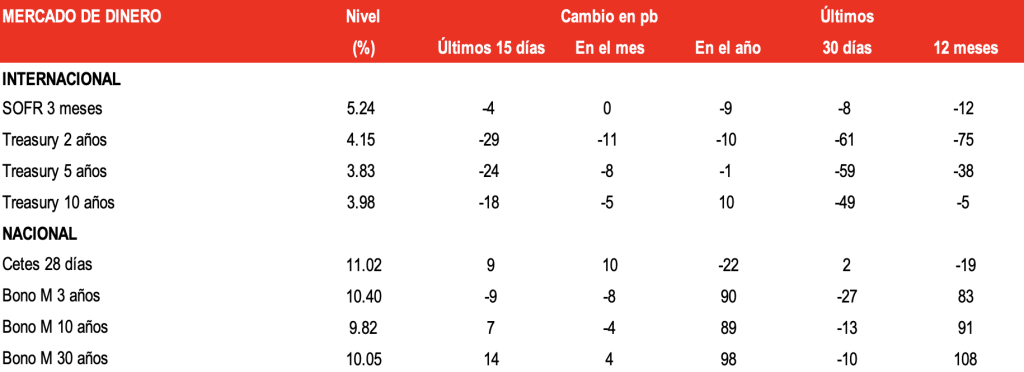
El mercado seguirá muy de cerca la evolución de los datos económicos, sobre todo las cifras de inflación en EE. UU. teniendo en cuenta que conoceremos los reportes de julio y agosto previo a la siguiente decisión del Fed. A nivel local, toda la atención estará en la decisión de Banxico el 8 de agosto con el consenso de analistas anticipando un recorte de 25pb a 10.75%. Vale la pena señalar que este escenario difiere de la visión del mercado que asigna una probabilidad de poco menos del 50% a dicho ajuste.

Fuente: Bloomberg, PiP, Banorte

Foco

La dinámica de los mercados financieros continúa ampliamente dirigida por las trayectorias de las tasas de interés de los principales bancos centrales, con especial atención en la última decisión del Fed. Si bien, el rango de los Fed funds se mantuvo sin cambios en 5.25%-5.50% como era ampliamente esperado, Powell abrió la puerta para que el primer recorte de tasas suceda tan pronto como en la reunión del 18 de septiembre.

Fuente: Bloomberg, PiP, Banorte

Suscríbete a Revista IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

Pierde fortaleza el empleo de mexicanos inmigrantes en EE. UU. en el primer bimestre de 2025

El nivel de empleo de los trabajadores mexicanos se frenó a principios de 2025. Tal resultado es notorio al considerar extracciones de la base de datos de la Current Population Survey, una fuente oficial de estadísticas laborales que recaba la Oficina de Censos de EE. UU.

China Shock 2.0: el riesgo industrial que México subestima

El China Shock de los años noventa tenía un diagnóstico claro: manufactura barata desplazando empleos industriales en Occidente. Lo que ocurre hoy es diferente: ha escalado en casi toda la escalera industrial de manera simultánea y, cada vez más, en el financiamiento de las industrias.
Implicaciones del cierre de gobierno de EE. UU.

La reacción inicial de los mercados ha sido de cautela. Aunque los inversionistas suelen anticipar que el Congreso terminará alcanzando un acuerdo, la incertidumbre política eleva la volatilidad. Muchos prefieren recalibrar sus portafolios y refugiarse en activos considerados seguros.

Brecha de política monetaria entre el Fed y Banxico

Octubre. Creciente divergencia entre la política monetaria: Fed reforzó un tono restrictivo ante los riesgos inflacionarios, Banxico abrió la puerta a futuros recortes de tasas, sorprendiendo al mercado, elevando la sensibilidad de los activos mexicanos a la volatilidad externa.

IMEF incrementa estimación de PIB y reduce estimación de tasa de política monetaria

En México, el ritmo de actividad económica ha sido mejor de lo esperado y las perspectivas de crecimiento del PIB han mejorado, pero siguen siendo bajas.

Lecciones de economía política para el caso Banamex

¿Por qué en la administración anterior no se logró la venta ni total ni parcial de Banamex por parte de Citi mientras que en este gobierno sí fue posible? Hay lecciones que son útiles en ese contraste.

Inversiones de China en México serán una condicionante en la revisión del T-MEC: EU

Larry Rubin, presidente de American Society of Mexico, aseguró que el éxito en la revisión del T-MEC pasará por el acotamiento que México haga en su relación comercial y económica con China.