Mercados

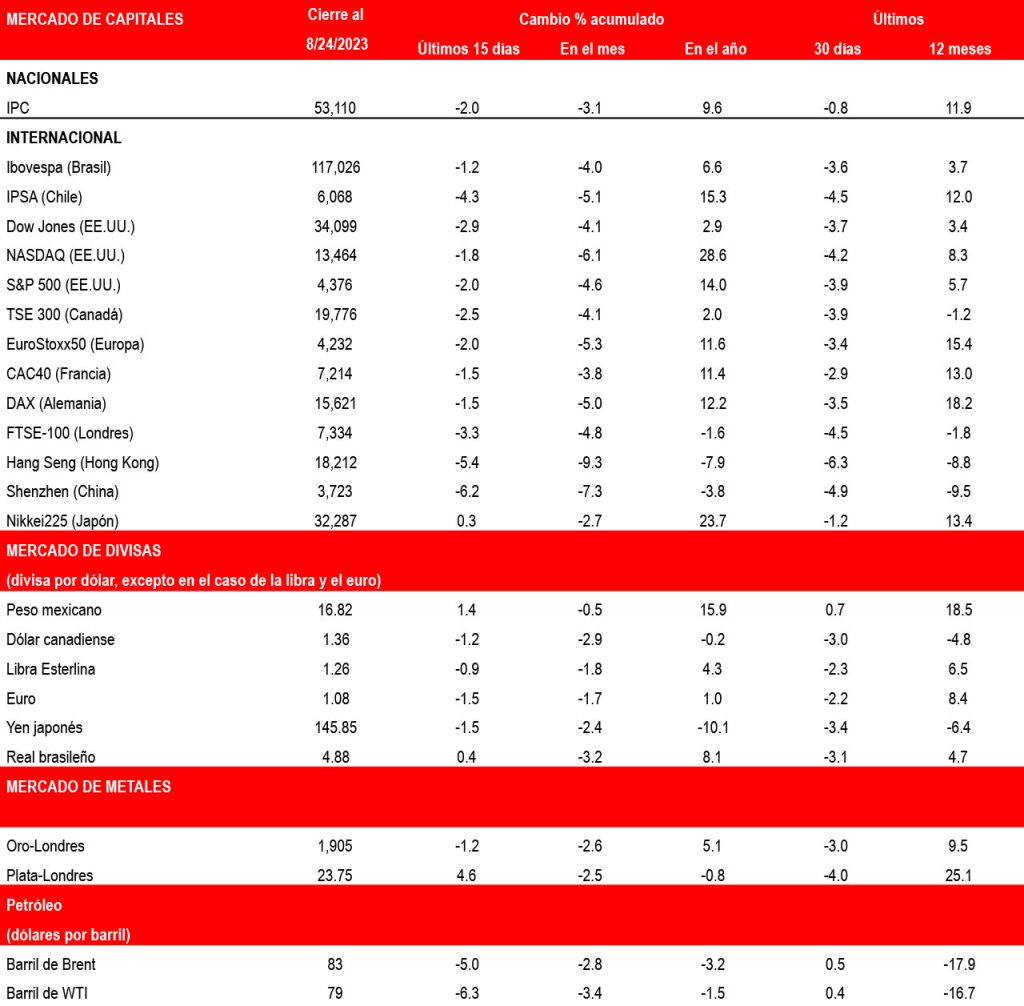
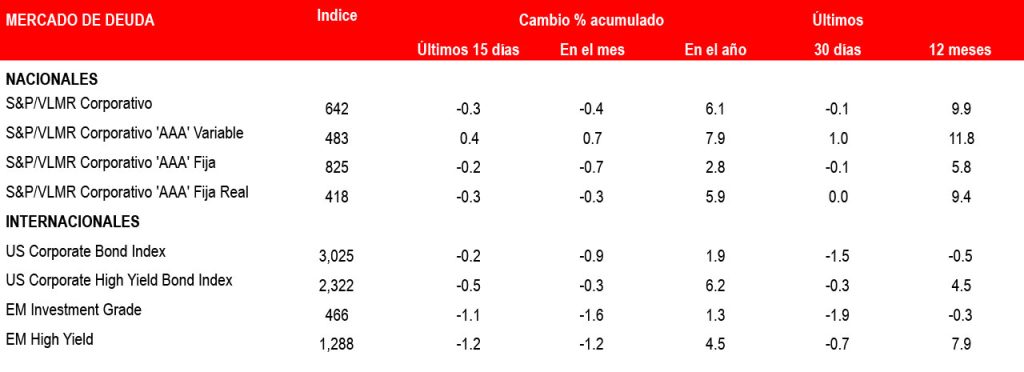
Indicadores financieros al 24 de agosto de 2023

Acción

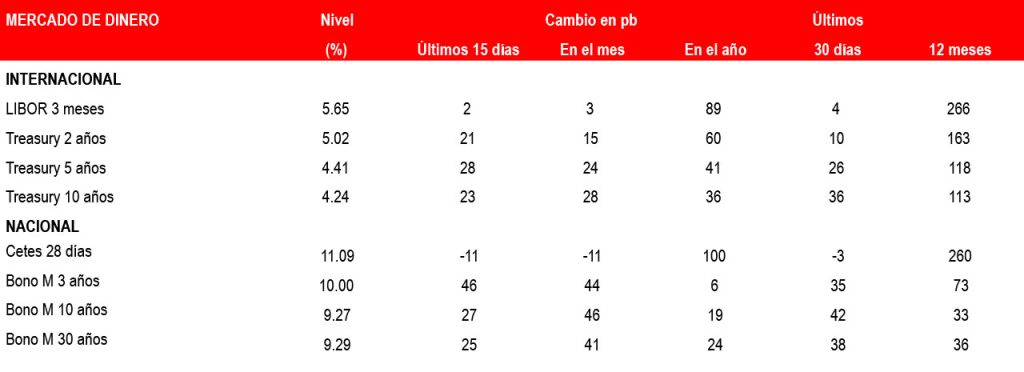
En las últimas semanas, la venta masiva en el mercado de bonos de Estados Unidos capturó la atención de los inversionistas. Los rendimientos de los Treasuries, en particular los de largo plazo, alcanzaron máximos multianuales, provocando un fuerte empinamiento en la curva. La Nota del Tesoro de 10 años perforó sostenidamente la resistencia de 4.00% hasta alcanzar niveles no vistos desde finales del 2007 de 4.34%, mientras que la referencia de 30 años marcó un máximo de 12 años en 4.45%.

Fuente: Bloomberg, PiP, Banorte

Perspectiva

En Banorte consideramos que los elevados rendimientos de los Bonos M de mayor duración son realmente atractivos para inversionistas con portafolios de largo plazo, destacamos los vencimientos May’33, Nov’38 y Nov’42 que al cierre de esta edición (24 de agosto) cotizan en 9.27%, 9.34% y 9.34%, en el mismo orden. Sin embargo, vale la pena señalar que en este segmento de la curva la correlación con los Treasuries es elevada (+60%) por lo que estos últimos podrían seguir induciendo presiones adicionales ante la mayor oferta de deuda en EE. UU. y la incertidumbre sobre la tasa terminal de la Reserva Federal.

Fuente: Bloomberg, PiP, Banorte

Foco

Merece la pena recordar que la Reserva Federal mantiene la puerta abierta para un alza adicional de 25pb en la reunión de septiembre o noviembre, lo que llevaría el rango de los Fed funds a 5.50%-5.75%. Sin embargo, el mercado se mantiene bastante escéptico sobre este escenario, asignando una probabilidad de 18% en septiembre y 40% en noviembre.

Fuente: Bloomberg, PiP, Banorte

Suscríbete a Revista IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

Mejoran expectativas económicas del IMEF para 2023

El Comité Nacional de Estudios Económicos del IMEF dio a conocer su encuesta mensual sobre las principales variables macroeconómicas. Se presentan los resultados cuantitativos de la encuesta realizada en julio. Incluye pronósticos para 2023 y 2024.

Segundo trimestre: más preguntas, menos certezas

Arrancamos el segundo trimestre del año con la sensación de que estamos navegando a ciegas. Trump vuelve a tensar los mercados con anuncios ambiguos y medidas que, bajo el paraguas de la “seguridad nacional”, parecen más un mensaje político que una estrategia económica de largo plazo.
Chat-GPT-3

ChatGPT-3: El avance tecnológico a veces aterra

La inteligencia artificial puede proponer métodos nuevos para efectuar pronósticos económicos para la toma de decisiones. ¿Significa esto que muy pronto el ChatGPT-3 podría recomendar la decisión de política monetaria?

Brecha de política monetaria entre el Fed y Banxico

Octubre. Creciente divergencia entre la política monetaria: Fed reforzó un tono restrictivo ante los riesgos inflacionarios, Banxico abrió la puerta a futuros recortes de tasas, sorprendiendo al mercado, elevando la sensibilidad de los activos mexicanos a la volatilidad externa.

Nadando en la mente de Trump: ¿qué busca con los aranceles?

Los aranceles, en efecto, pueden servir a Trump para ejercer presión en temas migratorios y de seguridad. Pero también reflejan su determinación de cerrar parcialmente la economía estadounidense.

Desaceleración adicional de la economía: Encuesta mensual de expectativas IMEF

La encuesta de marzo muestra una desaceleración adicional de la economía. La proyección de crecimiento del producto interno bruto arroja una mediana de únicamente 0.6% contra 1% el mes anterior.

Sorprende el tono acomodaticio de Banxico: Citibanamex

Banco de México deja la tasa de interés de referencia sin cambios por quinta vez, como se anticipaba ampliamente. La decisión estuvo en línea con la estimación de todos los analistas en nuestra última Encuesta Citibanamex de Expectativas (incluidos nosotros) y con las expectativas del mercado.