Mercados

Indicadores financieros al 27 de junio de 2022

Acción

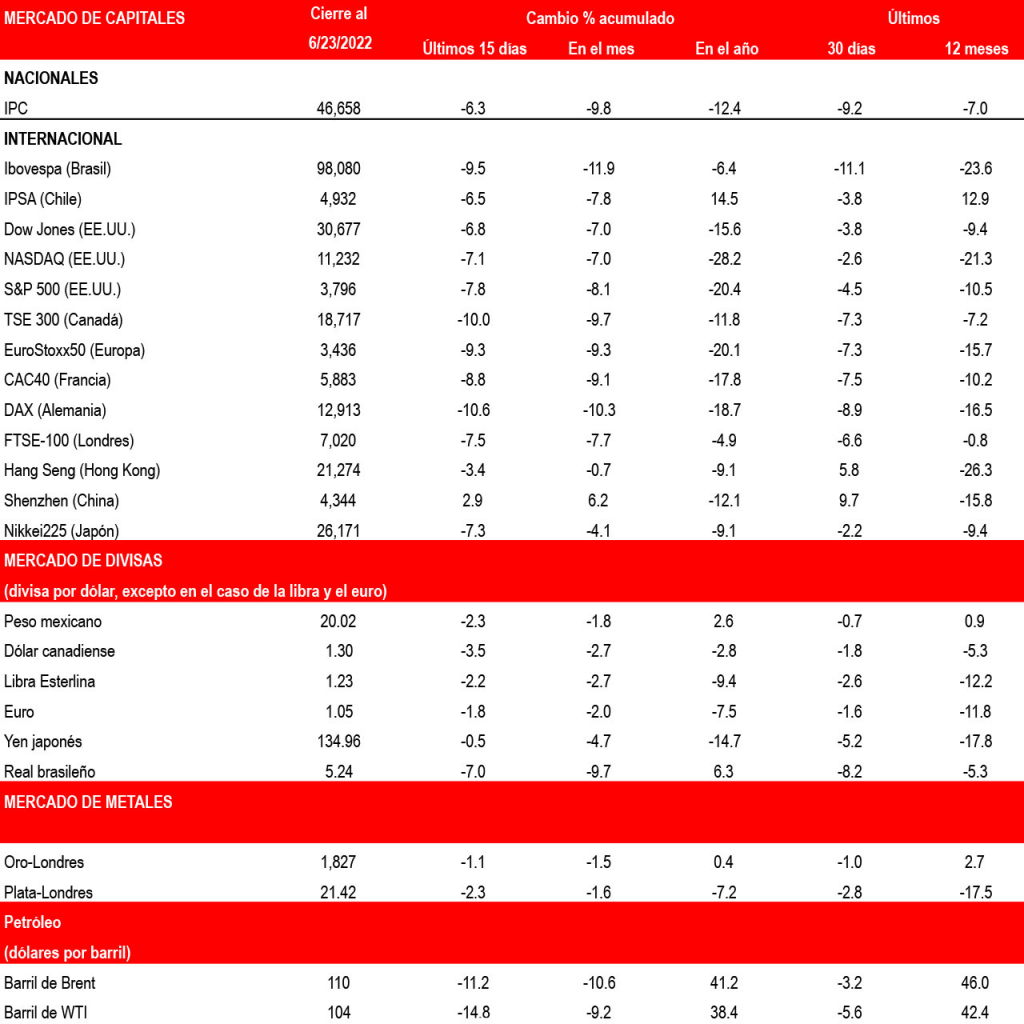
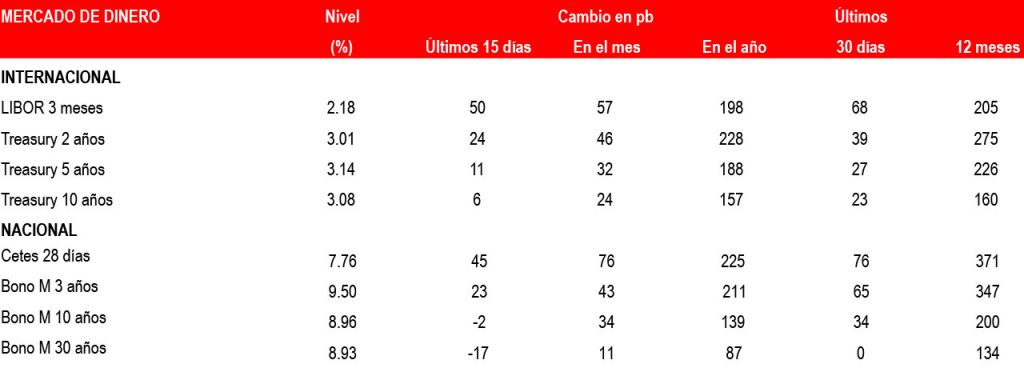
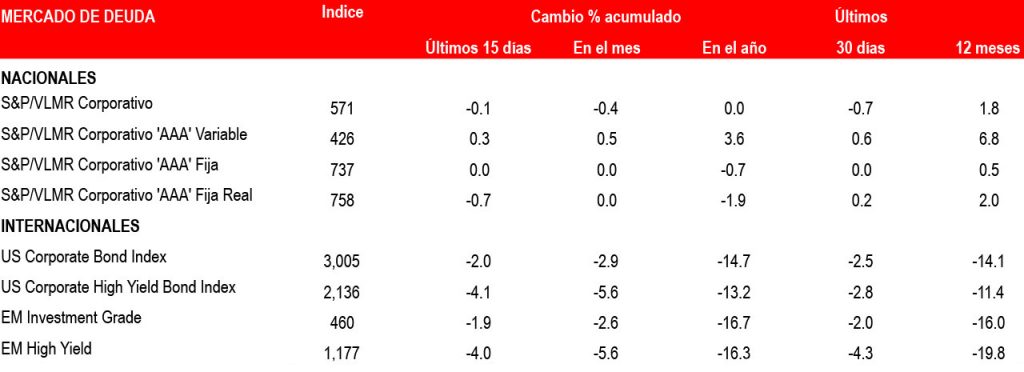
Los mercados financieros reflejaron nuevamente movimientos disruptivos a escasos días de concluir la primera mitad del año. Los bonos soberanos globales han oscilado entre pérdidas y ganancias. En particular, los Treasuries incorporaron la postura más restrictiva del Fed, extendiendo el aplanamiento de la curva como resultado de mayores presiones en el extremo corto. Sin embargo, en las últimas sesiones los temores de una recesión y la disminución en los precios del crudo –materia prima que tiene una alta correlación con las expectativas de inflación– brindaron un fuerte respiro concentrado en los instrumentos de mediana y largo plazo.
Indicadores financieros

Fuente: Bloomberg, PiP, Banorte

Perspectiva

Las materias primas continúan capturando la atención de los inversionistas por su impacto directo e indirecto en la inflación. A pesar de que los precios han sido impactados por los temores de que una recesión frene el consumo, el balance de los riesgos se mantiene al alza considerando las prevalecientes disrupciones en las cadenas de suministro agudizadas por la guerra en Ucrania. En particular, la demanda del crudo se mantiene respaldada por los altos márgenes de las refinerías y el déficit de productos derivados como la gasolina y el diésel.
Indicadores financieros

Fuente: Bloomberg, PiP, Banorte

Foco

Después de que las últimas lecturas de inflación global sorprendieron al alza, los bancos centrales se pronunciaron a favor de un ciclo restrictivo más acelerado; sin embargo, esta situación ha generado mayores temores de una desaceleración económica. En particular, Jerome Powell, presidente de la Reserva Federal, señaló en su comparecencia frente al Comité de Banca del Senado de EE.UU. la posibilidad de una recesión, aunque con una baja probabilidad, e indicó que el mercado está leyendo los movimientos del banco central razonablemente bien.
Indicadores financieros

Fuente: Bloomberg, PiP, Banorte

Suscríbete a Revista IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

Reforma al Sistema de Pensiones, ¿25 años de retraso? 

La propuesta de reformar al sistema de pensiones anunciada por el gobierno federal para lograr una pensión del 100% del salario implica regresar a un sistema de beneficio definido, lo que representa un retroceso de 25 años y pone en riesgo los logros alcanzados.

Cuanto-vale-el-trabajo-domestico

Haciendo cuentas: ¿Cuánto vale el trabajo doméstico?

En México el valor del trabajo doméstico no remunerado es de 22.8% como proporción del PIB, equivalente a 5.6 billones de pesos en 2020. ¿Qué pasaría si se monetizara?
El prolongado incumplimiento del Banxico

El Banco de México ha incumplido su objetivo constitucional prioritario de “procurar la estabilidad del poder adquisitivo de la moneda nacional”, el cual, desde 2003, ha interpretado como una meta de inflación anual de 3 por ciento.

Implicaciones a corto y largo plazo del triunfo demócrata

Los resultados preliminares de las elecciones en Estados Unidos muestran que en un amplio segmento de la población estadounidense las políticas impulsadas por la administración de Trump han resultado negativas, por lo que se esperan implicaciones directas en varios frentes.

Ya llegó 2025: ¿qué esperar?

Este año estará marcado por incertidumbres y riesgos. Entre los mayores están el inicio del gobierno de Trump y las políticas que adoptará. Internamente, existen fuertes dudas sobre la forma en la que operará el país con un nuevo y disfuncional sistema judicial.

Ideas equivocadas sobre el comercio internacional

En su segundo mandato, el presidente Donald Trump ha vuelto a exponer concepciones equivocadas sobre el comercio internacional. Dada la importancia de las relaciones con Estados Unidos, conviene que México entienda la debilidad de estas ideas, a fin de evitar confusiones en su respuesta a las medidas de esa nación.

Continúa fragilidad: Indicador IMEF

Con base en los resultados de julio, los Indicadores IMEF Manufacturero y No Manufacturero sugieren que la economía ha iniciado el tercer trimestre con una baja actividad y sin señales claras de fortaleza. Ambos sectores mantienen niveles inferiores a los 50 puntos.