Mercados

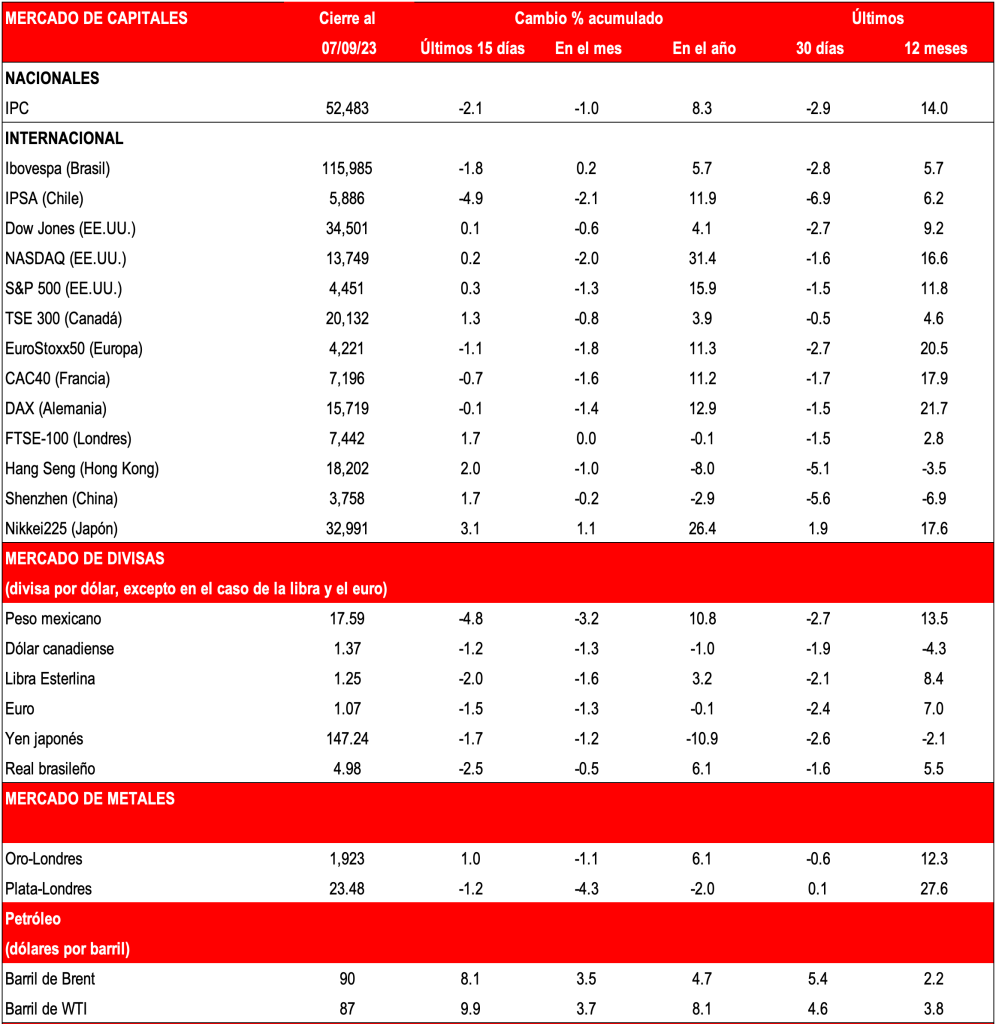
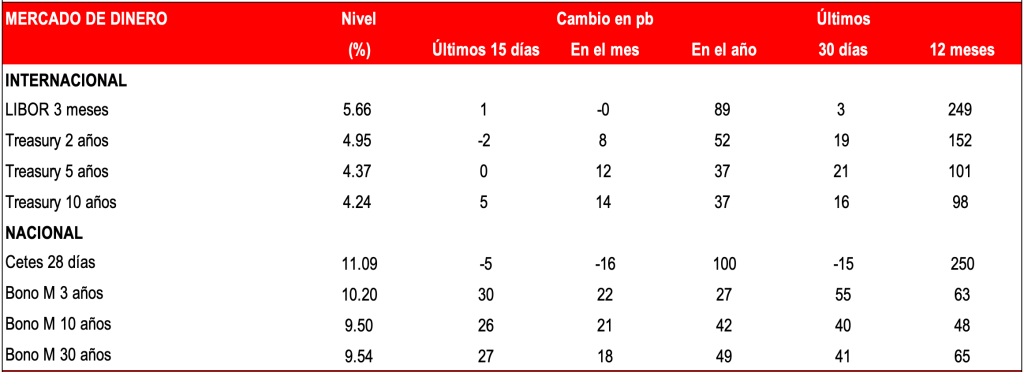
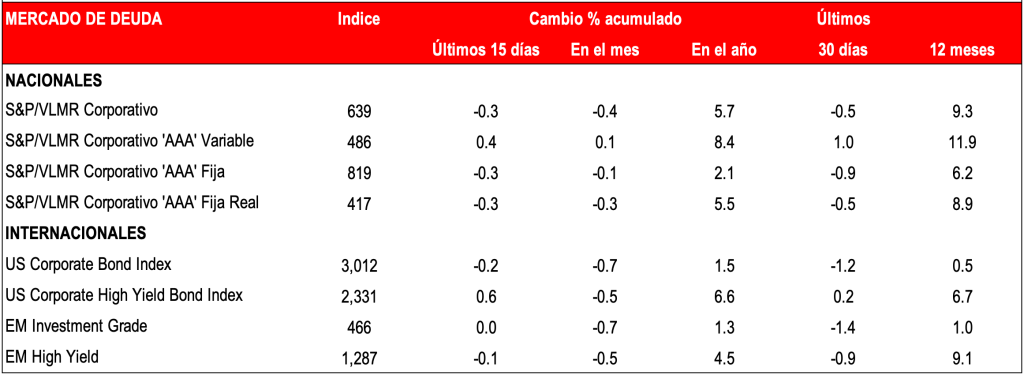
Indicadores financieros al 7 de septiembre de 2023

Acción

El 5 de septiembre, los líderes de la Organización de Países Exportadores de Petróleo y aliados (OPEP+), brindaron un impulso adicional a los precios tras prolongar las restricciones en la oferta global por un mayor periodo de tiempo respecto a lo esperado por el mercado (3 meses vs 1 mes). Arabia Saudita extendió su recorte voluntario de 1 millón de barriles diarios (Mbbl/d) hasta diciembre, manteniendo la producción en su nivel más bajo desde mediados de 2021 de alrededor de 9 Mbbl/d. Rusia acompañó esta decisión prolongando su recorte en exportaciones de crudo de 300 mil barriles diarios para el mismo periodo. Ambos países señalaron que revisarán mensualmente su decisión para evaluar si es necesario disminuir o aumentar la oferta con el objetivo de mantener la estabilidad y el balance del mercado energético.

Fuente: Bloomberg, PiP, Banorte

Perspectiva

La nueva dinámica en el mercado energético será evaluada por parte de los formuladores de política monetaria dadas las implicaciones directas e indirectas que tiene en los niveles de inflación, los cuales aún se mantienen por arriba de los objetivos de los bancos centrales a pesar de ciclos restrictivos bastante agresivos. En particular, el mercado sigue debatiendo la posibilidad de otra alza adicional de 25pb por parte del Fed en noviembre con una probabilidad de 50%, por lo que las próximas cifras económicas serán muy relevantes.

Fuente: Bloomberg, PiP, Banorte

Foco

Ante una oferta reducida, los inventarios de crudo de Estados Unidos han disminuido sostenidamente, acelerando las salidas en agosto hasta ubicarse en mínimos del año en medio de una temporada estacional de mayor consumo. Con ello, el precio promedio de la gasolina ha subido 7.7% desde el verano a máximos del año de 4.26 dólares por galón.

Fuente: Bloomberg, PiP, Banorte

Suscríbete a Revista IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

Ideas equivocadas sobre el comercio internacional

En su segundo mandato, el presidente Donald Trump ha vuelto a exponer concepciones equivocadas sobre el comercio internacional. Dada la importancia de las relaciones con Estados Unidos, conviene que México entienda la debilidad de estas ideas, a fin de evitar confusiones en su respuesta a las medidas de esa nación.

G7: el resultado de una agenda de preocupaciones y prioridades expandidas  

La cumbre se desarrolló en medio de conflictos bélicos y un escenario en el que el futuro de la seguridad global, la inteligencia artificial y la economía digital son una prioridad que implica nuevas acciones en un entorno profundamente disruptivo.
Administración de la deuda de los hogares en México: aspectos determinantes para la inclusión financiera

El acceso a instrumentos de deuda junto con una incorrecta administración puede generar una carga financiera insustentable, por ello son necesarias regulaciones efectivas que favorezcan la inclusión financiera y el uso eficiente de los medios financieros a los que se tiene acceso.

Implicaciones a corto y largo plazo del triunfo demócrata

Los resultados preliminares de las elecciones en Estados Unidos muestran que en un amplio segmento de la población estadounidense las políticas impulsadas por la administración de Trump han resultado negativas, por lo que se esperan implicaciones directas en varios frentes.

Canadá también tiene su ‘plan B’… si consultas por el T-MEC con México no funcionan

Mary Ng, ministra de Comercio, adelantó que Ottawa explorará otras opciones si no consigue una ‘respuesta satisfactoria’ de México.

Continúa la atonía económica: IMEF

La encuesta mensual del IMEF permanece sin cambio en la perspectiva de crecimiento de apenas 0.1% para el año. En los siguientes meses su desempeño depende principalmente de tres factores: la implementación de la reforma judicial, la renegociación del TMEC y el efecto que los conflictos geopolíticos.

Dirección preocupante de la economía: Indicador IMEF

Los datos de los indicadores IMEF Manufacturero y No Manufacturero de enero sugieren una ausencia de expansión económica al comienzo de 2025. Registraron caídas respecto a diciembre de 2024 y sus respectivos niveles se sitúan en zona de contracción cuya lectura es de una carencia de dinamismo.