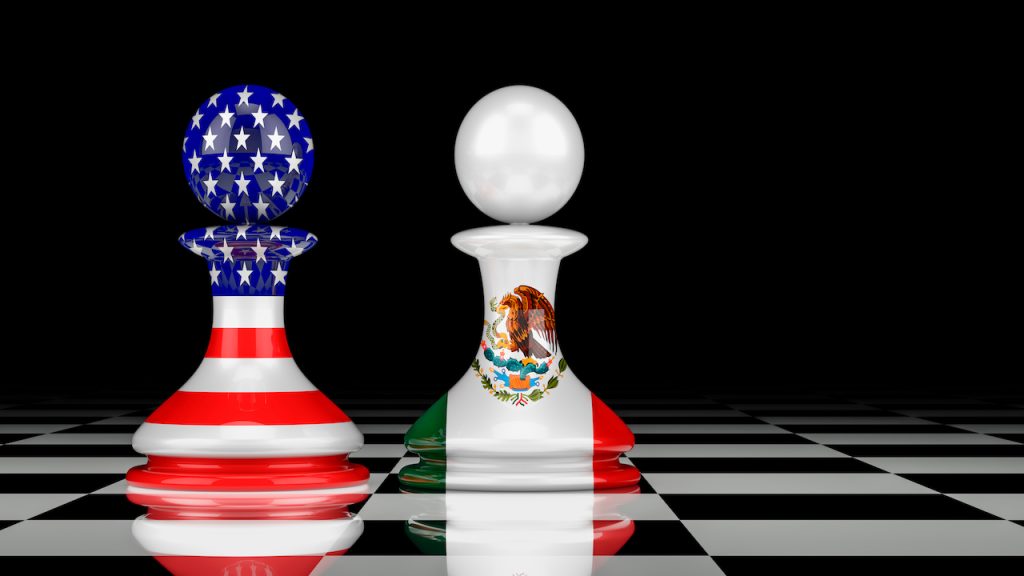
Jaque de Trump a la economía mexicana

Donald Trump y su movimiento MAGA (Make America Great Again) consiguieron una victoria redonda en la jornada electoral del pasado 5 de noviembre. No solo fue la presidencia, sino las mayorías en la Cámara de Representantes y en el Senado, lo que le otorgará al magnate un amplio margen de maniobra para cumplir con su agenda de campaña.
Por Marcos Arias
Trump llega con el colmillo afilado por la navaja de la experiencia, algo que le permitirá asentarse rápidamente en la operación política, a diferencia de lo que ocurrió en su primer mandato al frente de los Estados Unidos. Y si agregamos a la ecuación que el hombre se acerca al final de su carrera política y, por lo tanto, estará poco preocupado por las consecuencias que puedan traerle sus acciones, obtenemos un escenario muy distinto al de hace ocho años. Por lo tanto, la nueva presidencia estará marcada por la concentración del poder y la consolidación de posturas extremas. Guiño a México de parte de la historia.

A nivel global, los efectos de este cambio de régimen pueden anticiparse como negativos. En Inglaterra el NIESR anticipa que las medidas proteccionistas de Trump le restarían 0.7 puntos porcentuales a la tasa de crecimiento de 2025, más de la mitad del 1.2% que se actualmente se estima. Si eso es allá, a miles de kilómetros de distancia, ¿qué podemos esperar en el caso de nuestro país, que comparte con Estados Unidos la décima frontera más larga del mundo y a quien el Trump Risk Index del Economist ubica como el país más vulnerable?

Atisbos de esta amenaza ya se han manifestado incluso antes de que se conocieran los resultados. Y es que lo inmediato no será una salida de capitales que ocasione una crisis de gran calado, sino el desvanecimiento de los catalizadores a los que nos aferrábamos para escapar de la trampa del bajo crecimiento económico.

El principal de estos, el afamado nearshoring, ha sufrido golpes duros, por ejemplo, con la cancelación de la inversión que Tesla iba a ejecutar para construir una Gigafactory de $4,500 millones de dólares (equivalente a 12% de toda la IED que México recibió en 2023) o la puesta en entredicho de los planes de la armadora china BYD apenas hace unas semanas. Ambos casos no hacen sino recordar otra cancelación, pero en 2017, la de la construcción de una planta de Ford que se estimaba en $1,600 millones de dólares y que dejan ver que el efecto Trump sobre la inversión es real.

En Deloitte se desarrolló un monitor de anuncios de inversión que muestra una reducción de más de 70% en la cifra acumulada de 2024 correspondiente al valor de inversiones anunciadas por las empresas. La explicación es clara, pues la columna de certidumbre que ofrecía el TMEC está en duda con la victoria de Trump y la seguridad de que habrá una renegociación a fondo del tratado en 2026. Pocas compañías tendrán el ánimo de concretar sus planes antes de esa fecha, por lo que, en los hechos, la inversión privada en México pinta deslucida.

A nivel agregado, la tasa promedio de crecimiento en México de los últimos 10 años es de 1.4%, pero las previsiones para 2025 son bastante reservadas con el consenso de economistas fijando un pronóstico de 1.2% y una tendencia de revisión a la baja en los últimos meses.



Hay que decir, por otro lado, que la industria automotriz es la que más ha contribuido a ese crecimiento, especialmente después de que entrara en vigor el nuevo tratado. Desde julio de 2020, ocho de cada 100 pesos que ha ganado nuestro PIB provienen de la fabricación de vehículos y cinco de la de autopartes, demasiado para cualquier industria. Por eso, un menor dinamismo del sector automotriz podría tirar la expectativa de crecimiento hasta niveles debajo de 1.0% y la entrada en vigor de los aranceles de 25% que Trump ha esbozado nos meterían en el limbo del territorio recesivo.

La nota positiva es que, aunque el sector automotriz es el que más ha aportado al valor agregado en los últimos tiempos, no es el único, ni el del mejor desempeño. Las tasas de crecimiento del comercio, los servicios de transporte –especialmente transporte terrestre de pasajeros y transporte de carga– y los servicios turísticos traen un momentum impactante.

Hoy más que nunca las autoridades harían bien en facilitar la labor de los empresarios en dichos segmentos en aras de balancear el mapa de riesgos. Algunos proyectos de expansión anunciados por empresas de la talla de Mercado Libre, Walmart o algunos grupos hoteleros, marcan la pauta de lo que podría ser el núcleo de la resiliencia en estos años nebulosos que se avecinan.

En lo que respecta al sector automotriz será indispensable contar con una estrategia de negociación espléndidamente armada y sacar ventaja del elevadísimo grado de interconexión que se ha establecido en las últimas tres décadas, pues, aunque Estados Unidos irá por las plantas de las grandes armadoras, México goza de una posición envidiable para atraer inversiones que participen en la creciente demanda de autopartes.

Otras industrias como la aeroespacial –clave para Elon Musk, quien sin duda será una de las figuras centrales en la estrategia económica del nuevo gobierno– lucen como posibles áreas de oportunidad para que la inversión se desarrolle en México.

La victoria de Trump es incuestionable y sus intenciones son muy claras. No hay vuelta de hoja, pero tampoco tiempo que perder para adaptarnos y tomar lo mejor de esta nueva etapa.
*Economista. Profesor en la Escuela Bancaria y Comercial
Mail: md.arias@ebc.edu.mx
Linkedin: Marcos Novelo
X: @marcos5315
Las opiniones expresadas en este artículo son de exclusiva responsabilidad del autor y no representan la opinión del IMEF.

Suscríbete a IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

‘La Niña’… ¿Con los días contados? Expertos ‘ponen fecha’ del fin del fenómeno climatológico

La Niña ha dominado el clima mundial, provocando inviernos templados en el sur de EU, sequía en el oeste y cultivos resecos en partes de Argentina y Brasil.

Estados Unidos: ¿Pesimismo recesivo válido?

Sigue estando sujeto a debate cuando y con qué duración y profundidad caerá la economía de Estados Unidos en recesión. Hay una corriente que se inclina por el pesimismo, señalando que se avecina una recesión profunda. Pero otros piensan que ese pesimismo no tiene muchos fundamentos y que Estados Unidos sorteará una contracción leve, corta y ordenada. Entre esos últimos se encuentra el profesor Paul Krugman (premio Nobel 2008).

Cadena-de-valor

Cadena de valor, pilar de resiliencia empresarial

La visión directiva y financiera es fundamental para generar y fortalecer la productividad que permita una mayor competitividad y estar en condiciones de encarar con mayores posibilidades de éxito las adversidades que emanan de las variables externas e internas.

Curvas globales descuentan un ciclo más restrictivo 

El repunte de los precios energéticos, una inflación más persistente y expectativas de mayor restricción monetaria provocaron una fuerte corrección en los mercados globales de renta fija, llevando los rendimientos soberanos a máximos multianuales. En adelante, la atención se centrará en los elementos para determinar si las presiones alcistas sobre los rendimientos continúan.

¿Cómo afectaría el plan arancelario de Donald Trump a la economía de EU? Esto explica S&P

El arancel universal de 10% añadiría hasta 1.8 puntos porcentuales al Índice de Precios de Consumo, según estimaciones de la calificadora.

Ligera expansión: Indicador IMEF

En línea con los resultados del Indicador IMEF de los últimos meses de 2023, que sugerían una desaceleración de la actividad económica, la economía sólo creció 0.1% en el 4T23, de acuerdo con la estimación oportuna del PIB publicada por el INEGI. No obstante, los resultados del Indicador IMEF del primer mes de este año, anticipan un mejor comienzo con respecto a diciembre.

La bomba fiscal

El presidente López ha mantenido en su discurso que su gobierno ha sido fiscalmente responsable, conservador y hasta ortodoxo. Ha señalado, de manera reiterada que, debido a su política fiscal austera, el gasto público ha estado bajo control y que no se ha incurrido en mayores déficits en las finanzas públicas y que durante su gobierno no se ha recurrido al endeudamiento. Este discurso es, por decir lo menos, inexacto.