Educación financiera: el juego de la inversión en casa 

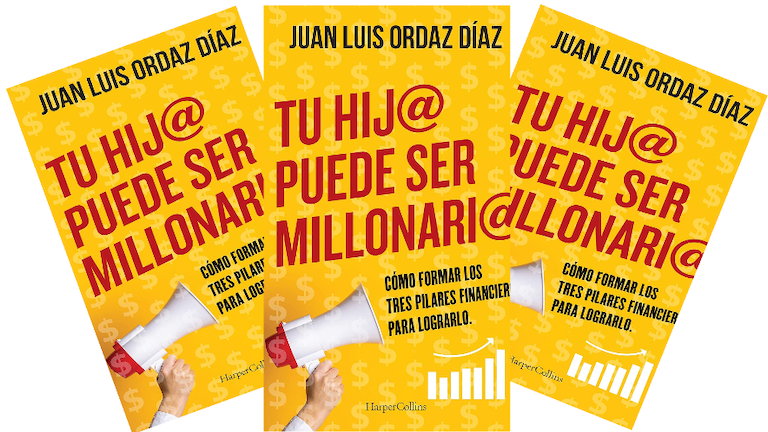
Uno de los tabúes en la educación tradicional es que no se debe hablar a los niños sobre el valor del dinero, pero esta creencia se está derrumbando. Hoy, más que nunca, es importante hablarles a los pequeños sobre la relevancia de tener cuidado con el dinero e invertirlo con sabiduría. En el libro Tu hij@ puede ser millonari@: Cómo formar los tres pilares financieros para lograrlo, el autor presenta herramientas y anécdotas. Aquí presentamos una historia con un buen final financiero incluida en esa publicación.

Sobre el libro

Tu hij@ puede ser millonari@.
Editorial HarperCollins México, 2022
Autor Juan Luis Ordaz Díaz

Datos del autor

Juan Luis Ordaz Díaz es coordinador del Comité de Educación Financiera de la Asociación de Bancos de México y director de Educación Financiera de Citibanamex. Es doctor en Economía por la UNAM y maestro en Economía por El Colegio de México. Ha sido conferencista en diferentes países y cuenta con diversas publicaciones en revistas arbitradas y de divulgación.
Federico Rubli Kaiser, un reconocido economista mexicano, se preguntó ¿cómo puedo enseñarle a mi hijo sobre el dinero y que sepa cómo invertir? En 1994, su hijo Adrián tenía 8 años. Federico pensó que ahorrar en el tradicional cochinito no era una buena práctica e iba en contra de la lógica de un economista y decidió hacer un experimento.

Todos los domingos le daba alrededor de 100 pesos actuales (5 dólares) a Adrián, luego empezó a trabajar el presupuesto y le pedía a su hijo que hiciera cuentas de cuánto dinero gastaría en la semana, y si no se gastaba todo y una parte la dejaba con él, por ejemplo 50 pesos, él se los entregaba a la semana siguiente junto con una cantidad adicional.

El siguiente paso fue darle la opción a Adrián de ganar más si dejaba su dinero más tiempo con él. De esta forma sencilla y divertida le enseñó qué es la inversión, así como el concepto de interés. Todo lo hacían jugando y era divertido para su hijo.

Después Federico introdujo algo adicional: emitió bonos. Ponía en una hoja de papel el nombre de su hijo (quien recibiría el dinero), su nombre (ya que él pagaría), la cantidad que se pagaría y la fecha en que se pagaría ese bono.

Su hijo debía conservar esa hoja, ya que era la garantía de obtener su dinero de vuelta junto con su ganancia. De esta forma Federico le fue enseñando a Adrián cómo funciona el mercado de bonos, dónde se compran y venden títulos de deuda y dónde se financian gobiernos y grandes empresas; las empresas o gobiernos que emiten bonos para financiarse, al igual que Federico lo hacía con su hijo, prometen devolver el dinero prestado al comprador en ese bono más unos intereses fijados previamente.

A pesar de tener sólo 8 años, Adrián entendió muy bien el principio y los domingos negociaba plazos y tasas con su papá. Tiempo después federico agregó otro elemento: el tipo de cambio. Buscaba con su hijo en el periódico el valor del peso en dólares y la cantidad que su hijo invertía con su papá la convertían en dólares. Esperaban el tiempo que ambos habían pactado para devolver el dinero (una o dos semanas) y veían de nuevo el tipo de cambio y convertían el dinero ya con los intereses acordados. Así, Adrián podía ganar tanto por el interés convertido al inicio, como por los movimientos en el tipo de cambio.

Todo fue muy divertido para Adrián y Federico comprobó que educar financieramente a los niños puede ser sencillo y entendible para ellos si se introduce el juego y la práctica con elementos de vida real, incluso se les puede enseñar temas complejos desde temprana edad.

Hoy Adrián es profesor e investigador en el Instituto Tecnológico Autónomo de México y se dedica a enseñar a jóvenes temas sobre economía y tiene gran estabilidad financiera.

Suscríbete a Revista IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

Director del BPI destaca la importancia de autonomía de los bancos centrales

Pablo Hernández de Cos, director del BPI, subrayó la necesidad de que los bancos centrales se centren en la inflación y, en medio de la escalada de ataques de Donald Trump a la Reserva Federal (Fed), de que se proteja su independencia.

Cerrar el ciclo no es cerrar el debate

El Banco de México recortó su tasa de referencia en 25 pb para llevarla a 6.50% y declaró formalmente concluido el ciclo de relajamiento monetario iniciado en marzo de 2024. Cierra la puerta de manera explícita. La decisión coincidió con la publicación de la inflación de abril (4.45% anual vs. 3.93% en 2025).

La disyuntiva: ¿Queremos o no ser socios estratégicos de Estados Unidos?

En cuanto Trump tomó posesión como presidente de EE. UU. ratificó sus intenciones de introducir tarifas generalizadas. Ante el ultimátum, ¿qué nos dicen los datos de EE. UU. sobre la migración indocumentada y el fentanilo provenientes de México? ¿Cómo enfrenta México esta situación?

Crónica de una depreciación anunciada

El tipo de cambio ha subido 2.3 pesos o 13.64%, desde el mínimo del año de 16.85 pesos por dólar alcanzado apenas en septiembre y hasta el máximo de 19.15 pesos por dólar el 20 de noviembre. 

Avances y oportunidades en la inclusión financiera

En términos generales, la ENIF presenta buenas noticias en cuanto al avance de la inclusión financiera. Sin embargo, todavía quedan muchos aspectos por atender que se pueden resolver con políticas focalizadas.

La estimación del crecimiento real del PIB para 2024 se mantiene por tercer mes consecutivo en 2.4%: IMEF

Los resultados de la Encuesta Mensual de Expectativas Económicas del IMEF para 2024 correspondiente a marzo indican que por tercer mes consecutivo se mantiene la estimación del crecimiento real del PIB y se reduce marginalmente el pronóstico de la tasa de inflación.

Habrá que ser pacientes para ver el efecto del nearshoring en los datos: Banxico

Se espera que los impactos más importantes se observen hacia 2024 y 2025: Alejandrina Salcedo, directora general de Investigación Económica del Banco de México.