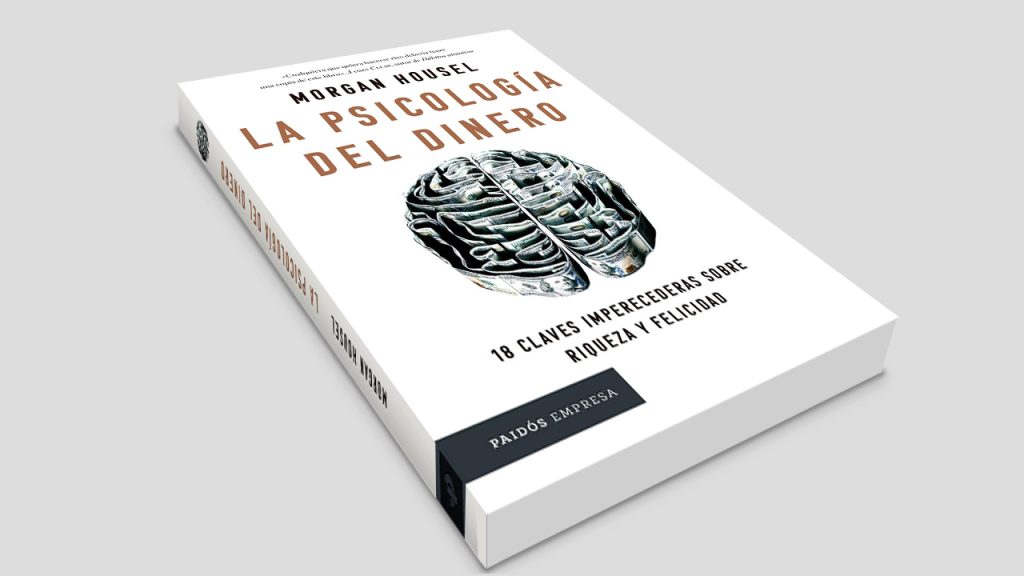
La psicología del dinero

Este libro nos invita a hacernos una pregunta fundamental que raramente nos hacemos, ¿cuál es nuestra relación con el dinero y qué queremos realmente de él?

Sobre el libro

La psicología del dinero. Cómo piensan los ricos: 18 lecciones sobrio riqueza y felicidad
Autor: Morgan Housel
Editorial: Planeta

Datos del autor

Morgan Housel es un importante analista económico y fue durante años uno de los columnistas estrella del Wall Street Journal. Es experto en Behavioral Investing y socio de The Collaborative Fund, una empresa de capital de riesgo que apoya a empresas jóvenes que están haciendo avanzar al mundo. Ha sido dos veces ganador del Best in Business Award, así como dos veces finalista del Gerald Loeb Award, galardones que reconocen la excelencia en el periodismo en los campos de los negocios, las finanzas y la economía.
Las opiniones expresadas en este artículo son de exclusiva responsabilidad del autor y no representan la opinión del IMEF.
En cuestiones de dinero, lo que importa no es lo listo que seas sino cómo te comportas. Tendemos a pensar en la inversión o la gestión de las finanzas personales como una disciplina matemática, en la que los datos y las fórmulas nos dicen exactamente qué hacer. Sin embargo, el rasgo que define a las personas que logran enriquecerse no es su destreza con los números, ni su salario o su talento, sino su historia personal, sus motivaciones y su visión única del mundo, dice Morgan Housel, autor de este libro.

Agrega que un genio que pierde el control de sus emociones puede ser un desastre financiero. Y lo mismo vale en caso contrario: gente de a pie sin formación en finanzas puede enriquecerse si cuenta con unos cuantos patrones de comportamiento, situación que es impensable en otras disciplinas como la arquitectura o la medicina, pero fundamental en el campo de las finanzas.

A partir de 18 claves, Morgan Housel nos enseña cómo funciona la psicología del dinero y cuáles son los hábitos y conductas que nos ayudarán no solo a generar riqueza, sino, más importante aún, a conservarla, porque la riqueza no es fruto de nuestra inteligencia, talento o trabajo, sino de nuestro comportamiento.

De ahí que el autor transmita que las personas de diferentes generaciones, padres, ingresos y valores en todas partes del mundo con distintas economías, mercados laborales, incentivos y grados de suerte aprendan lecciones de manera muy diferente y, por consecuencia, tengan resultados diferentes.

El libro comienza con un relato que apuntala esa aseveración. Son dos hombres: Ronald James Read quien fuera conserje y trabajador de gasolinera estadounidense y terminara a los 92 años como un filántropo e inversor; y Richard Fuscone, un ejecutivo de Merrill Lynch formado en Harvard y con un máster en Administración de Empresas.

El primero dejó una fortuna de 8 millones de dólares, resultado de sus ahorros e inversiones seguras durante varias décadas; mientas que el segundo, alguna vez incluido en la revista de economía Crain como uno de los empresarios exitosos «40 de menos de 40», en 2008 declaró ante un juez no tener ingresos y su casa fue subastada al 75% de su valor.

Housel dice: “Ronald Read fue paciente; Richard Fuscone fue codicioso. La moraleja de esta historia no es ser más como Ronald y menos como Richard, aunque este no es un mal consejo”.

En este libro el autor argumenta que, al tener vidas moldeadas por experiencias distintas, es normal que nuestras decisiones se orienten en diferentes caminos, y esto no tiene que ver con ser más inteligente o estar más informado, sino con nuestra visión sobre la psicología del dinero. De ahí que esta obra sea una opinión sobre el dinero que para unos puede resultar escandalosa, mientras que para otros puede tener mucho sentido.

Suscríbete a Revista IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

Crédito y tasas de interés

Ante la disminución de 50 puntos base de la tasa de interés interbancaria a un día, la presidenta Sheinbaum hizo un llamado a la banca comercial para que reduzca las tasas de interés activas que cobran sobre el crédito, pero ¿es el nivel de las tasas el principal problema?

La disputa por el orden global y los límites del nuevo equilibrio internacional

Durante años buena parte del debate geopolítico estuvo dominado por una idea: Estados Unidos entraba en declive mientras China y Rusia avanzaban hacia un nuevo orden multipolar, pero el debilitamiento relativo de Washington no implica automáticamente el ascenso estable de sus adversarios.

Lo que el director financiero de hoy necesita saber

El rol del director financiero está inmerso en una matamorfosis para la que requiere un impulso hacia la innovación, eficiencia y adaptabilidad.

Brecha de política monetaria entre el Fed y Banxico

Octubre. Creciente divergencia entre la política monetaria: Fed reforzó un tono restrictivo ante los riesgos inflacionarios, Banxico abrió la puerta a futuros recortes de tasas, sorprendiendo al mercado, elevando la sensibilidad de los activos mexicanos a la volatilidad externa.

recesion economica

6 recesiones y 5 expansiones de la economía nacional en 40 años

El Comité de Fechado de Ciclos de la Economía de México (CFCEM) identificó 6 recesiones y 5 expansiones de la economía nacional en el periodo 1980-2020.

Dos paradojas de la estabilidad del dólar

El primer hecho consiste en la tendencia descendente del balance financiero del gobierno federal de Estados Unidos respecto al PIB durante el presente siglo, con déficits cada vez mayores que se agudizaron en 2009 y 2020.

Se confirma contracción: IMEF

Los datos de los indicadores IMEF Manufacturero y No Manufacturero de marzo sugieren la persistencia del estancamiento económico observado en los últimos meses. Ambos señalan ausencia de expansión económica respecto a febrero; se sitúan en zona de contracción.