Mercados

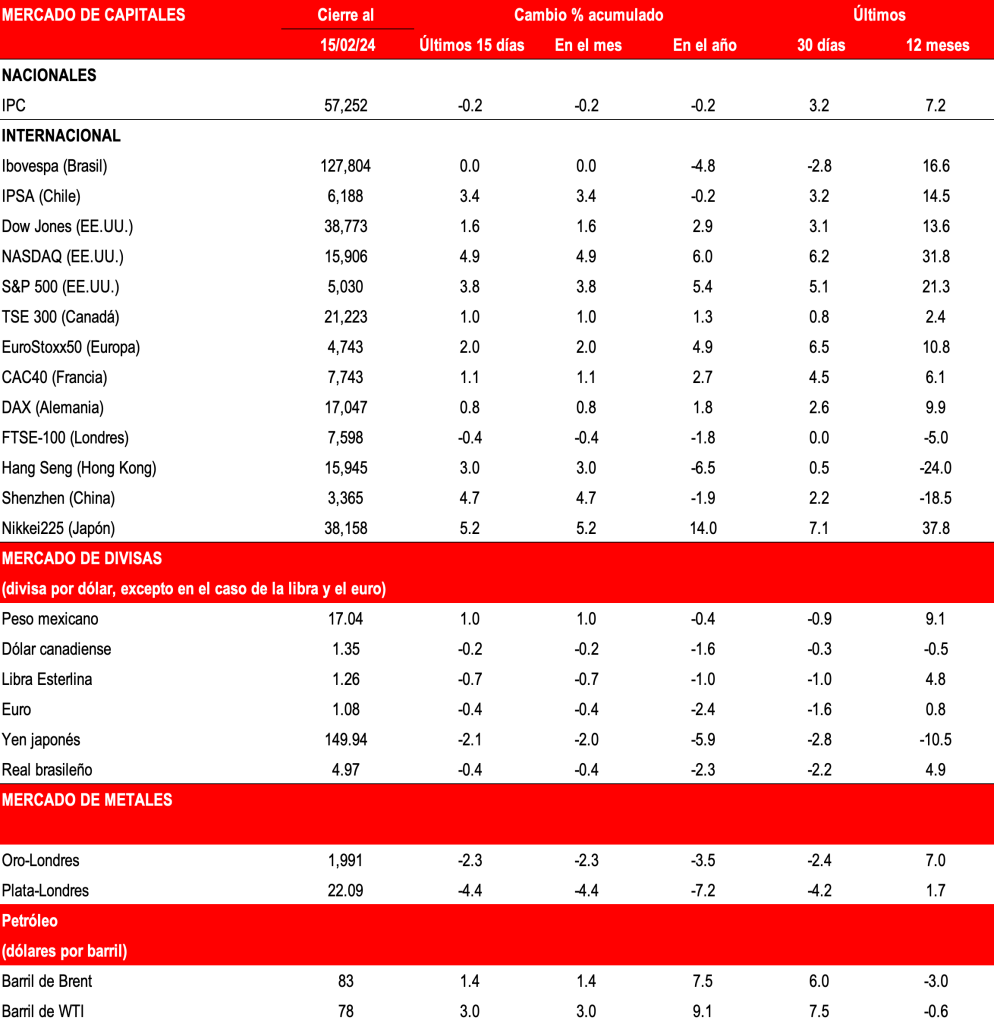
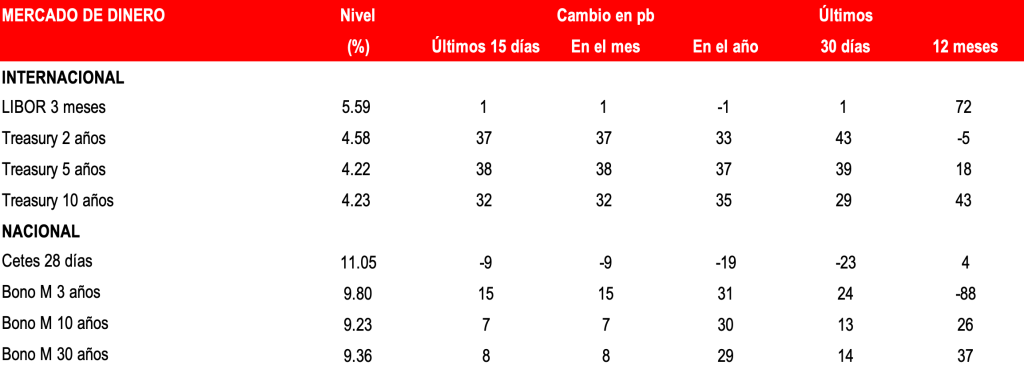
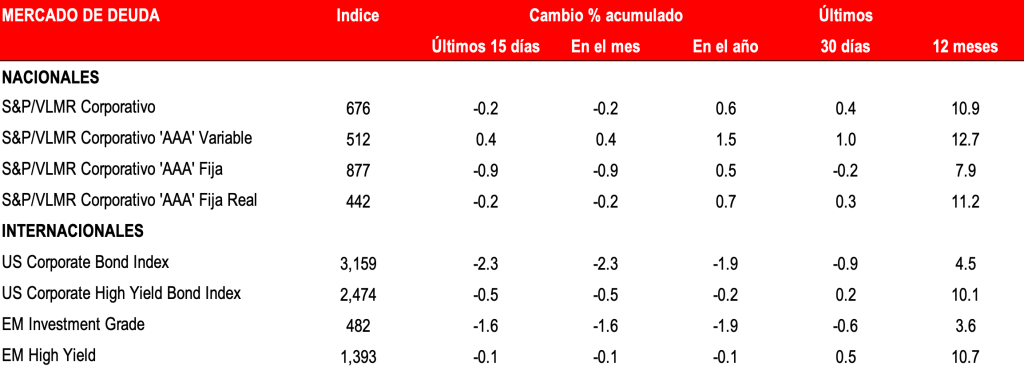
Indicadores financieros al 15 de febrero de 2024

Acción

La dinámica de los mercados financieros sigue fuertemente influenciada por las expectativas sobre el punto de inflexión de la política monetaria global, en particular de la Reserva Federal. Si bien, los miembros del Fed han reiterado el último mensaje de Powell al descartar un recorte en marzo, las recientes cifras económicas en EE. UU. provocaron que los inversionistas retiraran por completo sus apuestas de un recorte antes de la decisión de junio. Ya no anticipan ajustes en los Fed funds en las reuniones de marzo y mayo, manteniéndose en 5.25%-5.50%.

Fuente: Bloomberg, PiP, Banorte

Perspectiva

Si las cifras siguen mostrando un posible retraso de la tendencia de la inflación hacia el objetivo de 2.0%, es probable que el dólar extienda su apreciación hacia los niveles vistos antes del pivote de octubre acompañado de una posición neta significativamente mayor.

Fuente: Bloomberg, PiP, Banorte

Foco

La inflación general anual cayó menos de lo esperado (2.9%), pasando a 3.1% desde 3.4% en diciembre. La tendencia a la baja en la inflación enfrenta retos sobre todo del lado de los servicios vs. la dinámica de los bienes. A mayor detalle, los precios de los servicios excluyendo energía se aceleraron de forma importante en 0.7% m/m y la inflación supercore −que es la inflación subyacente de servicios excluyendo energía y hospedaje, así como uno de los indicadores favoritos del Fed− en 0.8% m/m, su mayor incremento en casi dos años.

Fuente: Bloomberg, PiP, Banorte

Suscríbete a Revista IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

Desinstitucionalizar empobrece

El Nobel en Economía 2024 fue otorgado a los profesores Acemoglu, Robinson y Johnson (ARJ) por “sus estudios acerca de cómo se forman las instituciones y cómo estas afectan a la prosperidad”. El llamado para la 4T no pudo haber sido más oportuno.

El costo financiero del estrés laboral: cuando el agotamiento aparece en el EBITDA

En 1975, el 83% del valor de mercado de las empresas del S&P 500 se explicaba por activos tangibles. Al cierre de 2025 pasó a aproximadamente 92%. El cambio no es un dato curioso: es la razón por la que el EBITDA puede caer sin que haya una sola máquina rota.
México no está en recesión, pero la economía no va bien

En México la actividad económica, medida a través del PIB, está creciendo. No obstante, es claro que para la población no basta con que la economía simplemente se mantenga en terreno positivo. Las personas buscan una mejora sostenida en su bienestar.

Brecha de política monetaria entre el Fed y Banxico

Octubre. Creciente divergencia entre la política monetaria: Fed reforzó un tono restrictivo ante los riesgos inflacionarios, Banxico abrió la puerta a futuros recortes de tasas, sorprendiendo al mercado, elevando la sensibilidad de los activos mexicanos a la volatilidad externa.

Crimen y (no) castigo

Hay dos obras con el título Crimen y castigo. La primera, la novela Fiódor Dostoyevski (1866); la segunda, el artículo del Premio Nobel de Economía Gary S. Becker (1968). El autor parte de esta última, dice, para analizar las consecuencias de que un crimen quede sin castigo.

Flojo crecimiento económico en la primera mitad de 2024: IMEF

Los indicadores IMEF Manufacturero y No Manufacturero del mes de junio sugieren que la economía recuperó cierto dinamismo en el mes, pero se mantuvo el lento ritmo de expansión durante el 2T24; ambos Indicadores registraron cifras que adelantan una expansión moderada.

México cerrará 2022 con inflación de 8.5% y una tasa de interés de 10.5%: IMEF

Las perspectivas para la economía mexicana presentan algunos ajustes importantes de septiembre a octubre, destacando el incremento en la inflación prevista para el presente año, de 8.1% a 8.5%; y para el 2023, de 4.8% a 5.0%.