Mercados

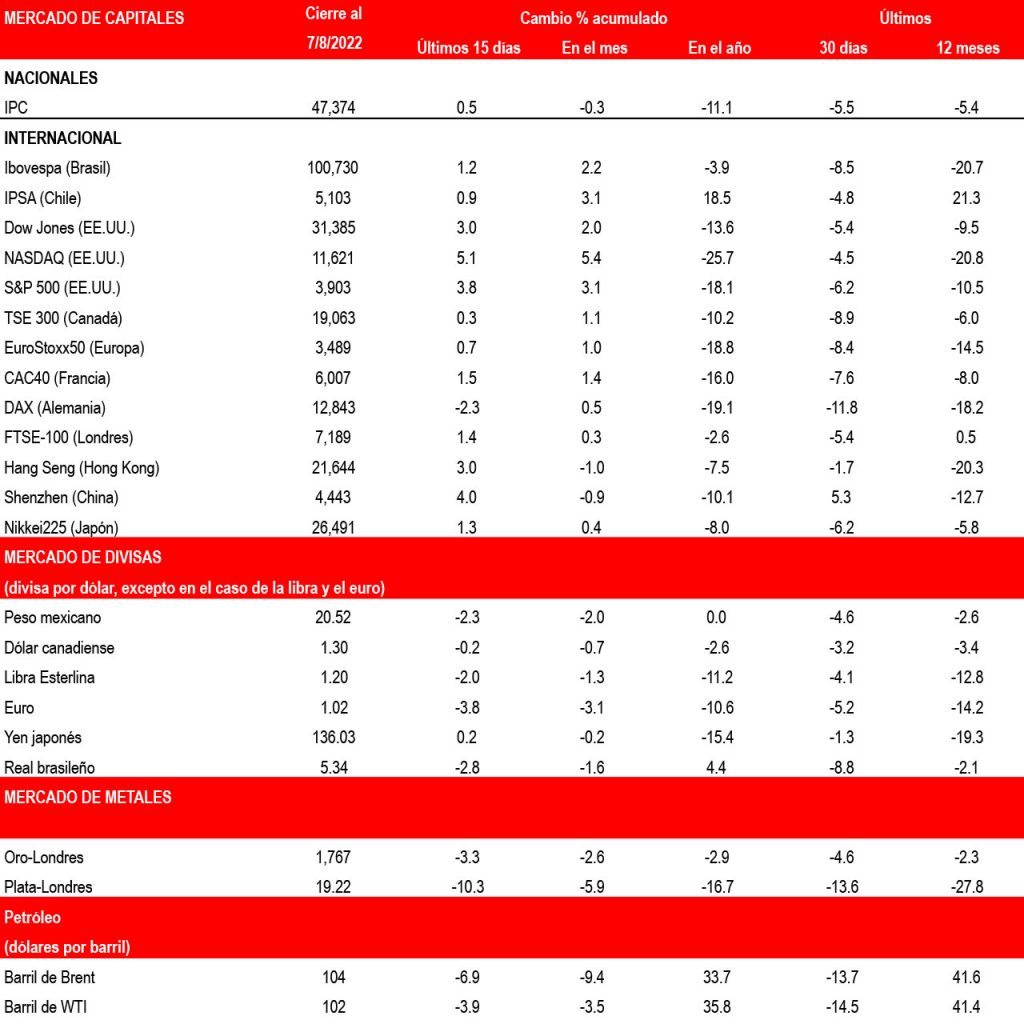
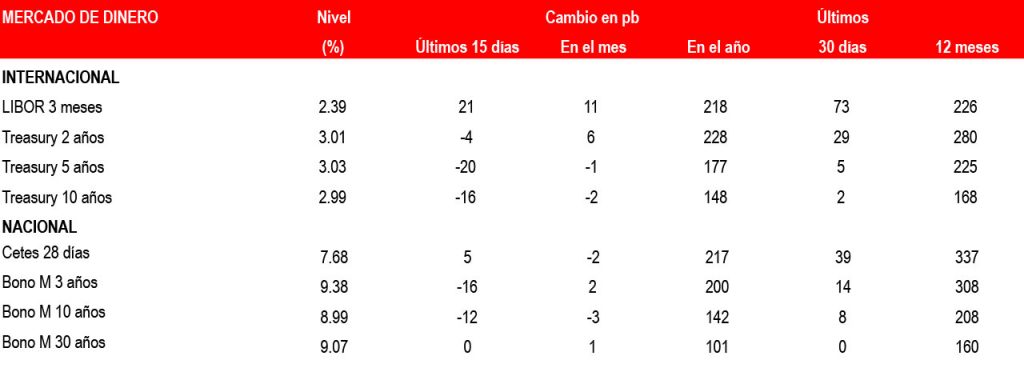
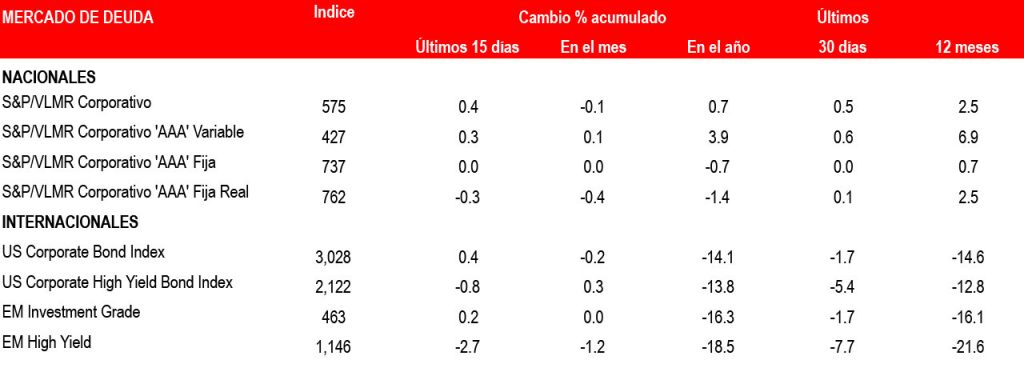
Indicadores financieros al 11 de julio de 2022

Acción

Las secuelas de la pandemia –tanto del lado de la oferta como de la demanda–, los efectos adversos del conflicto entre Rusia y Ucrania, así como el retiro o agotamiento de los estímulos (tanto monetarios como fiscales) han ocasionado un ajuste importante en los precios de diversos activos financieros. Esto se debe a que hoy en día el principal temor entre los inversionistas recae en que el Fed probablemente estará forzado a restringir el crecimiento económico para controlar la peor inflación en cuatro décadas.

Fuente: Bloomberg, PiP, Banorte

Perspectiva

Los participantes del mercado continuarán asimilando diversos factores de riesgo sobre la economía derivados de un entorno internacional muy complejo, así como los riesgos sobre recesión asociados a una política monetaria global que se tornará aún más restrictiva conforme transitemos esta segunda mitad del año, liderados por el Fed. Ante esta incertidumbre, la única certeza es que la volatilidad financiera continuará.

Fuente: Bloomberg, PiP, Banorte

Foco

La incertidumbre radica en si se podrá evitar la temida recesión. Por lo pronto, las señales no son alentadoras. Por ejemplo, varias acciones e índices entraron recientemente a lo que se conoce como un “bear market” –utilizado para ilustrar una disminución de al menos 20% en el valor de un activo respecto a su pico más reciente–. Este fenómeno con frecuencia precede a una recesión. A pesar de ello, el Banco de la Reserva Federal mantiene una narrativa hawkish (i.e. restrictiva), haciendo alusión a que continuarán actuando con firmeza para palear el fuerte aumento de los precios.

Fuente: Bloomberg, PiP, Banorte

Suscríbete a Revista IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

Ministro Láynez advierte sobre supremacía constitucional: ‘Cualquier poder sin control, se tiende a abusar’

El ministro agregó que en una república democrática siempre debe haber límites y que en nuestro país no existen ahora mismo.

Aranceles-acero-y-aluminio

Otro problema para México: senadores de Estados Unidos piden aranceles vs. acero y aluminio. ¿Por qué?

Los senadores argumentan que el aumento de esos productos en el periodo 2019-2022 es el mayor de cualquier exportador a EU.
Tasas altas en Estados Unidos por más tiempo del estimado

El inicio del ciclo de baja en tasas en EE. UU. se ha retrasado. Las señales son mixtas con indicadores de actividad económica más débiles, un mercado laboral sólido y reportes de inflación por debajo de lo estimado, pero todavía lejos del objetivo del banco central.

Brecha de política monetaria entre el Fed y Banxico

Octubre. Creciente divergencia entre la política monetaria: Fed reforzó un tono restrictivo ante los riesgos inflacionarios, Banxico abrió la puerta a futuros recortes de tasas, sorprendiendo al mercado, elevando la sensibilidad de los activos mexicanos a la volatilidad externa.

IMEF incrementa la estimación de crecimiento 2022 de 1.9 a 2.5%

La estimación del crecimiento real del PIB para 2022 se incrementa en noviembre a 2.5%. El mes previo, se ubicó en 1.9%. El pronóstico de la tasa de inflación para 2022 se incrementa a 8.6%, dejando atrás la estimación de 8.5% registrada en octubre.

mexico-tiene-buenas-leyes-pero-implementarlas-es-otra-cosa

«México tiene muy buenas leyes, pero implementarlas es otra cosa”

A dos años de entrada en vigor del T-MEC se hace una valoración del aspecto laboral. El Economista.

Estados Unidos: ¿Pesimismo recesivo válido?

Sigue estando sujeto a debate cuando y con qué duración y profundidad caerá la economía de Estados Unidos en recesión. Hay una corriente que se inclina por el pesimismo, señalando que se avecina una recesión profunda. Pero otros piensan que ese pesimismo no tiene muchos fundamentos y que Estados Unidos sorteará una contracción leve, corta y ordenada. Entre esos últimos se encuentra el profesor Paul Krugman (premio Nobel 2008).