Truss no es Thatcher

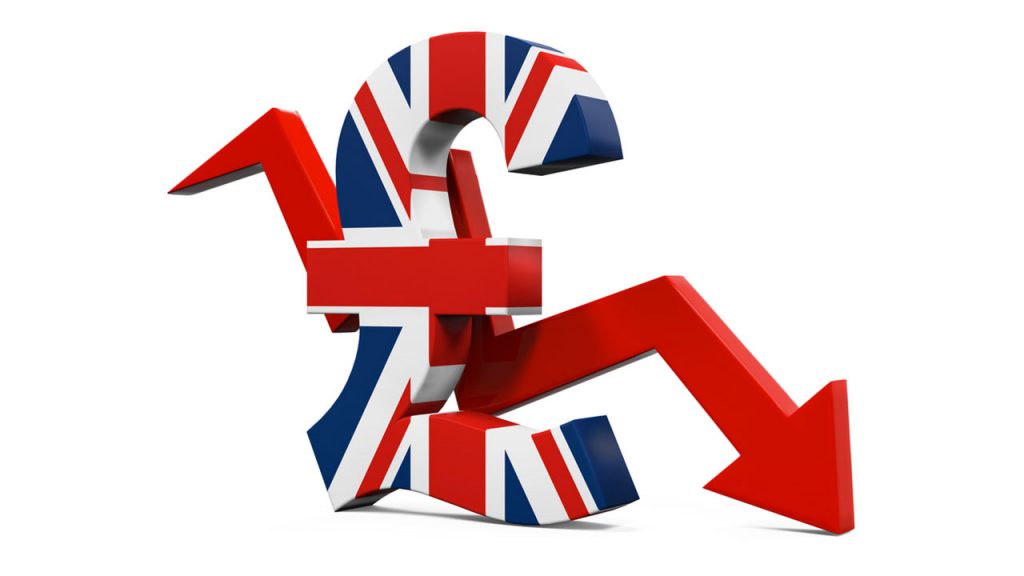
Con menos de un mes como primera ministra del Reino Unido, Liz Truss ha zanjado una crisis económica y política. Su plataforma electoral la basó en que seguiría políticas liberales como lo hizo Thatcher, tales como reducciones de impuestos y desregulaciones para estimular la actividad económica. Con estos elementos integró un paquete económico radical, dándolo a conocer en forma por demás apresurada hace casi dos semanas. A tan sólo cuatro días del anuncio, la falta de credibilidad por parte de los mercados financieros impulsó una fuerte caída de la libra esterlina.
Por Federico Rubli Kaiser
La señal fue muy clara: los mercados no creerían en un plan de reducción de impuestos sin una contraparte para compensar la pérdida de ingresos. Es decir, sin un ajuste por el lado del gasto se crea un desequilibrio fiscal. Inclusive el FMI urgió al gobierno reconsiderar los recortes de impuestos, lo que agravó la volatilidad.

El plan de estímulo económico de Truss desde un inicio está destinado al fracaso porque este paquete de políticas de oferta (side economics) se está implementando bajo condiciones de aumentos de tasas de interés y de elevada inflación. Ésta alcanzó en agosto una tasa anual de 9.9% lo que propició que el Banco de Inglaterra aumentara su tasa de política en 50 puntos base el 22 de septiembre para alcanzar 2.25 por ciento.

Ante esta situación, en vez de rectificar, el gobierno se entercó. El ministro de Hacienda Kwasi Kwarteny sorpresivamente anunció la abolición del rango superior del impuesto sobre la renta de 45% e insistió en el éxito del programa. Pero los mercados no se dejan engañar: la libra alcanzó un nuevo mínimo histórico y para evitar una crisis en el mercado de bonos (guilt market) y el hipotecario, la semana pasada el Banco de Inglaterra comenzó con la compra masiva de bonos. El Economista. Ver más…
Economista egresado del ITAM. Cuenta con Maestría y estudios de doctorado en teoría y política monetaria, y finanzas y comercio internacionales. Columnista de El Economista. Ha sido asesor de la Junta de Gobierno del Banxico, Director de Vinculación Institucional, Director de Relaciones Externas y Coordinador de la Oficina del Gobernador, Gerente de Relaciones Externas, Gerente de Análisis Macrofinanciero, Subgerente de Análisis Macroeconómico, Subgerente de Economía Internacional y Analista. Twitter LinkedIn
Este artículo se publicó originalmente en el periódico El Economista el 4 de octubre de 2022.

Suscríbete a IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

Inflación comenzará a caer en EE.UU. por estas razones, según vicepresidenta de la Fed

La vicepresidenta de la Reserva Federal de Estados Unidos (Fed), Lael Brainard, señaló que los informes recientes muestran que la fuerte inflación en Estados Unidos está cediendo.

Plan Pemex 2025-2030: los 5 puntos que debemos conocer 

El Plan Integral 2025–2035 presentado por Pemex busca proyectar una década de operaciones más diversificadas y financieramente sostenibles. Sin embargo, un análisis comparativo con el cierre operativo y financiero de 2024 revela que la distancia entre los objetivos y la realidad es significativa.
Arranque débil: Indicador IMEF Manufacturero y No Manufacturero

El Indicador IMEF Manufacturero y No Manufacturero de enero de 2026 sugiere que la actividad económica inició el año con señales de debilidad tras un cierre de 2025 con crecimiento moderado. En enero ambos indicadores se mantuvieron en zona de contracción.

¿Menos efectivo, menor ilegalidad?

Hay un exceso de efectivo circulando en la economía mexicana. Tanto que a cada adulto le correspondería tener 35 mil pesos en efectivo en la cartera. Reducirlo se ha convertido en una de las estrategias para combatir actividades ilegales, pero la realidad es compleja.

La estimación del crecimiento real del PIB para 2024 se mantiene por tercer mes consecutivo en 2.4%: IMEF

Los resultados de la Encuesta Mensual de Expectativas Económicas del IMEF para 2024 correspondiente a marzo indican que por tercer mes consecutivo se mantiene la estimación del crecimiento real del PIB y se reduce marginalmente el pronóstico de la tasa de inflación.

acciones mexico

¿Por qué nadie coloca acciones en México?

El peso de BIVA analizado desde la Bolsa Mexicana de Valores.

fintech

Inversión en fintech se concentrará en menos empresas

La inversión en la industria financiera tecnológica se moverá hacia menos empresas pero de más calidad, planteó Antonia Rojas, socia de ALLVP. El Economista