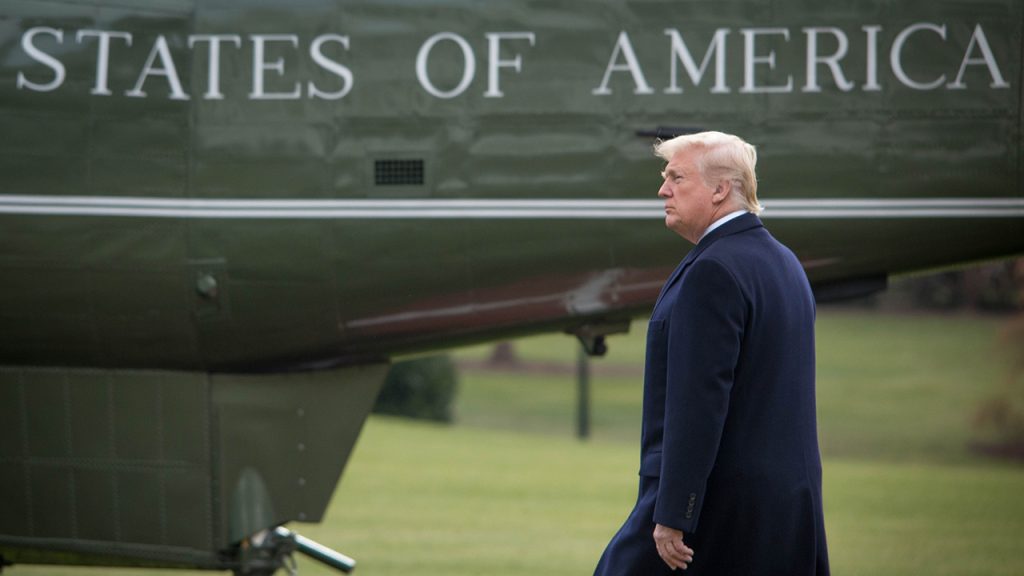
¿Y qué tal si regresa Trump?

El sector privado debe empezar a construir relaciones cercanas con sus homólogos de EE. UU. y un bloque binacional de empresarios en defensa del TMEC.
Por Enrique Quintana
No creo que sea un hecho consumado. Faltan diversos procesos y acontecimientos, pero no puede negarse que por ahora ese es el escenario más probable.

RealClearPolitics, un sitio agregador de encuestas, señala que, al día de hoy, de las últimas diez encuestas reportadas, Trump lleva ventaja en siete, Biden en dos y hay una en la que están empatados.

Pero, quizá lo más importante es que Trump lleva ventaja en seis de siete estados bisagra, que son los determinantes para el resultado electoral.

Todavía habrá que observar el impacto que tenga en las intenciones de voto el proceso legal de Trump por los acontecimientos del 6 de enero de 2021, cuyo juicio arrancará en 19 días, es decir, el 4 de marzo próximo.

Todo puede pasar, pero de acuerdo con la información disponible, Trump lleva las de ganar, sin duda y de manera aplastante en la nominación republicana, pero probablemente también en la elección presidencial de noviembre.

Si ese es el escenario más probable, ¿en qué medida estamos preparados para un eventual regreso de Trump a la Casa Blanca?

No le hablo de las enormes repercusiones geopolíticas que este hecho tendría, como el abandono de Ucrania a su suerte y su casi segura derrota ante Rusia; del virtual desmantelamiento de la OTAN por su falta de financiamiento o de la escalada de un nuevo enfrentamiento comercial con China, solo por citar algunas de las más obvias.

Me refiero a las implicaciones más cercanas, en la relación entre México y Estados Unidos.

Tenga la certeza de que habría una nutrida pirotecnia durante el proceso electoral. En la medida que la llegada de inmigrantes a través de la frontera mexicana, así como el tráfico de precursores del fentanilo o de la misma droga, se han convertido en protagonistas de la campaña, habría serias y frecuentes referencias y críticas a México a lo largo de la campaña. Como se dice coloquialmente, nos volveremos piñata nuevamente.

¿Qué diferencia habría respecto a la anterior campaña de Trump?

Debido a que el gobierno de Trump negoció y firmó el TMEC (USMCA), es poco probable que la campaña se caracterizara por tener un discurso dirigido a la cancelación de este tratado, como ocurrió en el año 2016, cuando parte del discurso del candidato republicano fue terminar con el TLCAN. Ver nota completa.

* Periodista y conferencista. Actualmente es vicepresidente y director general editorial de El Financiero. Participa en los programas de TV La Silla Roja y Al Cierre. Ofrece conferencias a Consejos, empresas y organizaciones diversas.
Esta nota se publicó originalmente en el periódico El Financiero el 15 de febrero de 2024.
Las opiniones expresadas en este artículo son de exclusiva responsabilidad del autor y no representan la opinión del IMEF.

Suscríbete a IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

dolar-fed

¿Son ustedes supersticiosos? La decisión de la FED nos remonta a 1994

¿Son ustedes supersticiosos? En 1994 México estuvo asociada con El Efecto Tequila. Le dimos de beber al mundo una botella con sabor amargo. El Economista

Ormuz, el cambio que viene: geopolítica, energía y activos no soberanos

Los iraníes implementaron un esquema de cobro de peajes por el Estrecho de Ormuz aceptando pagos en bitcoin y stablecoins vinculadas al dólar. La lección: monetización de infraestructura física crítica mediante activos no soberanos en un contexto de sanciones y acceso restringido al sistema financiero internacional.

El peso fuerte: ¿nuevo equilibrio o espejismo financiero?

El peso mexicano ha recuperado una posición que parecía difícil después de los episodios de volatilidad; está en niveles no vistos desde 2024 y, con ello se coloca en el centro del debate: ¿es una nueva etapa de fortaleza estructural o una apreciación que eventualmente tendrá que corregirse?

Implicaciones a corto y largo plazo del triunfo demócrata

Los resultados preliminares de las elecciones en Estados Unidos muestran que en un amplio segmento de la población estadounidense las políticas impulsadas por la administración de Trump han resultado negativas, por lo que se esperan implicaciones directas en varios frentes.

IMEF incrementa la estimación de crecimiento 2022 de 1.9 a 2.5%

La estimación del crecimiento real del PIB para 2022 se incrementa en noviembre a 2.5%. El mes previo, se ubicó en 1.9%. El pronóstico de la tasa de inflación para 2022 se incrementa a 8.6%, dejando atrás la estimación de 8.5% registrada en octubre.

México cerrará 2022 con inflación de 8.5% y una tasa de interés de 10.5%: IMEF

Las perspectivas para la economía mexicana presentan algunos ajustes importantes de septiembre a octubre, destacando el incremento en la inflación prevista para el presente año, de 8.1% a 8.5%; y para el 2023, de 4.8% a 5.0%.

Sin impulso: Indicadores IMEF Manufacturero y No Manufacturero

Los datos de los indicadores IMEF Manufacturero y No Manufacturero correspondientes a junio sugieren que la economía se mantiene sin un impulso robusto. El diagnóstico de debilidad se mantiene. Las cifras, por debajo del umbral de expansión, reflejan una atonía en el dinamismo de ambos sectores.