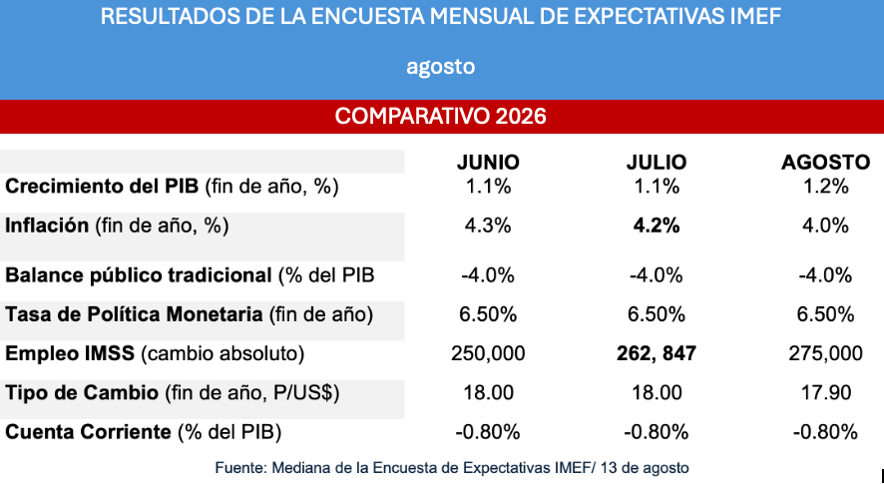
El crecimiento real del PIB pasa de 1.1% a 1.2%; el empleo de 262 mil 847 a 275 mil afiliados al IMSS; el tipo de cambio se reduce a 17.90 pesos por dólar; la tasa de inflación baja de 4.2 a 4.0%. La expectativa del balance público tradicional como proporción del PIB se ubica nuevamente en -4.00%; la cuenta corriente como proporción del PIB también queda en -0.80%. En 6.50% se estima la tasa de política monetaria.
Recientemente se dio a conocer el dato oportuno del
PIB al segundo trimestre
que reflejó una mejoría. En esos tres meses, la
expansión fue de 2.1% con respecto al mismo trimestre del año anterior.
Es muy probable que el Mundial haya agregado marginalmente una mejora a ese crecimiento, no obstante, aún no se cuenta con datos duros más completos a junio y julio que permitan tener una evaluación completa del impacto económico del Mundial y concluir si esa tasa de 2.1% fue un efecto pasajero o no.
Lo que es un hecho es que este aumento oportuno del ritmo de crecimiento apenas contribuyó a un
incremento marginal en la expectativa de crecimiento en nuestra encuesta de 0.1%, para llevarla a un cierre del año previsto en 1.2%.
Toda noticia de un mayor dinamismo económico es positiva, no obstante, se trata de movimientos pequeños muy por debajo de nuestro potencial
de crecimiento que durante más de 15 años estuvo directamente correlacionado con el de Estados Unidos. De hecho, siempre estuvo ligeramente por arriba del reportado para aquel país.
LAS RAZONES DEL QUIEBRE
En 2018 se da un quiebre significativo al deteriorarse el clima de negocios detonado por la
cancelación del aeropuerto de Texcoco.
A partir de ese momento, México empezó a crecer a un ritmo mucho menor que Estados Unidos. Después de la caída pronunciada por la
pandemia,
México no ha recuperado su ritmo de crecimiento, ha estancado mientras que Estados Unidos muestra un crecimiento fuerte.
Este comportamiento plantea que el TMEC ayuda a un mayor crecimiento; no obstante, hay otros factores cruciales
complementarios para impulsar al crecimiento como la generación de confianza, así como contar con un marco jurídico y regulatorio confiable y estable. Sin esas condiciones, el IMEF reitera una vez más que la inversión privada no fluirá y el país no crecerá al ritmo que debiera hacerlo.
Asimismo, la
inversión en infraestructura
tiene que reactivarse a través de inversiones que tengan un efecto multiplicador y no en proyectos aparentemente vistosos que no aportan mucho a la economía y pierden dinero.
Una de las mayores preocupaciones es que la
aviación comercial
en la Ciudad de México se perfila hacia un colapso en un par de años por la ausencia de una infraestructura aeroportuaria segura, suficiente, amplia, funcional y moderna.
El AICM y el AIFA juntos no podrán satisfacer la mayor conectividad y crecimiento de pasajeros que se proyecta a futuro. Consideramos que en la discusión pública y en las posturas del sector privado sobre infraestructura, la consideración de un nuevo aeropuerto es fundamental.
Si bien no hay un espacio geográfico cercano para un proyecto,
valdría la pena reexplorar a Texcoco
para evaluar la viabilidad legal y del terreno. Desde luego es un proyecto de largo plazo (5 a 7 años), pero no
iniciarlo a la brevedad
implicará un serio obstáculo al crecimiento económico futuro.
Por otro lado, no hay que olvidar que la disponibilidad amplia y estable de unas redes eléctrica y de carreteras en buen estado y segura contribuye mucho más al crecimiento que, por ejemplo, un ferrocarril de carga que va de un centro económico muy pequeño a otro similar y, además, sufre descarrilamientos constantes por su baja calidad de construcción.
DE DÓNDE VENDRÁ EL CRECIMIENTO
Cabe preguntarse de qué fuentes procederá el crecimiento esperado por nuestra encuesta para 2026 de 1.2%.
Ciertamente no será mediante la inversión que continúa inhibida
por ya cerca de 25 meses.
Si bien el consumo privado ha mostrado algunas señales de recuperación, el año pasado solo creció 1% con respecto al mismo mes del año anterior, mientras que hace 15 años lo hacía persistentemente por encima del 2%.
El último dato disponible a mayo mostró una variación porcentual real mensual de solo 0.1% Es más, su tendencia en los últimos 25 meses ha sido decepcionante. De mayo de 2024 a mismo mes de 2026 únicamente en 5 meses el consumo ha crecido a una tasa real mensual de 1% o superior. El promedio mensual de los restantes 20 meses fue una caída real de -0.14%.
Al no contribuir el consumo y la inversión significativamente al crecimiento esperado, la única fuente que queda, y que los datos respaldan, es el desempeño de las exportaciones.
No podemos dejar de reiterar nuestra
preocupación por el ritmo de crecimiento de la deuda,
originada por un proceso de consolidación fiscal que nos lleva a pensar que no logrará su objetivo de reducirse a 3%, y que seguramente concluirá el año ligeramente por debajo de 5%.
Con la falta de crecimiento,
el indicador de deuda bruta del sector público con respecto al PIB probablemente llegará a 60% este año, cuando la SHCP planteó 52%
en su documento de Criterios Generales de Política Económica para 2026. Además, a pesar de la reducción de las tasas de interés, los gastos financieros del gobierno con respecto a sus ingresos totales se encuentran persistentemente ya por encima de 15%.
Estos dos indicadores
de apalancamiento son disparadores automáticos en las metodologías de las calificadoras que
pudieran detonar una perspectiva negativa
en los siguientes meses. No sorprende que dos analistas de distintas calificadoras se pronunciaran en fechas recientes con preocupación acerca de la lentitud de avance en la consolidación fiscal.
La deuda bruta del sector público a junio de este año alcanzó 20.3 billones de pesos, más del doble que en diciembre de 2018 y cuatro puntos del PIB por arriba del esperado en el documento de Criterios.
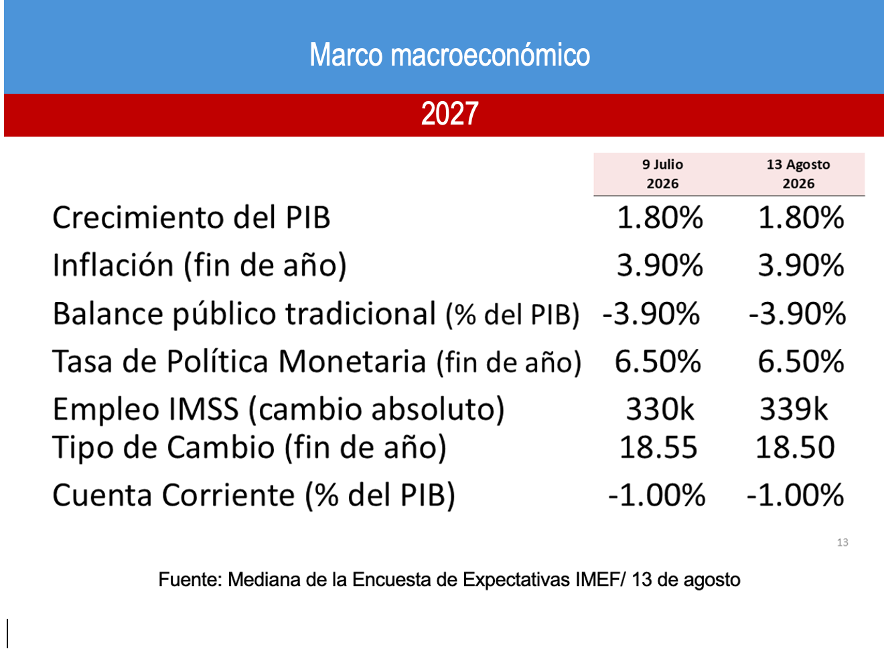
El Comité Nacional de Estudios Económicos del IMEF realiza mensualmente una encuesta entre sus integrantes sobre las principales variables macroeconómicas. Los pronósticos de la encuesta realizada en agosto para 2026 y 2027 se presentan en las siguiente tablas. El reporte completo se puede consultar
aquí.
La encuesta recoge las expectativas de 45 analistas, todos ellos economistas con amplia experiencia y reconocido prestigio.