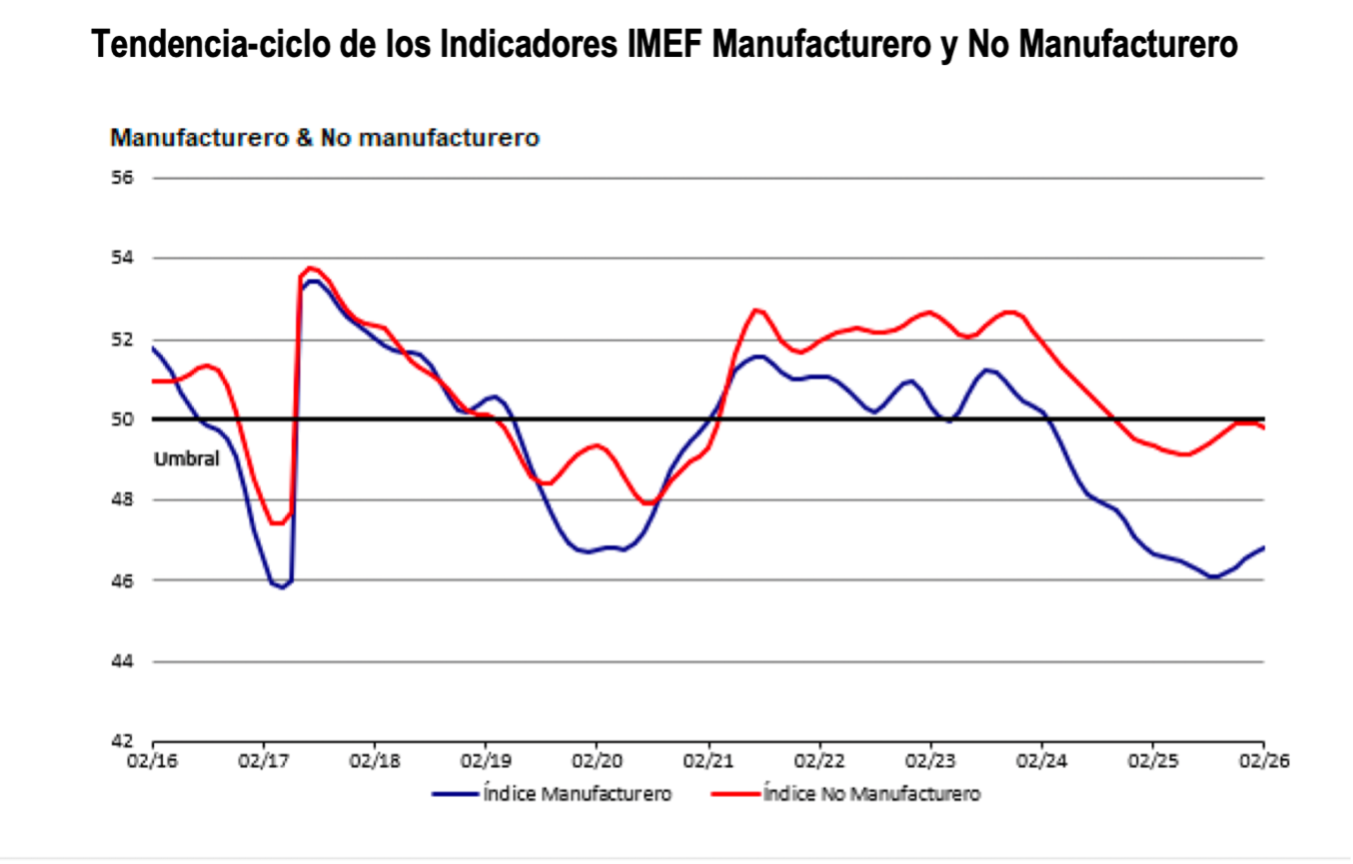
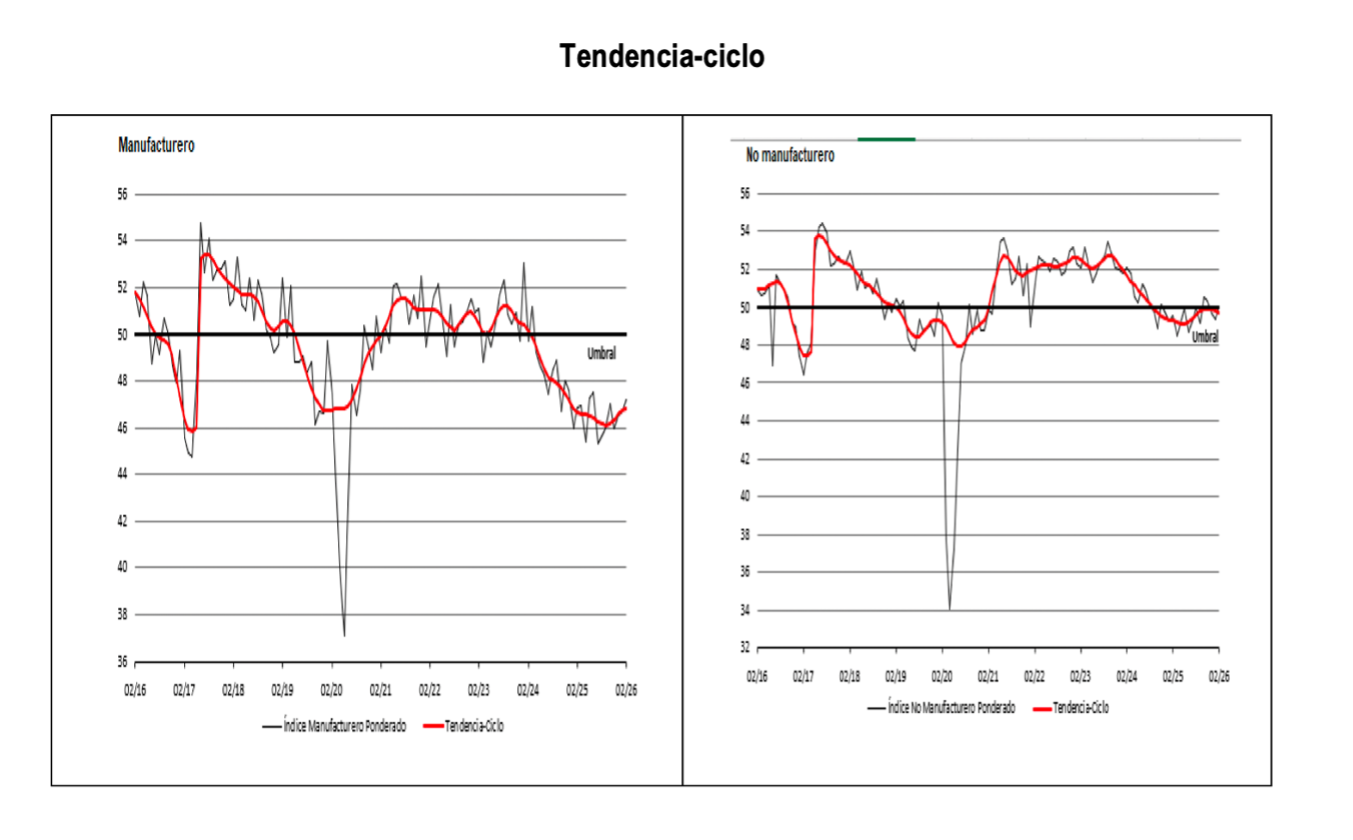
El sector manufacturero registró un avance en el índice general, pero continúa acumulando más de 20 meses en zona de contracción, con una tendencia-ciclo que apenas insinúa una desaceleración menos intensa, sin evidencias claras de cambio de ciclo. Por su parte, el indicador
no manufacturero alcanzó el umbral de expansión, impulsado por mejoras en algunos componentes clave; sin embargo, su tendencia-ciclo permanece en terreno contractivo y con una estabilización incipiente más que una recuperación firme.
El Indicador IMEF
Manufacturero mostró una
mejora al pasar de 46.7 a 47.2 puntos, lo que representa un avance de 0.5 unidades respecto a enero. A pesar de este incremento, el indicador acumula 23 meses consecutivos en zona de contracción, reflejando una
debilidad estructural prolongada en la actividad industrial.
La serie tendencia-ciclo también registró un ligero aumento de 0.1 puntos, ubicándose en 46.8 unidades, lo que sugiere una contracción menos intensa, aunque todavía
sin señales claras de cambio de ciclo. El subíndice ajustado por tamaño de empresa avanzó 0.8 puntos hasta 48.3 unidades, mostrando una mejora moderada entre distintos segmentos productivos.
El Indicador IMEF
No Manufacturero mostró una mejora en el índice general, que
subió de 49.4 a 50.0 puntos, alcanzando el umbral de expansión tras un avance de 0.6 unidades respecto a enero. No obstante, la serie tendencia-ciclo retrocedió (-) 0.1 puntos, manteniéndose en terreno contractivo, lo que sugiere que la mejora aún no se consolida plenamente en la dinámica subyacente del sector. La medición ajustada por tamaño de empresa registró un
repunte significativo de 2.1 puntos, pasando de 49.0 a 51.1 unidades y regresando a zona de expansión.
LA COYUNTURA
Después de que la economía mexicana mostró una marcada debilidad en los primeros tres trimestres de 2025, cerró el año con una tasa de crecimiento mayor a la esperada. Esto se debió a un ligero
fortalecimiento del sector servicios, acompañado por un desempeño marginalmente positivo de las actividades secundarias, las cuales habían mostrado contracciones en los primeros nueve meses del año pasado.
El
sector servicios mantuvo cierto dinamismo, gracias a la resiliencia de las ventas al menudeo y su encadenamiento comercial, que representan la mayor parte de las actividades terciarias. Por su parte, la producción industrial se recuperó en el último trimestre del año, gracias a un ligero repunte de la manufactura y de la construcción, los cuales resultaron modestos en el contexto de lo observado a lo largo del año.
Por lo anterior, esta mejora de la actividad al cierre de 2025 se considera marginal y se anticipa que el bajo dinamismo de la economía mexicana se mantendrá. De hecho, los
principales indicadores de demanda agregada apuntan a un debilitamiento sostenido a lo largo de 2026. Por una parte, el consumo privado no ha crecido y la confianza del consumidor sugiere que esto podría acentuarse más adelante.
Por otra parte, las
exportaciones han comenzado a perder dinamismo, a pesar de que fueron el principal impulso de la economía mexicana en 2025. La inversión pública y privada se mantiene en niveles bajos y la incertidumbre que prevalece en torno al crecimiento y la política económica dentro y fuera de México no presentan buenas perspectivas para la formación de capital.
El
mercado laboral se ha deteriorado, observándose un
incremento significativo de la tasa de informalidad y una baja afiliación de trabajadores al Instituto Mexicano del Seguro Social, pues a enero del presente año se registró un crecimiento neto de menos de 200 mil plazas en los últimos 12 meses.
Mientras tanto,
el endurecimiento de la política migratoria de Estados Unidos se ha manifestado en una caída de las remesas internacionales, las cuales se mantienen cerca de sus máximos históricos, pero en una trayectoria descendente que podría acentuarse este año.
En este contexto, la
persistencia de la inflación al consumidor y las limitaciones que ello impone al relajamiento subsecuente de la política monetaria, representan obstáculos para el crecimiento en 2026. Un descenso más lento de la tasa objetivo de política monetaria y la debilidad global del dólar anticipan un peso fuerte que podría tener efectos negativos sobre las exportaciones eventualmente.
Finalmente, las principales variables sensibles a las expectativas de mercado, tales como
las tasas de interés y el riesgo país, mantienen un comportamiento ordenado.
Consulta el reporte completo del Indicador IMEF
aquí.