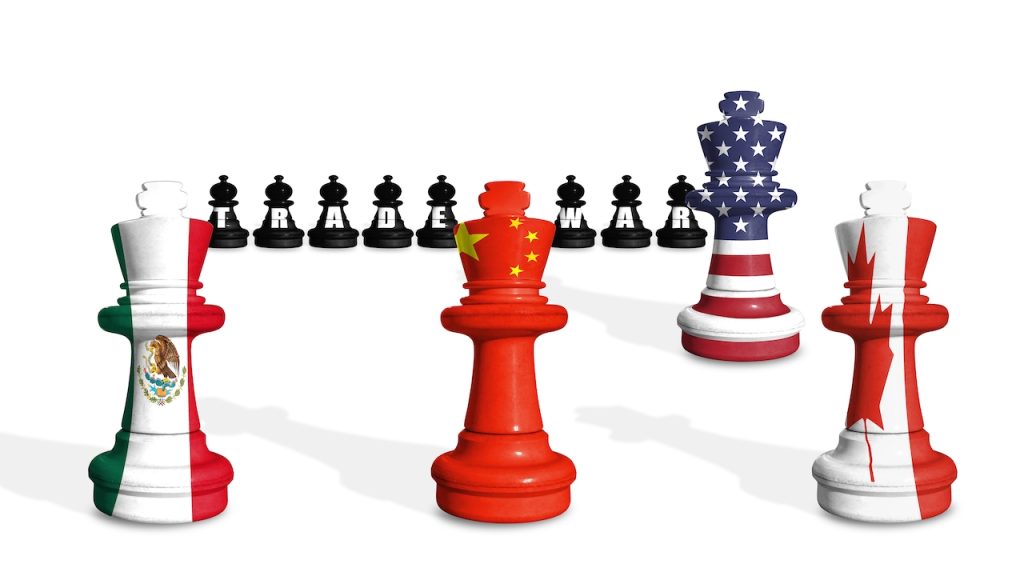
¿Qué pretende realmente Donald Trump al aplicar aranceles? ¿Son solo un medio de presión para que México adopte medidas más firmes en seguridad, o busca equilibrar el déficit comercial bilateral? ¿O ambas cosas?
Resulta complejo entrar en la mente del presidente, pero es necesario hacerlo para prever sus próximos movimientos.
El discurso pronunciado ante el Congreso el martes pasado revela algunos indicios claros de su lógica. Trump afirmó textualmente sobre los aranceles:
“Otros países han aplicado tarifas contra nosotros por décadas, y ahora llegó nuestro momento de imponerlas también. En promedio, la Unión Europea, China, Brasil, India, México y Canadá —entre muchos otros— nos cobran tarifas mucho más altas de las que nosotros aplicamos. Esto es profundamente injusto”. Evidentemente, respecto a México y Canadá, esta afirmación es falsa.
Añadió:
“El 2 de abril entrarán en vigor los aranceles recíprocos. Cualquier tarifa que otro país nos imponga, nosotros la aplicaremos en igual medida. Eso es reciprocidad”. Cabe señalar que México actualmente aplica cero aranceles a productos estadounidenses.
Finalmente, sentenció:
“Historias como la de Jeff, trabajador de la industria siderúrgica, nos recuerdan que los aranceles no solo protegen empleos, sino también el alma de nuestra nación. Estas medidas buscan devolverle a Estados Unidos riqueza y grandeza”.
Los aranceles, en efecto, pueden servir a Trump para ejercer presión en temas migratorios y de seguridad. Pero también reflejan su determinación de cerrar parcialmente la economía estadounidense para volver a un pasado que, desde su perspectiva, era mejor.
La lógica del mandatario y sus asesores se basa en creer que las empresas manufactureras de EU, que en décadas recientes migraron a China, México o Canadá, regresarán al país para evitar costos adicionales por aranceles, impulsando así una reindustrialización.
No obstante, esta visión ignora la realidad actual.
Hace 50 años, la industria representaba un 33% del PIB estadounidense; hoy solo alcanza el 19%. Mientras tanto, los servicios y el comercio pasaron de un 65% al 78%, permitiendo a EU mantener su liderazgo económico global.
Pensar que una reindustrialización hará más rico al país es simplemente ilusorio. Las economías modernas avanzan principalmente a través del crecimiento del sector servicios, no mediante la manufactura tradicional.
China ejemplifica claramente esta transición: aunque su sector industrial todavía constituye un 37%, se reduce rápidamente frente al auge del sector servicios, que ya representa el 57%.
Trump vive anclado en la nostalgia de un pasado económico irrepetible. Su intención de revertir esta tendencia histórica podría ocasionar una disrupción global, beneficiando indirectamente a otras potencias económicas, como China y la Unión Europea.
El déficit comercial de Estados Unidos refleja la evolución natural de su estructura económica, orientada actualmente a actividades con mayor valor agregado, lo cual hace más eficiente importar ciertos productos manufacturados del extranjero.
En México, particularmente en la industria automotriz, se ha formado un ecosistema regional consolidado. Las empresas automotrices no desmontarán sus plantas mexicanas para mudarse a estados como Michigan o Wisconsin. Esta integración productiva es tan profunda que suele describirse como un “huevo revuelto”, donde resulta imposible separar claramente sus componentes.
Incluso si EU atrajera nuevas inversiones, el cambio estructural tomaría años o décadas. Mientras tanto, la imposición de aranceles encarecería vehículos y otros bienes, causando graves trastornos en diversos sectores exportadores.
Esperemos que las propias empresas estadounidenses logren frenar esta riesgosa iniciativa de Trump.
Ver nota original.