Uno de los ejemplos más citados es la
relación energética entre China y Venezuela, donde parte del petróleo se ha comercializado fuera del dólar, utilizando el.
yuan como moneda de referencia. Esta interacción nos lleva a preguntarnos ¿qué significa realmente este cambio y qué implicaciones tiene para el análisis económico y financiero?
Primero conviene aclarar que el petrodólar no es un tratado ni un acuerdo formal. Se trata de un arreglo funcional basado en tres elementos:
1. El petróleo se cotiza y liquida mayoritariamente en dólares.
2. Los países exportadores acumulan excedentes en esa moneda y los reciclan en activos financieros, principalmente bonos del Tesoro de Estados Unidos.
3. El sistema financiero estadounidense ofrece liquidez, profundidad de mercado, mecanismos de cobertura y una infraestructura bancaria global.
Mientras estos tres componentes operen de forma coordinada, el dólar mantiene su papel central en el comercio energético, pero el pago en yuanes por el gobierno de China plantea una disyuntiva.
CHINA Y VENEZUELA: UN LABORATORIO FINANCIERO BAJO PRESIÓN
Durante años, la relación entre China y Venezuela no se estructuró como una compraventa tradicional, sino mediante esquemas de financiamiento respaldado con petróleo. En términos simples,
China otorgaba préstamos y Venezuela pagaba con barriles de crudo.
No había una transferencia bancaria internacional. El “pago” se realizaba entregando petróleo previamente comprometido. Esto reduce de manera significativa la necesidad de utilizar dólares o incluso el sistema financiero internacional.
A partir de 2017, y en un contexto de sanciones financieras,
Venezuela comenzó a referenciar parte de sus exportaciones en yuanes. Este movimiento ha sido interpretado en algunos círculos como un desafío directo al dólar, aunque en la práctica el proceso es más acotado. En muchos casos, el esquema opera como un circuito cerrado en el que:
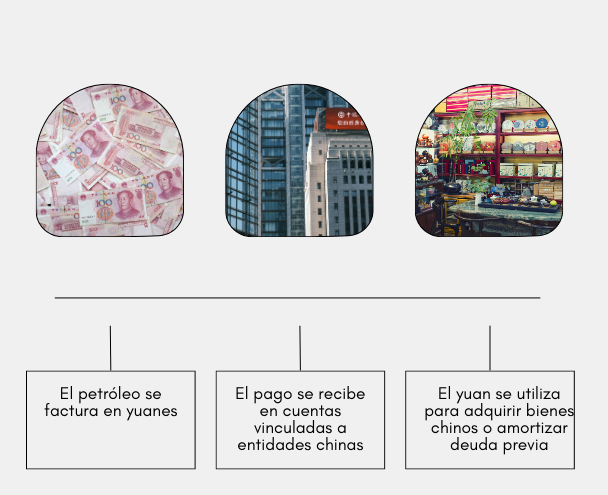
No se trata de un mercado global en yuanes, sino de
una solución funcional para operaciones específicas.
¿Esto implica el fin del petrodólar? La respuesta es clara: no. Lo que estamos observando es una fragmentación parcial, no una sustitución total. Para entenderlo mejor, es útil descomponer el sistema en tres capas:
1. Moneda de facturación. Es la capa más flexible. Cambiar la moneda del contrato es relativamente sencillo, especialmente en acuerdos bilaterales o entre países políticamente alineados. Aquí se concentran la mayoría de las operaciones en monedas distintas al dólar.
2. Infraestructura financiera. Mucho más compleja de sustituir incluye: banca corresponsal, financiamiento al comercio, seguros, así como derivados y coberturas de precio. Aunque una operación se facture en yuanes, la gestión del riesgo sigue dependiendo en gran medida del dólar.
3. Reciclaje de excedentes.
Este es el corazón del petrodólar. Los grandes exportadores buscan mercados líquidos, profundos y seguros. Hoy, ningún otro mercado ofrece una alternativa comparable a los Bonos del Tesoro estadounidense para absorber grandes excedentes de capital.
Entonces, ¿qué está cambiando realmente?
¿Estamos transitando hacia una multipolaridad monetaria parcial? Para responder a estas preguntas podemos tomar en cuenta tres situaciones: el dólar sigue siendo dominante, aparecen rutas alternativas para flujos específicos y se amplían esquemas de energía por deuda, energía por bienes o pagos fuera del sistema tradicional.
A partir de lo anterior se puede inferir que el caso China–Venezuela no sustituye al petrodólar; lo rodea y lo limita en ciertos márgenes con implicaciones para el análisis financiero y empresarial. Para empresas, inversionistas y analistas, este fenómeno tiene efectos concretos:
● Mayor complejidad contractual, con cláusulas multimoneda y esquemas híbridos.
● Segmentación de mercados donde ciertos barriles incorporan descuentos geopolíticos.
● Riesgos regulatorios y de cumplimiento
asociados a estructuras de pago menos transparentes.
A FUTURO
El sistema de los petrodólares no está en crisis terminal, pero sí enfrenta una transformación gradual. El caso China–Venezuela demuestra que
cambiar la moneda es posible; reemplazar el sistema financiero global es otra historia.
Para los próximos años, el reto no será anticipar “el fin del dólar”, sino
entender dónde, cuándo y por qué deja de ser indispensable, y qué implicaciones tiene eso para la toma de decisiones económicas y financieras.