El simposio de Jackson Hole de este año llegó cargado de una tensión inusual.
El rendimiento del Treasury a 30 años cerró el 17 de agosto en 5.31%, su nivel más alto desde 2007, y el Departamento del Tesoro intervino en el mercado de bonos el 19 de agosto para intentar contener los costos de financiamiento de largo plazo.
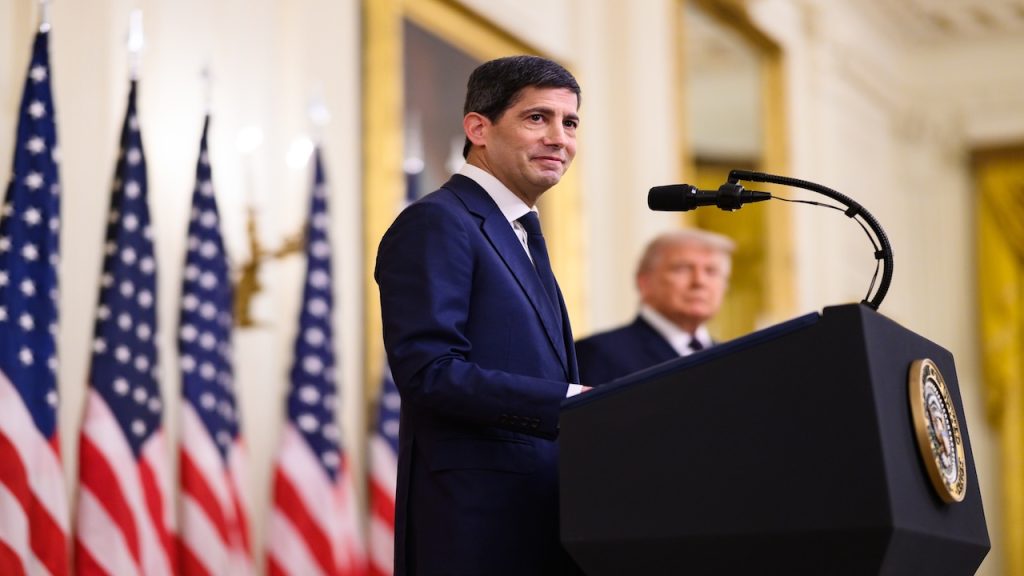
En ese contexto, la primera participación de Kevin Warsh
como presidente del Fed en Jackson Hole se convirtió en el evento más anticipado del año para los mercados financieros globales.
El trasfondo inmediato lo puso el Tesoro.
El 19 de agosto, el secretario Scott Bessent sorprendió a los mercados al anunciar que el Departamento duplicaría el tamaño de sus operaciones de recompra de deuda,
elevando el máximo por operación de 2,000 a al menos 4,000 millones de dólares, con foco en los segmentos de 10 a 30 años de vencimiento.
La medida buscaba aliviar las presiones sobre los rendimientos, pero generó una pregunta de fondo que los mercados trasladaron directamente a Warsh: ¿está el Fed dispuesto a respaldar esa intervención, o defenderá su independencia frente a la política fiscal?
El discurso de Warsh evitó comprometerse con una guía prospectiva y no hizo mención al programa de recompras anunciado por Bessent.
En cambio, Warsh enfatizó que, con la inflación todavía por encima del 2%, la estabilidad de precios es ahora la prioridad.
Además, señaló que las condiciones financieras no son actualmente restrictivas y que las tasas de interés siguen siendo la principal herramienta del Fed. Sin comprometerse con una decisión para septiembre, dejó claro que, si la inflación no converge al objetivo con suficiente claridad y velocidad, el Fed tendrá que actuar.
La reacción inmediata del mercado reflejó una interpretación más restrictiva del banco central.
La curva de Treasuries se desplazó al alza con un notorio sesgo de aplanamiento. El movimiento estuvo impulsado principalmente por un aumento de las tasas reales.
La nota de 2 años alcanzó máximos de 18 meses en 4.35% (+12pb) y la de 10 años en 4.72% (+5pb). Con ello, la probabilidad de un alza de 25pb en septiembre repuntó a 57% desde 40% la semana previa,
con un ajuste acumulado en el año de +38pb desde +27pb la semana previa.
La tensión entre ambas instituciones no es menor. El gobierno federal ha pagado cerca de 963,000 millones de dólares en intereses netos en los primeros diez meses del año fiscal, equivalente a aproximadamente 15% del gasto total.
En ese entorno, la recompra de deuda de largo plazo por parte del Tesoro busca aliviar el costo del servicio de deuda, pero suprimir los rendimientos largos podría complicar la lucha del Fed contra la inflación.
El déficit fiscal de julio alcanzó 432,000 millones de dólares, el nivel mensual más alto desde 2021, llevando el déficit acumulado del año fiscal a casi 1.8 billones de dólares. Esta dinámica fiscal es uno de los principales factores que presionan los rendimientos de largo plazo independientemente de lo que haga la política monetaria, y coloca al Fed en una posición incómoda: su mandato es controlar la inflación, pero el costo de hacerlo se amplifica cuanto mayor es el endeudamiento del gobierno.
El mercado tendrá que convivir con esta ambigüedad al menos hasta la reunión del Fed el 16 de septiembre, que dará pauta a la dinámica de los rendimientos soberanos, el dólar y los activos de riesgo en lo que resta del año.
*Subdirectora de Renta Fija, Tipo de Cambio y Commodities de Grupo Financiero Banorte.
Twitter: @LeslieOrozcoV
LinkedIn: Leslie Orozco
Las opiniones expresadas en este artículo son de exclusiva responsabilidad del autor y no representan la opinión del IMEF.
Suscríbete a IMEF News
Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.