Durante décadas, la industria automotriz fue el principal motor de las exportaciones manufactureras del país.
Su desarrollo respondió a una combinación de política industrial, inversión extranjera, aprendizaje productivo e integración comercial. Los decretos de contenido nacional permitieron constituir una base de proveedores de autopartes, mientras que el
TLCAN transformó esa capacidad en una plataforma exportadora, y el TMEC reforzó los incentivos
para incrementar el contenido regional.
En contraste,
el auge reciente del equipo de cómputo y los servidores responde principalmente a la creciente demanda estadounidense de centros de datos e inteligencia artificial.
En 2025, las exportaciones mexicanas de la partida 8471 alcanzaron 85,416 millones de dólares (mdd), lo que implicó un crecimiento anual de 144.8%, equivalente a 12.85% de las exportaciones totales del país. Sin embargo,
este sector, continúa dependiendo en gran medida de insumos importados, principalmente provenientes de Asia.
La diferencia estructural entre ambos casos es evidente.
Mientras la industria automotriz evolucionó desde un esquema de ensamblaje protegido, hacia una compleja cadena regional con proveedores Tier 1 y Tier2, la industria de servidores, a pesar de su rápido crecimiento exportador, continúa concentrada en actividades de ensamblaje e integración final. Las etapas de mayor valor agregado, como las de diseño, propiedad intelectual y fabricación de semiconductores permanecen fuera de México.
Actualmente, el
sector automotriz
sigue siendo una de las actividades manufactureras más relevantes en términos de producción, generación de valor agregado, integración regional y crecimiento económico. Sin embargo,
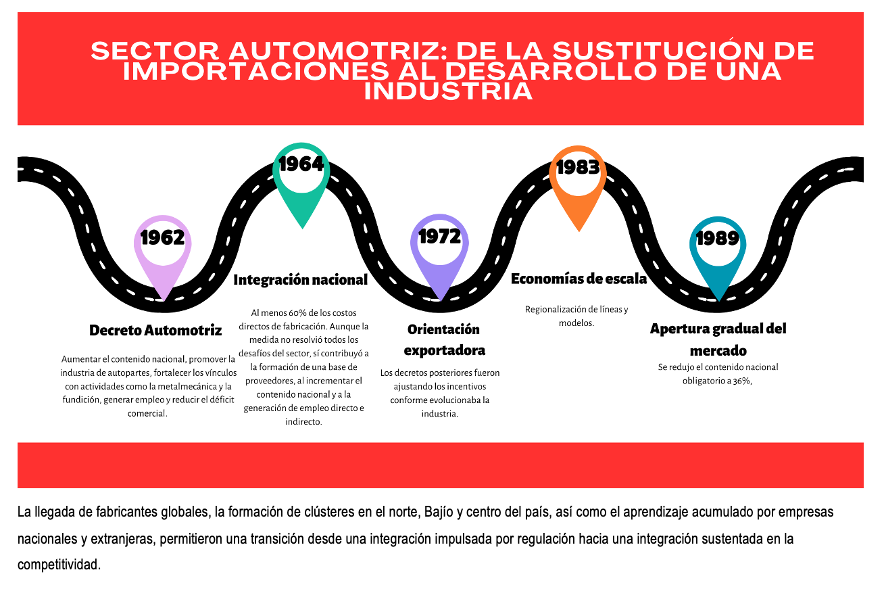
no nació como una plataforma exportadora.
Su desarrollo inicial estuvo orientado a la sustitución de importaciones bajo un esquema de producción industrial.
 CUANDO LLEGA EL TLCAN Y LUEGO EL TMEC
La firma del
TLCAN
transformó por completo el modelo de desarrollo por sector. Su principal contribución fue
cambiar el mercado de referencia.
México dejó de producir principalmente para el mercado interno y pasó a integrarse a la estrategia productiva de Norteamérica.
El
TMEC mantuvo el acceso preferencial al mercado norteamericano, pero elevó las exigencias de integración regional.
El acuerdo incrementó el contenido regional automotriz de 62.5 a 75%, estableció que al menos 70% de las compras de acero y aluminio debían provenir de Norteamérica e incorporó reglas de contenido laboral vinculadas a salarios de 16 dólares por hora. En la práctica, estas disposiciones reforzaron el papel de la proveeduría regional con un fator crítico de competitividad.
Aunque la industria automotriz continúa teniendo un peso determinante dentro del sector exportador, su participación relativa ha comenzado a moderarse ante la expansión de otras manufacturas.
En 2024, los productos automotrices representaron cerca de 193.9 mil mdd, equivalentes al 35% de las exportaciones manufactureras de México.
En 2025 su participación descendió a 30.5% mientras que durante el primer semestre de 2026 se redujo a 25.9%. Este ajuste refleja un rápido crecimiento de sectores como el equipo de cómputo y la electrónica.
SUSTENTO DE LOS CAMBIOS Y CORRELACIÓN
De acuerdo con la Oficina de Censos de Estados Unidos, las
exportaciones mexicanas de equipo de cómputo, servidores y maquinaria para procesamiento de datos,
clasificadas en la partida 8471, alcanzaron 85,416 mdd en 2025, equivalente a un
crecimiento anual de 144.81%.
Este monto representó el 12.85% de las exportaciones totales del país y 52% de las exportaciones correspondientes al capítulo 84.
Detrás de este desempeño se encuentra la expansión acelerada de los centros de datos en Estados Unidos.
La inversión estadounidense en este segmento alcanzó 102.2 mil mdd en 2025, con un crecimiento cercano al 30%, impulsado por el auge de la inteligencia artificial, la computación en la nube y el procesamiento masivo de información.
Durante los primeros cuatro meses de 2026,
las exportaciones mexicanas de equipo para procesamiento de datos hacia Estados Unidos rondaron los 40 mil mdd, casi el doble de lo observado el mismo periodo del año previo.
texto
La principal diferencia frente a la industria automotriz radica en la profundidad de la integración nacional.
Según estimaciones del INEGI, en 2024 la fabricación de automóviles y camiones aportó 26.9% del Valor Agregado de Exportación de la Manufactura Global, mientras que las autopartes contribuyeron con el 18.6%, en comparación la fabricación de computadoras y equipo periférico aportó 3.8%.
Lo anterior no implica que la
industria de cómputo
carezca de contenido nacional, si no que su expansión reciente descansa en mayor medida sobre la integración final de
componentes sofisticados importados.
En este sentido, existe una muy alta correlación entre las importaciones de componentes clave y las exportaciones de unidades de procesamiento de datos.
Así mismo, procesadores, memorias y otros componentes esenciales representan 91.2% del valor importado del sector. En consecuencia,
México captura actividades de manufactura, logística, pruebas e integración, mientras que el grueso del valor tecnológico continúa concentrado en el diseño, los chips, las memorias y la propiedad intelectual.
Para incrementar la participación de proveedores nacionales en la industria
no basta con atraer nuevas plantas de ensamble.
El reto consiste en desarrollar capacidades en segmentos como tarjetas de circuito impreso, sustratos, arneses, fuentes de poder, gabinetes, sistemas de enfriamiento, racks, componentes electromecánicos, pruebas, validación, empaquetado avanzado, software y servicios de ingeniería.
 OPORTUNIDADES Y DESAFÍOS
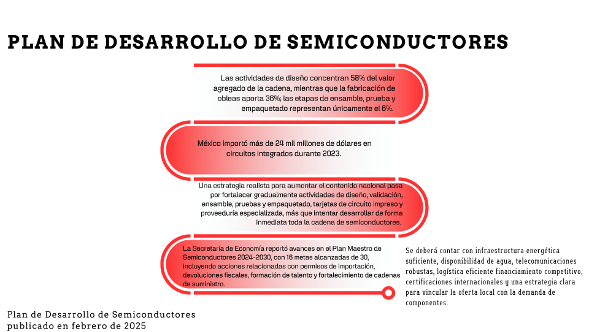
México tiene la oportunidad de replicar algunos de los elementos que explican el éxito de la industria automotriz, aunque las condiciones de partida son distintas.
Mientras que el desarrollo automotor se apoyó en reglas de contenido nacional, economías de escala regionales y décadas de aprendizaje industrial, la industria de servidores y semiconductores opera en una cadena global mucho más concentrada, especializada y protegida por barreras tecnológicas y de propiedad intelectual.
Por ello
el objetivo no debería ser reproducir toda la cadena de valor de manera inmediata, sino avanzar gradualmente hacia actividades de mayor contenido tecnológico.
El fortalecimiento de capacidades de integración, pruebas tarjetas de circuito impresas, componentes electromagnéticos, diseño, validación y empaquetado avanzado permitiría incrementar el valor agregado nacional.
Si México logra
coordinar infraestructura, talento, financiamiento y política industrial,
el actual auge exportador del sector tecnológico podría convertirse en una
transformación productiva de largo plazo y no únicamente en un episodio de crecimiento impulsado por la demanda externa.
*Director y economista en jefe de Scotiabank México.
Las opiniones expresadas en este artículo son de exclusiva responsabilidad del autor y no representan la opinión del IMEF.