

En el siglo XXI, el poder de las naciones ya no se mide únicamente por el tamaño de sus ejércitos o sus reservas de petróleo, sino por su capacidad de cómputo. El reciente escándalo e investigación en torno a Nvidia —el gigante estadounidense de los semiconductores— y los vínculos personales de su exdirector ejecutivo, Jensen Huang, con personas presuntamente ligadas a redes de inteligencia chinas, marca un punto de inflexión.
Este caso muestra que episodios de esta naturaleza actúan como catalizadores en la disputa entre Washington y Pekín, ya que, por un lado, justifican y aceleran el endurecimiento de los controles de exportación y las auditorías de seguridad por parte de Estados Unidos y sus aliados, y por otro refuerzan la urgencia de China por alcanzar la autosuficiencia tecnológica a toda costa, porque la realidad es inminente: la rivalidad entre potencias ya no solo se manifiesta a través de aranceles, sanciones estatales o sofisticados ciberataques.
Cuando los secretos industriales de una empresa tienen el potencial de alterar el equilibrio militar y económico del planeta, sus directivos se convierten en objetivos prioritarios de inteligencia. Un conflicto de intereses, una relación personal o un descuido en la esfera privada de un alto ejecutivo puede desencadenar una crisis de contrainteligencia de escala internacional.
GEOPOLÍTICA Y GOBIERNO CORPORATIVO
La salida del fundador y director ejecutivo de Nvidia no es solo una historia personal: es el caso más claro de cómo la rivalidad tecnológica entre Estados Unidos y China ya alcanzó al gobierno corporativo. Para los consejos, la lección es que el riesgo geopolítico ya no llega solo por el mercado, también entra por la dirección general.
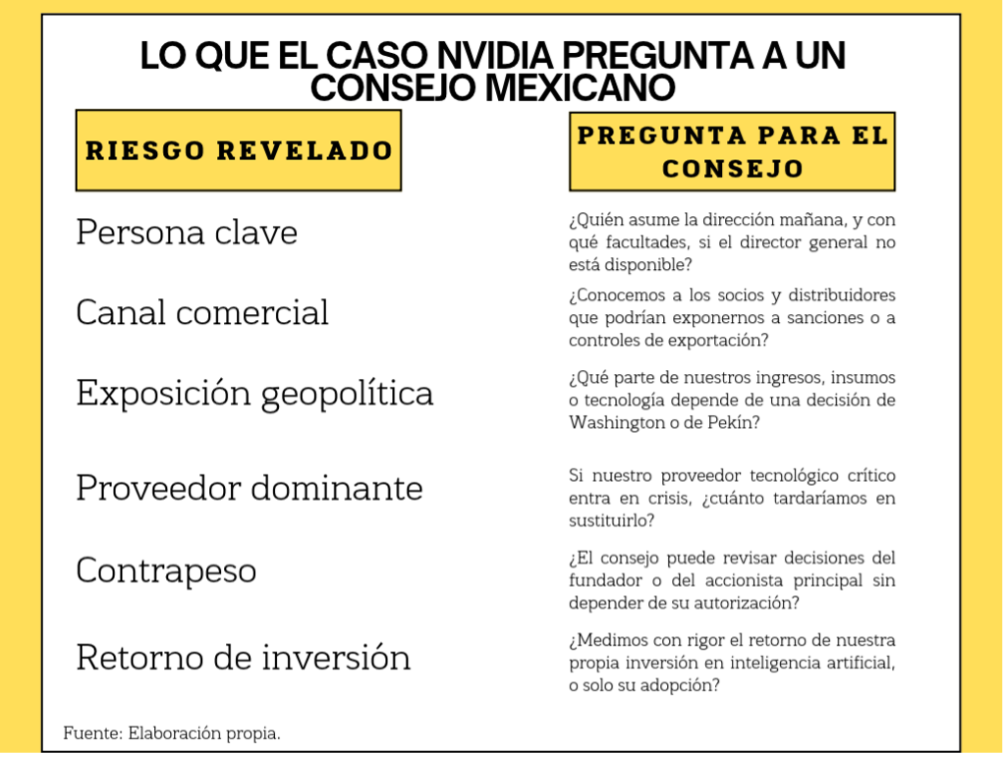
Para entender cómo ocurrió, conviene mirar el caso en tres planos: los controles de exportación que convirtieron al chip en una frontera, el canal comercial que detonó la crisis y los contrapesos del consejo que debieron anticipar el riesgo. En los tres, las decisiones de gobierno corporativo dejaron de ser solo corporativas, porque el proveedor se volvió estratégico para un Estado.
EL CHIP COMO FRONTERA
Para entender por qué el caso escaló con tanta rapidez hay que mirar la secuencia de los controles de exportación. Desde finales de 2022, Estados Unidos restringe la venta de los procesadores más avanzados a China.
En agosto de 2025, al otorgar licencias para el chip H20 —un procesador de inteligencia artificial diseñado específicamente por Nvidia para el mercado chino, con el objetivo de cumplir con las restricciones de exportación impuestas por Estados Unidos— funcionarios estadounidenses expresaron la expectativa de recibir el 15% de esos ingresos, una condición anunciada por el gobierno que, según Nvidia, no quedó incorporada en regulación alguna.
En diciembre del mismo año, el presidente Trump anunció que permitiría la venta del H200 a clientes aprobados y que Estados Unidos recibiría el 25% de esas ventas. El 13 de enero de 2026, el Departamento de Comercio anunció una revisión caso por caso de las licencias, sujeta a tres condiciones:
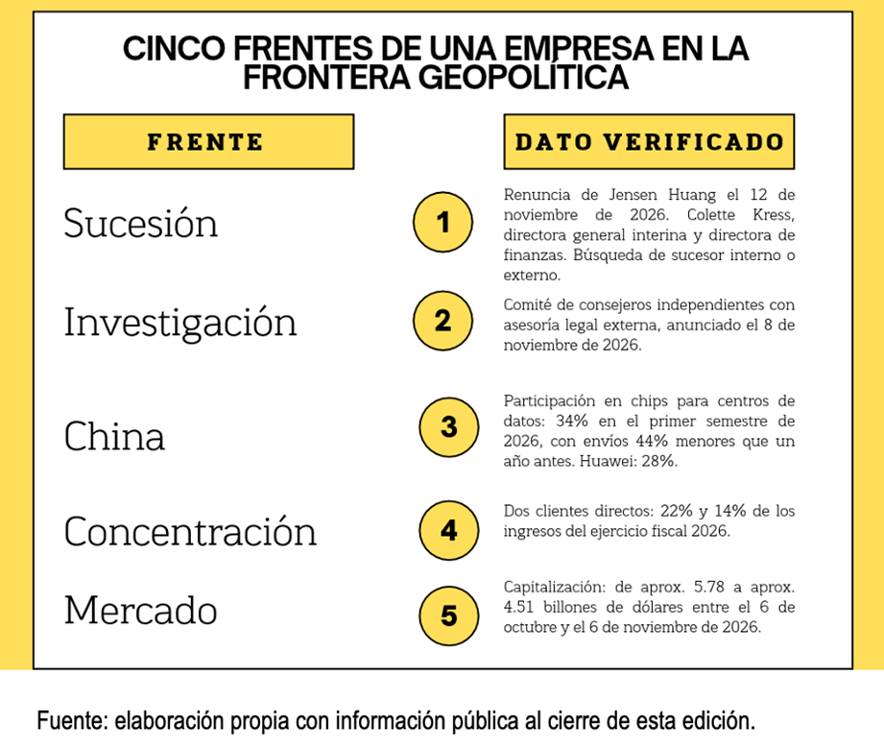
La respuesta de Pekín invirtió la lógica del control. En lugar de comprar, ha frenado las importaciones y acelerado la sustitución. Según datos de la consultora IDC citados por Reuters, la participación de Nvidia en el mercado chino de chips de inteligencia artificial para centros de datos cayó a 34% en el primer semestre de 2026, con envíos 44% menores que un año antes, mientras Huawei alcanzó 28%.
Washington diseñó el control para preservar una ventaja; Pekín lo está aprovechando para construir una industria propia. Entre ambos polos está el eslabón que detonó la crisis: el canal comercial.
De acuerdo con The Wall Street Journal, Megaspeed obtuvo en noviembre de 2023 el estatus de socio de nube de Nvidia, con Alibaba como cliente ancla. Washington la investiga por sospechas de que haya ayudado a China a obtener chips avanzados sujetos a controles de exportación; el Departamento de Comercio la indagaba desde finales de 2024.
Megaspeed es la empresa de computación en la nube y centros de datos con sede en Singapur cuya entonces directora general y presidenta, Alice Huang, mantuvo una relación sentimental con Jensen Huang. Según la prensa estadounidense, funcionarios de inteligencia de ese país consideran que fue reclutada por los servicios de inteligencia chinos por su acceso al líder de Nvidia, acusación que Pekín niega.
The Wall Street Journal reportó además que su esposo, Kang Wei, impulsaba en China una red de centros de datos con respaldo gubernamental, aunque el propio diario precisa que los registros públicos no demuestran que Pekín dirigiera las compras de chips de Megaspeed.
En paralelo, Singapur abrió en febrero de 2025 una investigación propia por posibles declaraciones inexactas en compras de servidores y otros delitos locales; sus autoridades precisaron que no investigaron a Alice Huang por espionaje. La empresa sostiene que opera dentro de la regulación aplicable. A la fecha, ninguna autoridad ha acreditado públicamente la existencia de espionaje ni que se hayan comprometido secretos de Nvidia.
Para un consejo, la lección es incómoda: el riesgo de cumplimiento en materia de exportaciones no vive solo en el área jurídica; vive en la lista de clientes, en los socios de distribución y en la agenda de la alta dirección.
El caso muestra cómo una empresa privada puede convertirse en pieza de política interior. En Estados Unidos las voces se inclinaron, por un lado, a delimitar responsabilidades y tener controles más estrictos, y por otro, como el presidente Trump antes de que se conociera la magnitud del caso, a defender a Huang. Lo que evidenció que cuando un proveedor es estratégico para un Estado, sus decisiones de gobierno corporativo dejan de ser solo corporativas.
DUEÑOS DISPERSOS, CONTROL CONCENTRADO
En redes profesionales circuló en días recientes una gráfica que pregunta quiénes son los verdaderos dueños de Nvidia y muestra a los grandes administradores de fondos indexados entre sus principales tenedores.
Un especialista en gobierno corporativo respondió que la gráfica confunde propiedad de acciones con control, y tiene razón. Huang, el mayor accionista individual, posee alrededor de 3.6% del capital, según The Wall Street Journal; sin embargo, la influencia que ejercía sobre la empresa iba mucho más allá de su participación accionaria.
Huang supervisaba directamente a cerca de 60 directivos, había dicho en público que no creía en la planeación de la sucesión y la compañía no contaba con un presidente del consejo distinto de la dirección. Ese estilo de gestión no es, por sí mismo, una deficiencia; la deficiencia está en que la sucesión y la continuidad dependan de las preferencias del fundador y no de mecanismos propios del consejo.
El riesgo no estaba oculto. El informe a los accionistas advertía que Nvidia depende en gran medida de su equipo directivo de larga trayectoria y que una sucesión deficiente podría afectar su planeación y ejecución estratégica.
El mismo informe identifica a dos familiares del fundador que trabajan en la compañía y detalla sus posiciones y remuneraciones; también aclara que ninguno ocupa un cargo de ejecutivo corporativo ni reporta directamente a Huang.
El dato agrega una capa a la misma pregunta: no si el parentesco descalifica, sino si existían contrapesos formales capaces de cuestionar al fundador antes de que lo hiciera el mercado.
El mercado lo hizo con dureza: entre el 6 de octubre y el 6 de noviembre, antes incluso de que se anunciara la investigación, la empresa perdió más de una quinta parte de su valor de capitalización, como muestra la imagen. No toda esa caída puede atribuirse a la crisis de gobierno corporativo, porque también pesaron dudas más amplias sobre el ciclo de inversión en inteligencia artificial.
Aun así, el descenso se profundizó tras las publicaciones de finales de octubre sobre la cercanía de Huang con Megaspeed: el mercado empezó a cobrar el riesgo antes de que el consejo lo reconociera formalmente.
LA CADENA DE DEPENDENCIAS
El desafío de fondo no es la crisis de reputación, sino la arquitectura del negocio. En su ejercicio fiscal 2026, Nvidia reportó ingresos récord de 215 mil 900 millones de dólares, de los cuales 193 mil 700 millones provinieron de centros de datos. A la concentración de clientes que refleja la imagen se suma una relación de inversión y compra de infraestructura con los laboratorios que impulsan la demanda.
Nvidia financia a empresas que, a su vez, adquieren sus sistemas: anunció a finales de 2025 una inversión de hasta 10 mil millones de dólares en Anthropic, acompañada de compromisos de compra de sus sistemas, y en 2026 tomó una participación accionaria de 30 mil millones en OpenAI, que sustituyó el compromiso de hasta 100 mil millones ligado a infraestructura anunciado en septiembre de 2025.
Esos laboratorios crecen con rapidez, pero sus propias proyecciones, reportadas por la prensa estadounidense, sitúan su rentabilidad hacia finales de esta década. La consultora Gartner advirtió en octubre que más de 3.5 billones de dólares invertidos en infraestructura para inteligencia artificial podrían quedar expuestos a deterioro contable hacia el final de 2030.
Para cubrir la inversión anunciada, su financiamiento y un retorno de 12% sobre el capital invertido, los propietarios de centros de datos necesitarían ingresos acumulados de unos 8.5 billones de dólares, frente a una proyección que no supera los 3.6 billones.
Mientras tanto, James Knightley, de ING, estimó en agosto que la inversión tecnológica explica alrededor de un tercio del crecimiento anual del PIB de Estados Unidos; a principios de noviembre Nvidia pesaba cerca de 7% en el ETF SPDR S&P 500.
PRONOSTICAR NO. RECONOCER SÍ
Para un comité de auditoría, la palabra relevante no es burbuja, sino deterioro. No se trata de pronosticar una recesión sino de reconocer un escenario que cualquier comité de riesgos debería modelar: si el financiamiento que alimenta la construcción de centros de datos se desacelera, el impacto no se quedaría en una empresa, se transmitiría por los fondos indexados, por el ahorro para el retiro y la inversión que hoy sostiene buena parte del crecimiento del principal socio comercial de México.
Para las empresas mexicanas el caso no es ajeno. México aspira a ser destino de centros de datos y eslabón de la cadena de semiconductores en América del Norte, y muchas compañías dependen de proveedores tecnológicos cuya continuidad está sujeta a decisiones tomadas en Washington o en Pekín.
Ese riesgo rara vez aparece como tal en la matriz que revisa el consejo. Suele llegar clasificado como asunto comercial, tecnológico o reputacional, cuando en realidad es un riesgo de supervisión. La pregunta alcanza también a la inversión propia.
La encuesta global de McKinsey sobre el estado de la inteligencia artificial en 2026 encontró que 37% de los encuestados atribuye a su uso alguna contribución a la utilidad antes de intereses e impuestos de su organización, proporción prácticamente igual a la del año anterior, y que apenas alrededor de 6% reporta un impacto significativo, equivalente a, por lo menos, 5% de esa utilidad.
Si la industria que fabrica la infraestructura enfrenta una brecha entre inversión e ingresos, las empresas que la consumen enfrentan la suya entre adopción y retorno.
EN EL PUNTO DE NO RETORNO
Nvidia tenía el chip más codiciado del mundo y, aun así, la crisis dejó al descubierto una vulnerabilidad crítica de gobierno corporativo. La guerra fría del silicio ya no se libra solo en laboratorios y aduanas, también en las salas de consejo. La pregunta que deja el caso es sencilla: ¿cuántos consejos saben hoy dónde está su propio Hong Kong, es decir, la dependencia que podría detener su operación de un día para otro?
La salida de Jensen Huang de Nvidia demuestra que el factor humano sigue siendo el eslabón más débil, incluso en la empresa líder en inteligencia artificial. Las decisiones personales de su directivo, y los contrapesos que no alcanzaron a anticiparlas, desataron una crisis corporativa con impacto geopolítico.
Aunque este episodio no es necesariamente un caso de espionaje, recuerda al escándalo de 1974 en Alemania Occidental, cuando Günter Guillaume —asistente de máxima confianza del canciller Willy Brandt— fue descubierto como agente de la Stasi. Aquella investigación sacó a la luz los romances extramaritales de Brandt, información que Alemania Oriental planeaba usar para chantajearlo. Al saber que la Stasi tenía esa información dimitió.
Ambas historias confirman que, sin importar los avances tecnológicos o el peso institucional, la vida privada de quienes ostentan el poder puede alterar el rumbo de la política global. El que hoy nos ocupa es un caso de la geopolítica y el gobierno corporativo del siglo XXI.

Muchas son las razones por las cuales millones de turistas y miles de extranjeros escogen a México como su destino o su segundo hogar, una de ellas es el manejo de servicios financieros.

Expertos de la Organización para la Cooperación y Desarrollo Económicos (OCDE) sugieren a México mejorar la eficiencia del gasto para contribuir a crear espacio fiscal para financiar mayor gasto público.