

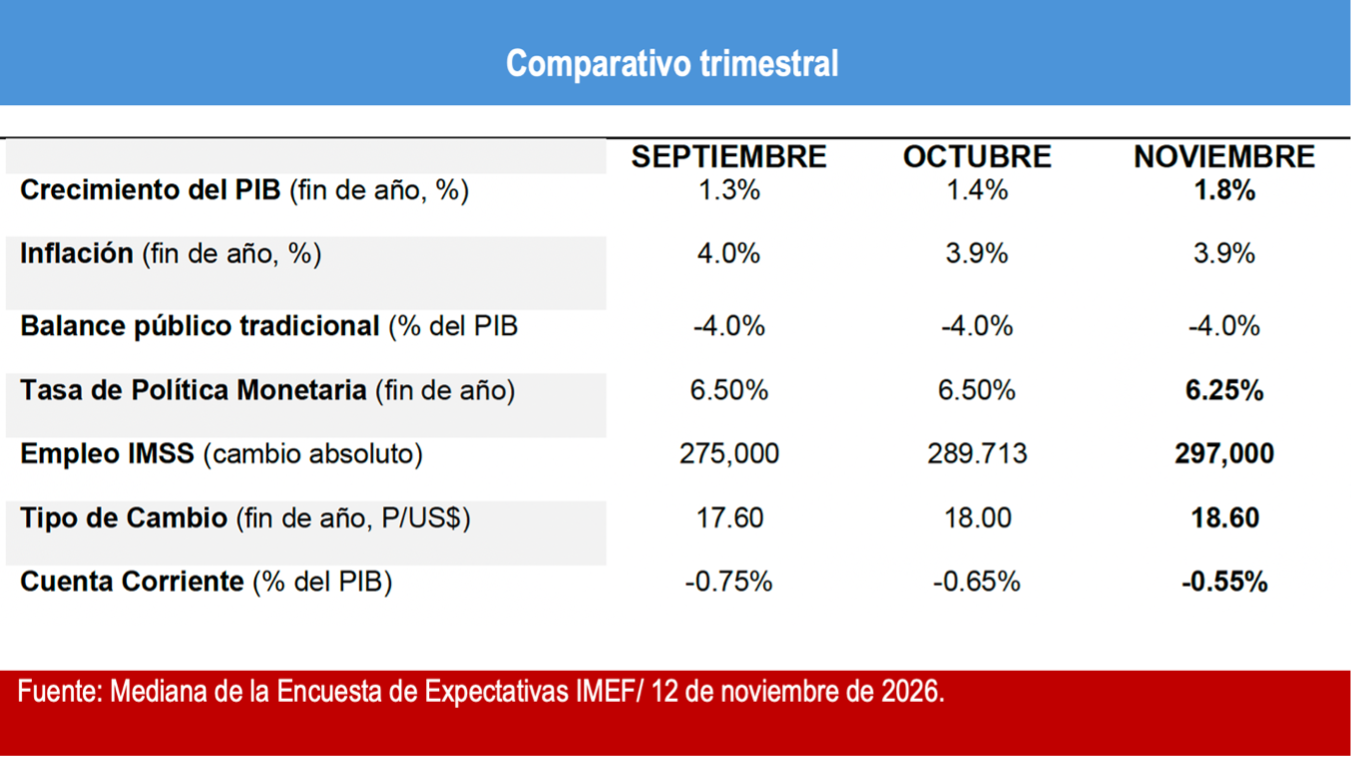
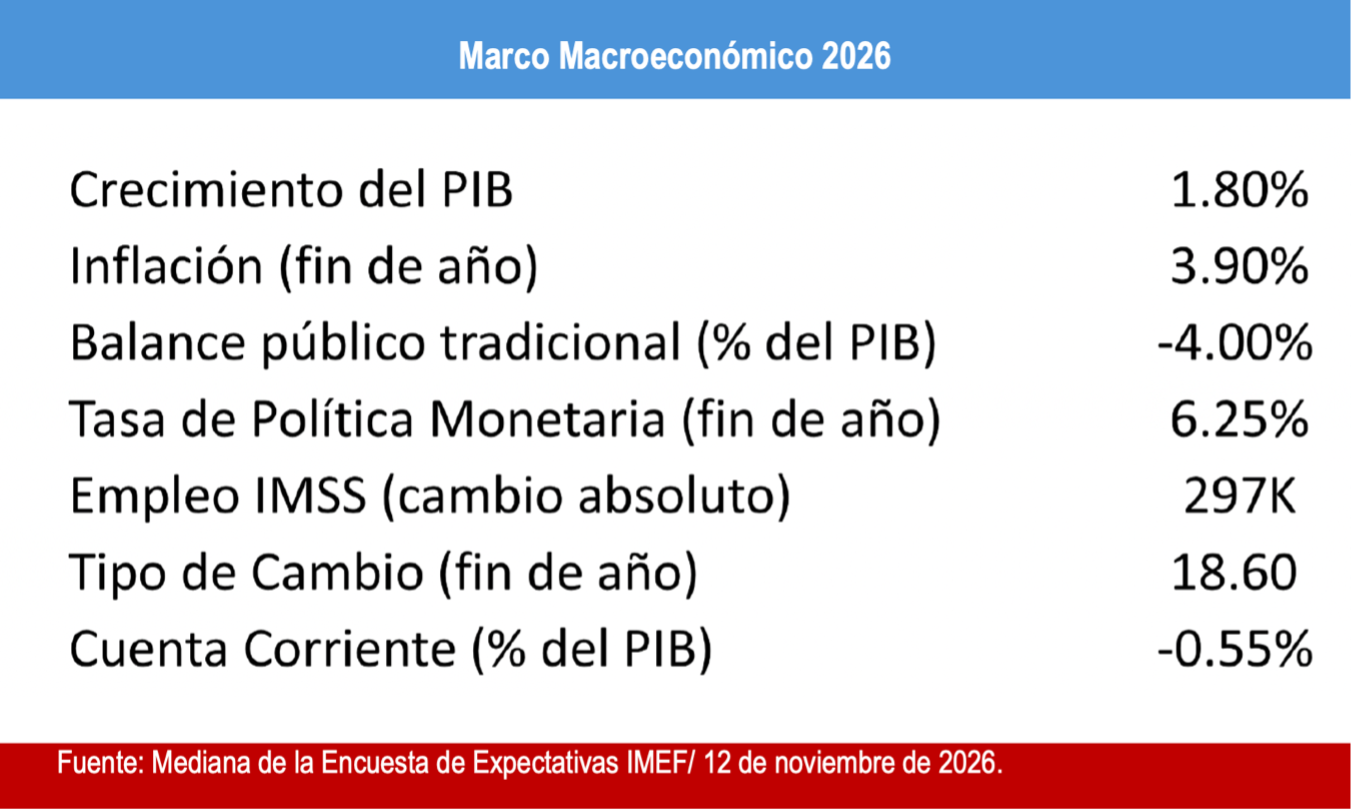
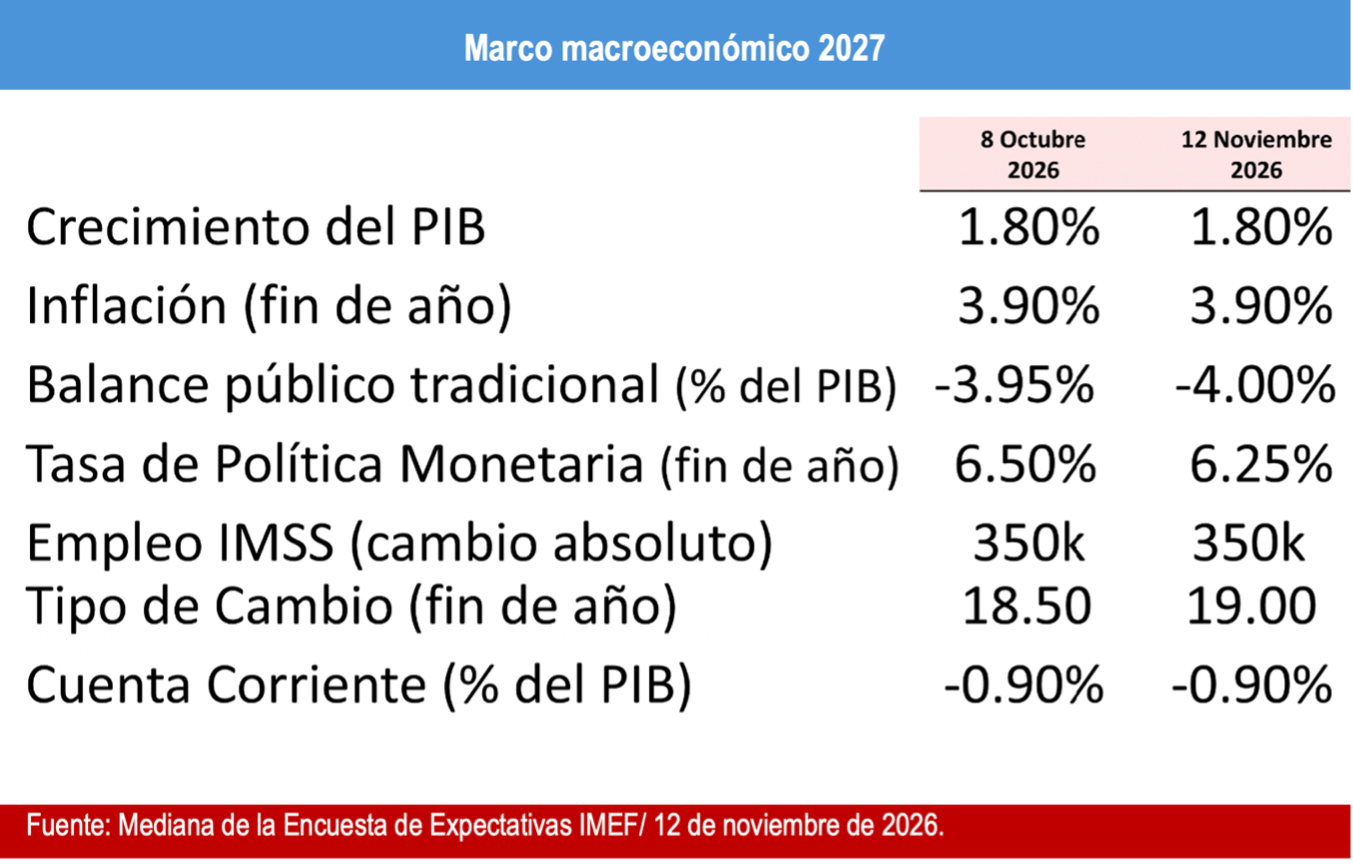
El crecimiento de la economía durante el tercer trimestre resultó mayor a lo esperado por el mercado, lo cual fue una buena noticia. De igual manera, la encuesta del Comité Nacional de Estudios Económicos reflejó la expectativa de que el crecimiento cierre este año en 1.8%, cuatro décimas arriba de la encuesta del mes anterior.
Todo indica que aun cuando el crecimiento del cuarto trimestre sea mínimo, la cifra para el año se mantendrá en el nivel de la encuesta. El reto es mantener un buen nivel de desempeño de manera consistente en lo que resta el año y en la transición de 2027.
Respecto al frente fiscal, el reporte de septiembre de la Secretaría de Hacienda,nos da la no tan buena noticia: los ingresos del gobierno cayeron 2.8%. Aunque el gasto neto pagado fue de -0.4%, destaca el crecimiento de 8.2% real en subsidios y transferencias, quizá en antelación del proceso electoral de 2027.
Durante el mes, el Gobierno mostró inquietud sobre el ritmo de crecimiento de las pensiones y jubilaciones, lo cual es positivo, ya que obliga a la reflexión de dónde se obtendrán los recursos para solventarlas.
Sería deseable que esa misma preocupación se mostrara con los subsidios y transferencias, ya que las herramientas que el gobierno tiene para desacelerar el crecimiento de las pensiones son prácticamente nulas. En cambio, tiene toda la flexibilidad de mantener el crecimiento real de los subsidios y transferencias en cero.
Sobre la calificación crediticia, mientras el déficit sea mayor que el crecimiento de la economía, el riesgo del deterioro del perfil crediticio de México puede aumentar. El mes pasado en la conferencia de prensa se comentó que aún no se cuantificaba el riesgo de una posible degradación de nuestra nota crediticia a grado especulativo y que Brasil y Sudáfrica brindaban ejemplos concretos de lo que sucede bajo esa eventualidad.
TRES EFECTOS QUE DEBEMOS DESCARTAR
En el caso de Brasil, que es una economía un poco más grande que la de México, hubo tres efectos que probablemente México experimentaría si se pierde el grado de inversión en un plazo de dos a tres años:
1 Tipo de cambio. Si bien en Brasil el mercado spot no se vio afectado en una primera instancia en 2015, la inesperada demanda de dólares fue de aproximadamente 120 mil millones de dólares durante el proceso de degradación, principalmente del mercado de derivados, futuros y swaps.
Hoy México tiene un mercado del doble de tamaño del que tenía Brasil en esos instrumentos y por ende el riesgo no es menor para nuestro país. El tipo de cambio del real se depreció desde 2.2 reales por dólar unos meses antes de la primera degradación, hasta 4.14 reales por dólar después de la segunda ola de degradaciones. En esos meses el dólar subió de valor 88%.
2 Venta súbita de valores por los inversionistas al ser degradado el país. Se estima que, en los primeros días de la degradación inicial, se vendieron rápidamente cuando menos el equivalente de 5 mil millones de dólares de valores gubernamentales, afectando la liquidez y las tasas locales de manera abrupta.
México tiene un mercado de deuda más profundo que Brasil, lo cual nos ha beneficiado con financiamiento a tasas bajas y plazos largos. Brasil no estuvo en el índice WGBI (World Government Bond Index), dónde solo se encuentran países calificados con grado de inversión y que muchos fondos de pensión utilizan como referencia.
México si lo está y el peso de su deuda en el índice es de aproximadamente 5 billones de pesos, principalmente en bonos M de largo plazo. Una venta precipitada de valores mexicanos en el momento de la degradación sería mayor a la que tuvo Brasil, provocando serias afectaciones al mercado de dinero y provocando fuertes alzas en las tasas de interés. 10 años después de la pérdida del grado de inversión, la tasa de referencia del banco central brasileño es casi 14%, prácticamente el triple de la inflación que es menor a 5%.
3 Exclusión del financiamiento al sector privado y las personas debido a la mayor demanda de financiamiento por parte del gobierno. La experiencia en otros países nos muestra que una vez que se pierde el grado de inversión, la clase política pierde interés en la disciplina fiscal y los déficits continúan por varios años, y el crecimiento del país se contrae en forma significativa.
Antes de la primera degradación al nivel de bono chatarra de Brasil, su economía era de más del doble en tamaño que la mexicana. Hoy es solamente 20% más grande, con menores ingresos en su población.
EL DILEMA DEL BANCO CENTRAL
En el boletín de octubre se señaló el dilema que enfrentaba el Banco de México de bajar las tasas de interés cuando el diferencial de las tasas con el FED se encontraba en mínimos históricos, y ello propiciaría presiones de depreciación del peso.
Hoy, el tipo de cambio ya se encuentra 10% por encima que hace dos meses, y la más reciente baja de las tasas seguramente se reflejará en una mayor presión de depreciación en las siguientes 8 a 12 semanas, ya que las operaciones de carry tradetardan en deshacerse.
Pero el riesgo mayor viene ante la posibilidad que Banxico no suba las tasas como probablemente lo hará el FED en los meses siguientes. En ese escenario no se descartaría la posibilidad de una depreciación más acelerada del peso que se vería reflejada en una escalada inflacionaria, que de por sí va al alza en este momento, pudiendo alcanzar la inflación cuando menos una tasa de 3.9%.
DENTRO DE LA BUENA
Hay que destacar dos puntos que expresó el secretario de Hacienda, Edgar Amador, en el Encuentro AMAFORE 2026 que desde la perspectiva del Comité de Estudios Económicos parece pare que otorgan tranquilidad sobre el sistema pensionario:
Los resultados de la Encuesta Mensual de Expectativas IMEF de noviembre se pueden ver en las siguientes tablas. El boletín completo se puede consultar aquí.

Impulsar la innovación es el fruto de administrar negocios en economías estables, con personas educadas, tecnologías involucradas en su cadena de valor y las que les rodean e inventar repetidamente soluciones atractivas. La fórmula que conduce a la productividad parece complicada para algunas empresas, pero para otras no.

El mercado consolidó su visión de que la Reserva Federal mantendrá las tasas de interés altas por más tiempo al incorporar cifras económicas sólidas y las últimas minutas. Con ello, ahora espera que el primer recorte de 25pb suceda hasta diciembre.