Durante la última década, la industria turística mexicana había mostrado una tendencia de crecimiento constante, hasta que se desató la pandemia de Covid 19. Las medidas implementadas por el gobierno federal a partir de marzo de 2020 significaron el cierre de múltiples establecimientos, lo que desembocó en una de las mayores pérdidas económicas desde el comienzo del siglo. Desde entonces, el turismo ha ido recuperándose poco a poco. Los servicios financieros ha sido un aliado.
Entre el primer trimestre de 2021 y el tercer trimestre de 2022, se estima que la industria turística aumentó su cifra de personas empleadas en alrededor de 860 mil; en 2021 se le atribuía el 7.5% del PIB nacional, alcanzando 1.8 billones de pesos. Ese año, tanto el sector de alojamiento como el de restaurantes, bares y centros nocturnos fueron los que más contribuyeron al PIB turístico, generando un total de 848 mil millones de pesos.
RAZONES DE $$$
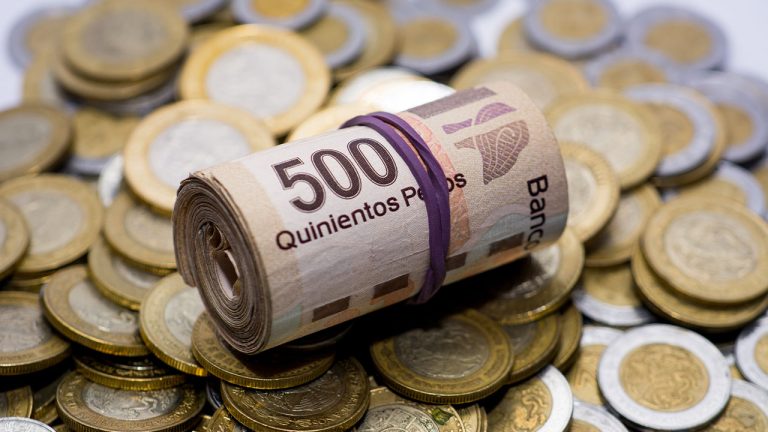
Uno de los servicios más importantes para los turistas es la forma en la que pueden desenvolverse para sus pagos y manejo de su dinero, empezando por la moneda y el tipo de billetes que deben usar al llegar a México, muchas veces en lugares donde no pueden usar otra moneda que no sea el peso.
En algunas ciudades, donde más del 60% proviene del turismo o de residentes extranjeros, la economía suele estar dolarizada, lo que facilita, a los ojos del extranjero, el manejo de servicios financieros. Un turista en el país usará los siguientes servicios financieros: cambio de divisas, retiro de efectivo en cajeros automáticos, pago con tarjetas de crédito o débito, y un residente extranjero deberá tener, en su caso, un fideicomiso de zona restringida en destinos de playa o fronterizos, además de cuentas de cheques, banca en línea, banca tradicional. Veamos:
Cambio de divisas. Cuando decide traer efectivo, la mayoría tiene conocimiento que puede transportar máximo 10 mil dólares por familia. El uso de billetes dólar cada vez es menos por las restricciones que tienen las instituciones financieras para cambio de monedas y el apetito de riesgo en ese sentido. En forma general los turistas acuden a casas de cambio locales o cercanas a los aeropuertos.
Pago con dólares en efectivo en establecimientos que los aceptan. Generalmente esto sucede en estados con vocación turística. Puede ser cualquier tipo de giros desde tiendas de conveniencia hasta hoteles con límites bajos, ya que los establecimientos están limitados a un depósito mensual por 14 mil dólares.
Retiro de efectivo en cajeros automáticos. Cualquier turista puede acceder a los cajeros automáticos de México, considerando cualquier red de cajeros de dólares, pesos o ambos. Generalmente, lo hacen en pesos y el tipo de cambio será fijado por su banco de origen y el costo de la transacción puede variar dependiendo del tipo de cajero. En forma general, el tipo de cambio resulta ser atractivo.
Pago con tarjetas de crédito o débito. La mayor parte de comercios en destinos turísticos aceptan tarjetas de crédito y débito, ocasionalmente usando terminales bancarias en dólares (solo para personas morales en todo el país y personas físicas con actividad empresarial en estados fronterizos), o en pesos, tomando el tipo de cambio vigente.
El tipo de cambio será el establecido por su banco de origen, y en este caso, no hay un costo adicional. Se debe tomar en consideración que no hay una diferencia entre crédito y débito en cuanto a operación, por lo que el comercio debe capturar el plástico como débito, ya que al estar en México las tarjetas de crédito y débito cumplen las mismas funciones.
Por otro lado, cuando un turista decide venir a vivir a México, además de los servicios anteriores, requerirá lo siguiente:
Fideicomiso de zona restringida en destinos de playa o fronterizos. Este servicio, si bien no es catalogado como financiero, se maneja por instituciones financieras. Al adquirir un bien inmueble que esté a 50 km. de la franja fronteriza o playa, el extranjero debe hacerlo a través de un fideicomiso de zona restringida, contrato que tendrá duración de 50 años y por el que paga un honorario anual por el mantenimiento del mismo.
Cuentas de cheques, banca en línea, banca tradicional. Para comprobar sus gastos, y si tiene un buen asesor fiscal o contador para evitar doble tributación, el extranjero opta por abrir una cuenta en pesos o dólares (franja fronteriza) donde le requerirán su forma migratoria turista, temporal o permanente, esto depende de cada banco o institución. Recibirá tarjeta de débito y la posibilidad de hacer traspasos y transferencias a terceros para su diario vivir.
Cuentas de inversión. Durante el último año, con la inflación provocando una subida general de tasas, se han vuelto atractivas las inversiones para los extranjeros quienes teniendo una cuenta eje en cualquier institución, pueden acceder a pagarés, fondos de inversión, etc., incluso suelen ser personas con perfil sofisticado para asumir riesgos inherentes a inversiones de renta variable.
Tarjeta de crédito. En forma general desean vincular sus pagos de servicios o pagar con tarjeta de crédito sin que eso les cause que puedan generar un tipo de cambio o costos adicionales.
Crédito hipotecario. Un residente extranjero generalmente llega para tener un inmueble por adquisición con un crédito. Culturalmente están acostumbrados a este producto. En la actualidad, muy pocos bancos o instituciones financieras ofrecen la posibilidad de financiamiento a través de créditos hipotecarios.
En algunas ciudades, donde más del 60% proviene del turismo o de residentes extranjeros, la economía suele estar dolarizada, lo que facilita, a los ojos del extranjero, el manejo de servicios financieros.
Existen algunos bancos de nicho para turistas y residentes. El negocio con este segmento está en la captación, generalmente vista e inversiones, así como cambios de divisas y servicios como fideicomisos.
OPCIONES CONVINCENTES
Generalmente los extranjeros perciben a México como un país complicado para “banquear” por la serie de requisitos que se deben presentar para abrir una relación con un banco, además porque no están familiarizados con el registro biométrico. No obstante, existen algunos bancos de nicho para turistas y residentes. El gran negocio con este segmento está en la captación, generalmente vista e inversiones, así como cambios de divisas y servicios como fideicomisos.
Aunque el país que visitemos sea un lugar mágico, una de las experiencias más importantes de una persona, es la confianza y la seguridad, no solo física, también la de un sistema financiero, así como la seguridad legal de su inversión en propiedades y la seguridad de encontrar los mecanismos de cobranza y dispersión adecuados a su vida en un país al que visitan o en el que fijaron su residencia.
Con base en la Encuesta Nacional de Viajeros, las divisas por turismo obtenidas en el primer bimestre de 2023 son superiores en 32.4% comparado con igual periodo del 2022 y por arriba también en 19.9% respecto a los ingresos por visitantes de enero a febrero de 2019, es decir, antes del inicio de la pandemia de Covid 19.
Estas divisas son resultado del ingreso de 12.1 millones de visitantes internacionales durante el primer bimestre de 2023, registrando un crecimiento de 30.9% respecto al mismo periodo del 2022, pero todavía por debajo en 22.3% de su nivel prepandemia. El gasto medio efectuado por los visitantes internacionales fue de 447.8 dólares en los dos primeros meses del año, cantidad superior en 1.1% contra el periodo similar a 2022 y 28.8% mayor al nivel prepandemia.
México, además de ofrecer una oferta turística variada también cuenta con la estructura y productos financieros para atender a un mercado que muestra un crecimiento constante.
Directora Zonal de Banca Mifel en BCS. Presidenta del Consejo IMEF BCS.
Suscríbete a IMEF News
Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.