




Entre los datos más relevantes de la Encuesta está la pronunciada caída de la fecundidad: el promedio nacional se ubica en 1.3 hijos por mujer, lejos del nivel de reemplazo de 2.1, mientras que en la Ciudad de México desciende a 0.9, una cifra comparable con la de Corea, tendencia que tendría dos efectos económicos de mediano plazo:
La encuesta también identifica una reducción sin precedentes entre los hombres de 25 a 50 años, el grupo con mayor participación laboral. También reporta que 1.3 millones de mexicanos —principalmente hombres— emigraron en busca de empleo.
REALIDAD POBLACIONAL VS. INVERSIÓN
Para cualquier empresa que considere invertir actualmente en México, estos datos son determinantes: una planta necesita materias primas, pero también trabajadores suficientes y un mercado atractivo integrado por consumidores con un poder adquisitivo creciente.
Dado que una inversión puede requerir 10 años para amortizarse y hasta 20 para ofrecer un rendimiento aceptable, la falta de demanda potencial o de personal operativo puede llevar a la empresa a elegir otro destino.
Revertir esta tendencia será difícil, pues afecta a casi todo el mundo, con excepción de África y algunos países de Asia. Aun así, México debe adoptar de inmediato políticas públicas que moderen el proceso y le permitan avanzar en mejores condiciones que otras economías. En Estados Unidos, por ejemplo, la tasa es de 1.6 hijos por mujer, 0.3 puntos por encima de la mexicana.
Este escenario exige volver a analizar las finanzas públicas.
IMPACTO EN LAS FINANZAS PÚBLICAS
Según el informe de agosto que la SHCP entregó al Congreso, los ingresos crecieron solo 1.3%, frente a un aumento de 4.5% en las pensiones y jubilaciones de los sistemas formales, y de 10.3% en los subsidios y transferencias, incluidas las Pensiones del Bienestar.
El gasto anual en pensiones formales representa hoy 6% del PIB y podría alcanzar 9 puntos porcentuales en 2030. Para ese año, únicamente este concepto superaría 4 billones de pesos, equivalente a 40% del presupuesto total de ingresos proyectados para 2027.
El crecimiento actual no basta para obtener los recursos que demandará esta obligación; al mismo tiempo, una proporción excesiva del gasto se dirige a programas sociales y proyectos sin rentabilidad. La distribución ineficiente deja en segundo plano la seguridad social —particularmente la salud— y la educación, tanto en el presente como en el futuro. En este contexto, no fue sorpresivo que HR Ratings haya reducido la calificación de México debido al nivel de gasto.
La decisión de la calificadora debe tomarse como una advertencia. La discusión no debería limitarse a si el país conserva hoy el grado de inversión, sino centrarse en el riesgo de perderlo antes de 2030, eso haría aún más difícil financiar las necesidades sociales al cierre de la década.
SEÑALES DE ADVERTENCIA
Otro tema relevante es la trayectoria que seguirá la política monetaria en las próximas semanas. La diferencia entre las tasas de referencia de los bancos centrales de México y Estados Unidos se encuentra en un mínimo histórico de 250 puntos base.
Si bien la inflación ha mostrado avances, recientemente registró un ligero repunte. Los elevados costos energéticos, los subsidios adicionales al diésel y la reciente depreciación cambiaria dificultan que continúe descendiendo.
En Estados Unidos se prevé que la Reserva Federal (FED) incremente su tasa de referencia entre dos y tres veces durante los próximos meses. Esto colocaría al Banco de México ante una disyuntiva.
Porque, aunque hasta ahora se ha separado del ciclo monetario de la FED, mantener su tasa sin cambios estrecharía todavía más el diferencial, podría debilitar nuevamente al peso y elevaría las presiones inflacionarias. Además, los precios altos de la energía complicarán la convergencia hacia la meta de inflación.
El IMEF considera que el banco central debe evaluar cuánto puede reducirse el diferencial y cuánto puede depreciarse el peso sin comprometer la estabilidad; es decir, hasta cuándo puede prolongar el desacoplamiento antes de comenzar un ciclo de aumentos que recupere un margen adecuado y alivie la presión cambiaria.
Aunque su mandato central es controlar la inflación y no fijar el tipo de cambio, las condiciones actuales obligan a incorporar las presiones cambiarias en la decisión monetaria.
Los resultados completos de la Encuesta de Expectativas IMEF correspondientes a octubre se pueden consultar aquí.
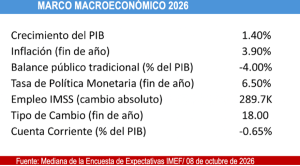
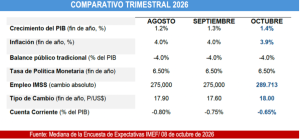
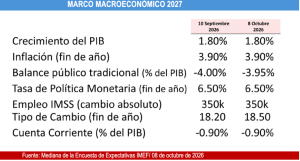
En este espacio se presentan los principales indicadores.
El peso como la segunda divisa más depreciada en la canasta amplia de principales cruces. Factores internos y externos influyen en su desempeño. En función de las apuestas rumbo a las elecciones de EE.UU., se podría llegar a 23.00 pesos por dólar.
Mientras Donald Trump vuelve a Twitter, la actual X, Nicolás Maduro le declara la guerra a Tik Tok y a X en un intento por repuntar en las encuestas y ganar adeptos, en el caso del primero, y como una medida autoritaria para acallar voces en el caso del segundo.