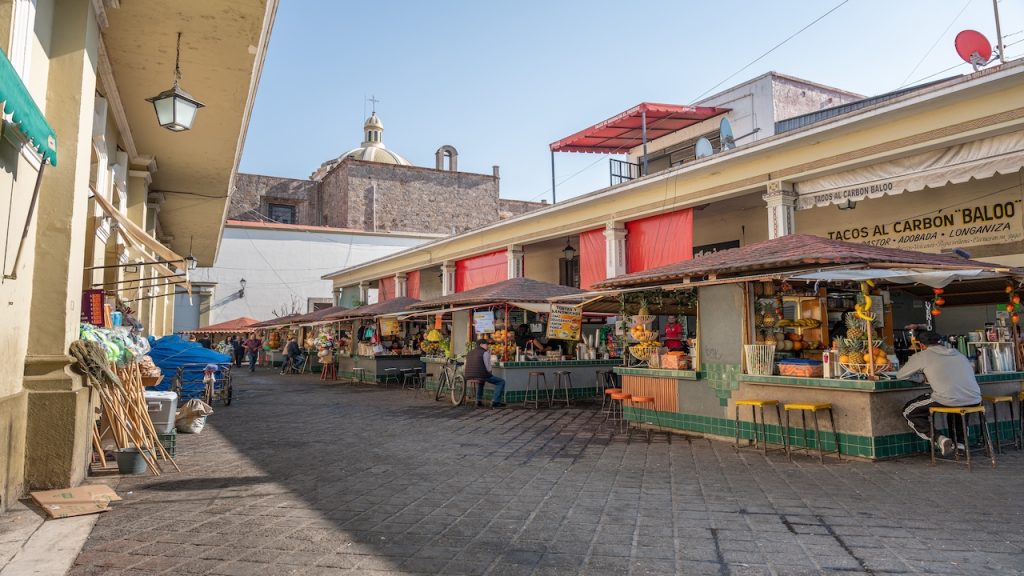
Pregunté en el mercado sobre ruedas al comerciante que se me acercó, si sabía cuál era la tasa de interés que le cobrarían en el caso de querer expandir su negocio para poner un puesto igual.
Tuve que explicarme. ¿Cuánto le cobrarían si pide, por ejemplo, 10 mil pesos para poner un segundo puesto igual? Es claro que de tasas de interés no sabía y no quise figurarme el importe de la inversión necesaria para duplicar su negocio.
Como antecedente, alguien más me había dicho: si solicitas 10 mil pesos, te entregan nueve mil y piden que devuelvas los 10 mil al pagar. Pero mi interlocutor fue más claro: “Yo afortunadamente no he tenido que pedir prestado, pero sé que, si andas necesitado y,
por ejemplo, pides mil pesos, tienes que pagar 1,100 pesos al final del mismo día”.
¡Al final del día!, me asombré. Le agradecí la conversación para luego repasar las cuentas que quiero describir porque,
si creía que la tasa de interés de las tarjetas bancarias es exorbitante: 60% anual que, a interés compuesto rinde cerca del 80% (79.58%), las tasas de la informalidad son extremas.
Pagar 10% al final de un mes por haber pedido para una urgencia, resulta en una tasa de 213.8% anual compuesto, pero pagar 10% diariamente arroja una tasa anual de 7.9 elevado a 14 dígitos.
Usura pura.
LOS NÚMEROS COMERCIALES
De acuerdo con las cifras del INEGI, los Censos Económicos 2024 registran poco más de 7 millones de establecimientos, de los cuales 6.7 o el 95.5% son micro con una planta de colaboradores que va de 1 a 10 y una inversión de capital promedio de 388 mil pesos.
Enfoquemos el análisis a las microempresas donde colabora el 41.5% de los trabajadores, es decir, 15.3 millones.
Sus ingresos anuales promedio al mismo año con base en datos disponibles del INEGI son de 960 mil pesos anuales. Cuentan con un margen de utilidad general, si lo calculamos incluyendo a los negocios grandes, de 6.7%, pero en comercio al menudeo, que es donde prevalecen los micronegocios sube a 15.1%, lo cual arroja 144,973 pesos de utilidad anual.
Si tuvieran registro fiscal, suponemos que pagarían 30% de ISR, equivalente a 43,492 pesos. Ahora bien, para diseñar nuestro ejemplo consideramos que este emprendedor decide duplicar su negocio, invirtiendo otros 388 mil pesos.
Si el financiamiento lo obtiene a partir de una tarjeta de crédito personal, por no estar bancarizado su negocio pagará 60% anual, es decir 232.8 mil pesos que se comen su utilidad. En cambio, si obtiene un financiamiento bancario al 20% pagará 77,600 de interés, lo cual queda cubierto con las utilidades de los dos establecimientos que sumarán 289,946 con
posibilidades de deducir el interés y abonar al saldo de capital del adeudo para reducirlo.
En este caso el fisco aporta el 30% de cobertura fiscal ahorrándole 23,280 pesos por bajar los impuestos al ser deducible el interés bancario, con un mínimo ajuste por inflación.
Micro establecimientos de comercio al menudeo hay 2,041,735 y de preparación de alimentos, 588,944. En estos últimos la venta anual promedio es de 457,123 con márgenes de 28.7%, bastante mayor, por lo cual la posibilidad de apoyarse en financiamiento para abrir otra sucursal es aún más atractiva, ya que en promedio la inversión de capital es de 382 mil pesos.
Si considera que
los intereses son deducibles, el costo de la tasa de interés bancario baja de 20 a 14%. En cambio, solicitar financiamiento en el mercado informal a tasa de 10% mensual, representa tasa anual de 120%, cuyo interés compuesto es de 213.8% anual y ¡no es deducible!
Francamente, si el informal desea crecer, requiere de financiamiento para apalancar el negocio que ha generado.
Si cada emprendedor desea apoyar el crecimiento de nuestro país, debe hacer deducible el pago de los intereses de sus financiamientos para hacer posible duplicar su negocio.
En las siguientes tablas se puede apreciar el valor del dinero y la ventaja de ser formal versus informal.

 Lo interesante de los números resultantes es que conviene más bancarizarse y ser formal que pagar un préstamo siendo informal.
Comparando el costo del financiamiento informal, contra pagar impuestos, vale más incorporarse a la formalidad cuando deseamos hacer crecer el negocio.
*Presidente de Socios Distinguidos IMEF y Coordinador del Premio a la Equidad de Género
Las opiniones expresadas en este artículo son de exclusiva responsabilidad del autor y no representan la opinión del IMEF.