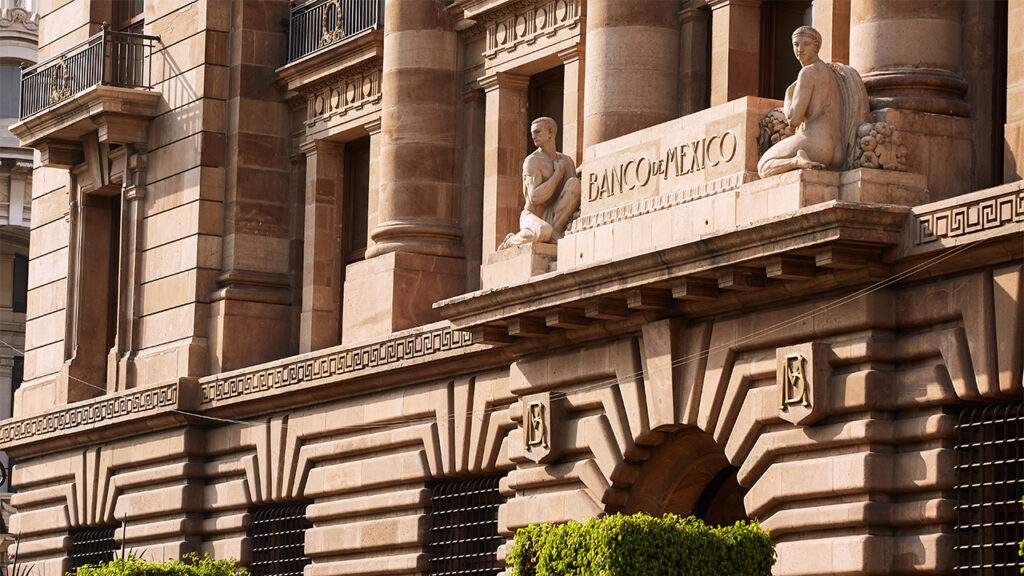
La mejor prueba de ello es lo dicho ayer por Jonathan Heath, subgobernador del Banco de México. Él anticipa que se reforzará la estrategia de alzas de tasas de interés del banco central. Esboza un escenario donde la tasa podría ser de 10% a fines de año. Así lo dijo en una reunión a puerta cerrada, de acuerdo con una nota elaborada por la agencia Bloomberg: “Apenas estamos entrando en la zona neutral (en los niveles de la tasa de referencia del Banco de México), eso significa que tenemos que aumentar dos, quizá tres puntos mínimo más, para estar claramente en la zona restrictiva”.
La tasa del Banxico está en 7.00 por ciento. En la jerga de los expertos, decir que la tasa está en zona neutral significa que no tiene un impacto para disminuir la inflación. Es en la zona restrictiva, donde el nivel de las tasas se deja sentir en el terreno de los precios. Si la tasa del Banco de México llegara a 10%, nos colocaríamos en un escenario donde el combate a la inflación tendría más posibilidades de tener éxito, pero el costo del dinero se volvería un problema para hacer crecer a la economía. Más aún: con una tasa de referencia de 10%, se daría un frenón en el PIB porque el costo del dinero inhibiría el consumo y la inversión. Hay que recordar que el crecimiento también es un problema. En octubre, la Secretaría de Hacienda proyectaba un PIB de 4 por ciento.
Ahora el consenso de los analistas e instituciones financieras apuntan a un nivel menor de 2 por ciento. Esta cifra sería inalcanzable si las condiciones económicas no cambian y se “aderezan” con una agresiva política monetaria. ¿Cuánto más bajaría el PIB, si el Banxico se pone Halcón?
La tasa del Banxico era 4.00 hasta mayo del 2021, donde comenzó una serie de seis alzas de un cuarto de punto que llevaron la tasa a 5.50% a fines del año pasado. Ha habido tres movimientos en el 2022, cada uno de medio punto porcentual. Estamos en 7.00. Para llegar a 10 puntos, se necesitaría incrementar el ritmo de alzas. Jonathan Heath lo justifica con otro argumento que complementa el del paso de la zona neutral a la zona restrictiva: la necesidad de mantener el diferencial de tasas con la Reserva Federal de Estados Unidos: “es posible que se tenga que incrementar la brecha a 625 o 650 puntos base”, dijo. Ofrecer tasas mucho más altas que Estados Unidos es una manera de evitar que haya salidas de capitales y es un factor que contribuye a fortalecer el tipo de cambio del peso frente al dólar.
No es un hecho que las tasas llegarán a 10 por ciento. El subgobernador Heath es uno de los miembros más influyentes de la Junta de Gobierno del Banco de México y es un argumentador persuasivo, pero sus comentarios no necesariamente se traducen en las decisiones de política monetaria del banco central. Es uno de cinco miembros con derecho a voto, aunque sea el más activo en redes sociales y una de las voces más lúcidas cuando se trata de análisis económico y monetario.
¿Qué opinará de una nueva ola de alzas de tasas la Secretaría de Hacienda? El secretario Rogelio Ramírez de la O ha sido extremadamente discreto en este y otros temas, pero claramente tiene algo qué decir. Un incremento fuerte en la tasa de referencia del banco central tendría un impacto enorme en el costo del servicio de la deuda del Gobierno mexicano.
¿Qué opinará de una nueva ola de alzas de tasas la Secretaría de Hacienda? El secretario Rogelio Ramírez de la O ha sido extremadamente discreto en este y otros temas, pero claramente tiene algo qué decir. Un incremento fuerte en la tasa de referencia del banco central tendría un impacto enorme en el costo del servicio de la deuda del Gobierno mexicano.
Ver más…
Director General Editorial de El Economista.
Mail: lmgonzalez@eleconomista.com.mx
Este artículo se publicó originalmente en el periódico
El Economista el 24 de mayo de 2022.
Suscríbete a IMEF News
Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.