La atención de los inversionistas se ha concentrado en el comportamiento de los precios del sector energético tras el reciente escalamiento del conflicto en Medio Oriente. A inicios de mes, Estados Unidos e Israel atacaron instalaciones militares en Irán, detonando un episodio significativo de volatilidad en los mercados financieros.
El temor a una posible interrupción en el suministro global llevó al Brent, la principal referencia de crudo para Europa, a registrar su mayor alza diaria en cuatro años, con un repunte intradía de hasta 13%. En paralelo, el gas natural en Europa repuntó alrededor de 50%.
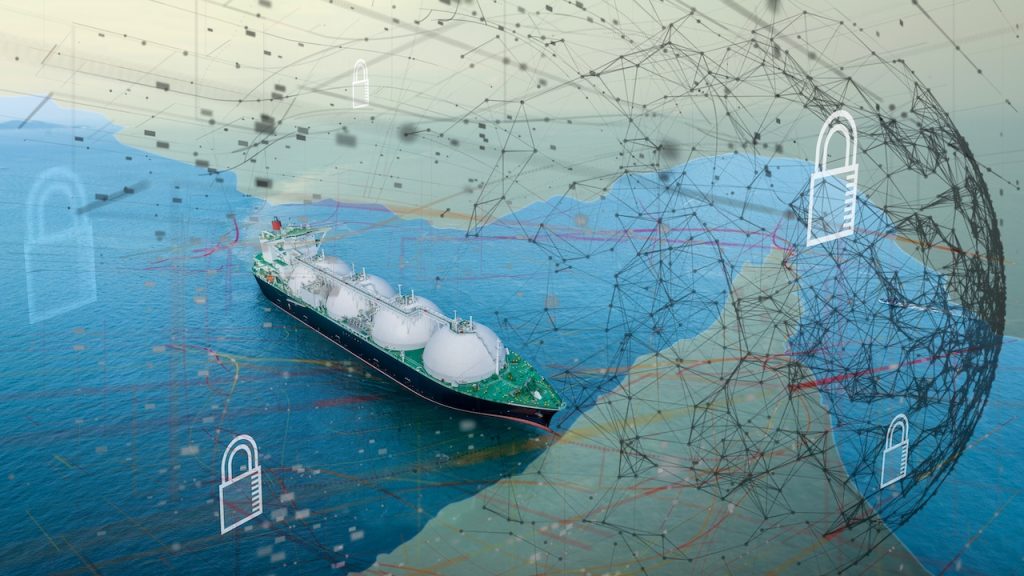
La incertidumbre sobre la duración y el alcance del conflicto intensificó las preocupaciones sobre precios más altos de energía y sus implicaciones para la inflación mundial. Un factor clave ha sido la caída casi total del tránsito marítimo en el Estrecho de Ormuz, producto del aumento en las primas de seguros y los riesgos de seguridad.
Una situación sin precedentes históricos ya que este punto geográfico es esencial para el abastecimiento energético global. Por esta vía circulan cerca de 20 millones de barriles diarios de petróleo (20% del consumo global) y alrededor de 90 millones de toneladas anuales de gas natural licuado, lo que subraya su importancia estratégica.
Antes del aumento reciente de tensiones, el petróleo ya reflejaba una prima geopolítica considerable. El Brent había subido 16.2% en enero y otro 2.5% en febrero. Sin embargo, el episodio actual lo llevó a cotizar casi en 86 dólares por barril, su nivel más alto desde mediados de 2024. Posteriormente, los precios se moderaron luego de que Donald Trump declarara que, si fuese necesario, Estados Unidos escoltaría embarcaciones en el Estrecho de Ormuz para garantizar su seguridad. Aun así, los costos de transporte marítimo de materias primas continúan en máximos del año, con un incremento de 5% en marzo según el índice Baltic Dry, reflejando la persistencia del nerviosismo en el mercado.
El Brent se estabilizó alrededor de 85 dólares por barril, con un alza de 40% en lo que va del año. Con ello, las curvas de futuros profundizaron su estructura de backwardation; es decir, cuando el precio spot supera a los contratos de mayor duración. Esto es señal de preocupaciones sobre el abastecimiento en el corto plazo. En tanto, el gas natural en Europa conserva una ganancia de casi 90% en 2026.
En este escenario, la OPEP+ decidió incrementar su producción colectiva de crudo en 206 mil barriles diarios (Kbbl/d) a partir de abril. Con ello, el grupo ha restituido 617 Kbbl/d de los 1.65 Mbbl/d de recortes voluntarios implementados desde abril de 2023. Pese a la incertidumbre derivada del conflicto, el balance del mercado continúa apuntando a condiciones de sobreoferta. La Agencia Internacional de Energía estima un excedente mensual promedio de 3.04 Mbbl/d para este año.
Hacia adelante, es probable que la prima geopolítica siga influyendo en los precios del petróleo durante el corto plazo, manteniendo al Brent dentro de un rango entre 75 y 90 dólares por barril. Un cierre prolongado del Estrecho de Ormuz podría empujar los precios hacia niveles cercanos a 100 dólares por barril, aunque por ahora este escenario se percibe poco probable.
Más allá de los riesgos geopolíticos, los fundamentos del mercado continúan mostrando un superávit, lo que sugiere que el Brent tendería a niveles más bajos en los próximos trimestres, hacia un rango de 65 a 75 dólares por barril, conforme la prima de riesgo se vaya disipando gradualmente.
Un cierre prolongado del Estrecho de Ormuz podría empujar los precios hacia niveles cercanos a 100 dólares por barril, aunque por ahora este escenario se percibe poco probable.
*Subdirectora de Renta Fija, Tipo de Cambio y Commodities de Grupo Financiero Banorte.
Twitter: @LeslieOrozcoV
LinkedIn: Leslie Orozco
Las opiniones expresadas en este artículo son de exclusiva responsabilidad del autor y no representan la opinión del IMEF.
Suscríbete a IMEF News
Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.