Los pronósticos de inflación general y subyacente se ajustaron al alza. Para el cierre de este año (cuarto trimestre) el pronóstico de inflación general se revisó de 3.0 a 3.5%, mientras que para la inflación subyacente subió de 3.0 a 3.4%. Debido a estos ajustes,
ahora el Banco de México estima que será en el segundo trimestre del 2027 cuando la inflación alcance nuevamente el objetivo de inflación de 3%.
Estos nuevos pronósticos siguen estando por debajo de las proyecciones de los especialistas de economía del sector privado encuestados por el Banco de México, que estiman una inflación para el cierre de este año en 3.95% para la general y de 4.11% para la subyacente, pero
son más creíbles que los anteriores en los que se espera que la inflación general regresara al objetivo del 3%, a pesar de la elevada inflación subyacente.
Esos pronósticos sumamente optimistas (o ingenuos) mermaban la credibilidad del Banco de México, lo que representaba un riesgo para la efectividad de la política monetaria puesto que, entre los canales de transmisión, el de expectativas es de los más importantes en México.
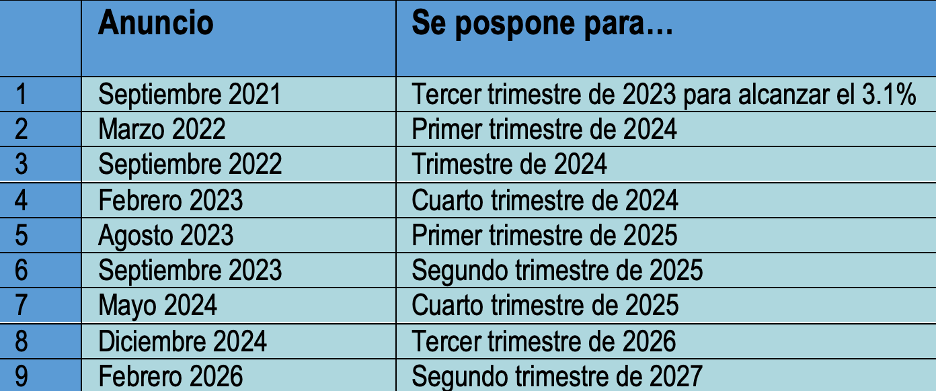
La falta de buenos pronósticos ha hecho que el Banco de México haya pospuesto en 9 ocasiones la convergencia al objetivo de inflación. Cabe recordar que los pronósticos de inflación comenzaron a publicarse en los comunicados de política monetaria en agosto de 2021. En esa fecha se esperaba una inflación de 3.1% para el primer trimestre de 2021. Luego comenzaron a posponer el objetivo:
En el comunicado del Banco de México se menciona como principal riesgo al alza para la inflación, la persistencia de la inflación subyacente. Este cambio envía la señal de que
la Junta de Gobierno está siendo más cautelosa. Sin embargo, esta cautela es ‘obligada’ por las circunstancias, pues no era viable desde hace meses seguir señalando que la inflación lograría la convergencia al objetivo de 3% en 2026.
Además,
hay ciertas inconsistencias en el comunicado pues la guía prospectiva indica que se “valorará realizar ajustes adicionales a la tasa”, dejando la puerta abierta para un recorte de tasa de interés en el siguiente anuncio programado para el 26 de marzo.
La tasa de interés ya se encuentra en terreno neutral, en donde no se impulsa ni se restringe la actividad económica, pero tampoco se combate activamente a la inflación. Así,
sería incongruente que sigan los recortes de la tasa de interés al mismo tiempo que se patea por novena vez la fecha de convergencia a la meta de inflación general.
Finalmente,
en el mercado podría empezar preocupación por el término de Jonathan Heath como integrante de la Junta de Gobierno el 31 de diciembre de este año, pues ha sido una voz disidente, en contra de recortar la tasa de interés por los riesgos inflacionarios.
* Directora de Análisis Económico en Grupo Financiero BASE y profesora de Economía del Tec de Monterrey. Estudió la licenciatura en economía en la Universidad Autónoma de Nuevo León y la maestría y doctorado en finanzas en el EGADE del Tec de Monterrey. Colabora regularmente con medios de comunicación especializados. En 2018 y 2020 fue nombrada por Forbes como una de las 100 mujeres más poderosas de México.
Linkedin: Gabriela Siller Pagaza
email: gsiller@bancobase.com
Las opiniones expresadas en este artículo son de exclusiva responsabilidad del autor y no representan la opinión del IMEF.