

Es sábado de raya en una obra de cualquier capital estatal. El maestro de obras recibe un sobre, cuenta billetes y los reparte entre albañiles y ayudantes que, en buena parte, no tienen cuenta de nómina. A unas cuantas cuadras, el dueño de una fonda divide en efectivo las propinas del turno, y el guardia del edificio de enfrente cobra su quincena de la misma manera. Ninguno de ellos ha leído la nueva Ley de economía digital para pagos digitales y electrónicos. Sin embargo, la forma en que cobran y pagan acaba de convertirse en materia regulatoria.
El Congreso de la Unión concluyó la aprobación de esta ley el 20 de octubre, cuando el Senado avaló sin cambios la minuta que la Cámara de Diputados había aprobado el 6 de octubre. La iniciativa, enviada por el Ejecutivo federal el 8 de septiembre como parte del Paquete Económico 2027, prevé que la ley entre en vigor al día siguiente de su publicación en el Diario Oficial de la Federación.
A partir de ese momento corre un plazo de 15 días hábiles para que la Secretaría de Hacienda y Crédito Público determine los sectores estratégicos y las actividades en los que el pago digital podrá ser la única forma de pago, y otros 15 para que las autoridades de cada sector emitan reglas, obligaciones y plazos de transición.
El dato que obliga a detenerse en la Encuesta Nacional de Inclusión Financiera (ENIF) 2024 levantada por el INEGI y la Comisión Nacional Bancaria y de Valores. El efectivo sigue siendo el medio de pago más frecuente para 85.2% de la población adulta en compras de hasta 500 pesos.
Lo sorprendente es que también domina en las compras grandes: 73.5% lo usa con mayor frecuencia en compras de más de 500 pesos, frente a 19% que paga con tarjeta y apenas 7.6% que recurre a transferencias o aplicaciones. Hay avance, porque en 2021 la proporción de efectivo en compras mayores era de 78.7%, pero es un avance de 5 puntos en 3 años.
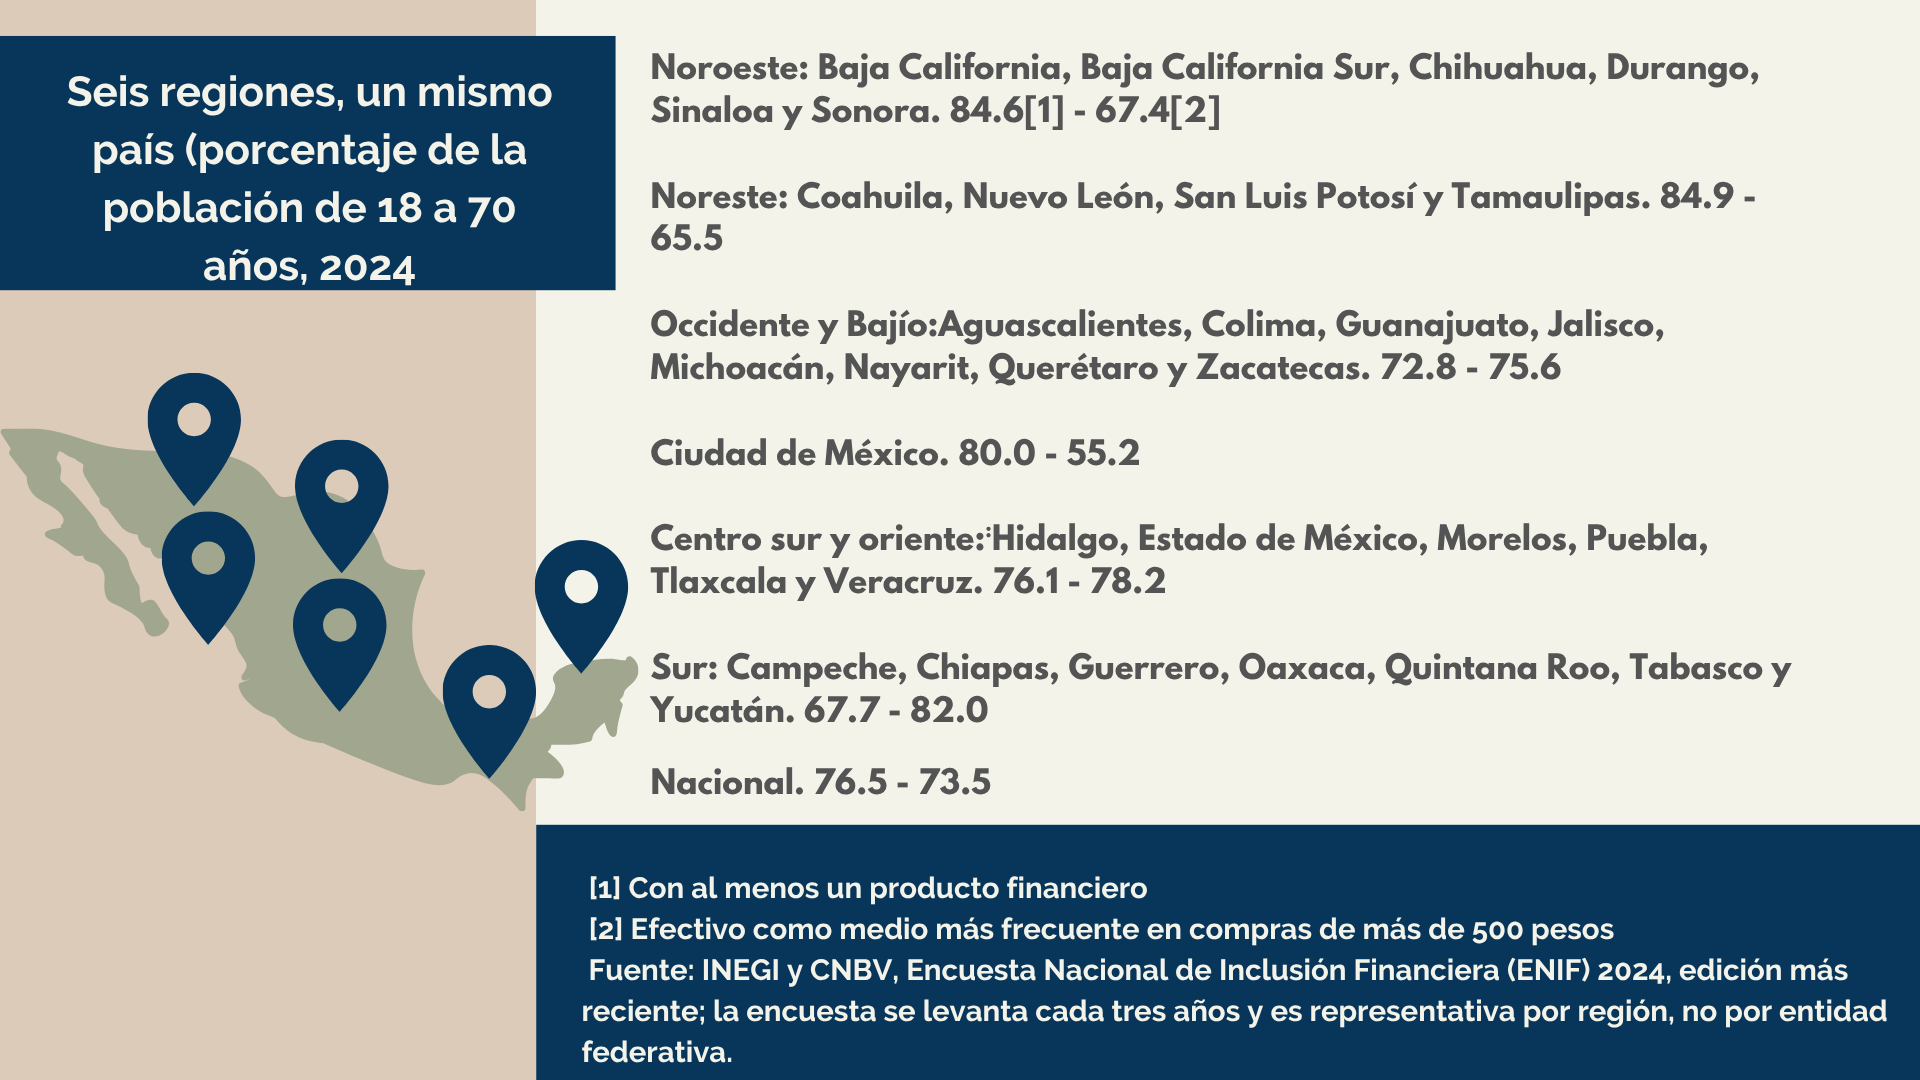
La variación regional es igual de reveladora. La ENIF divide al país en seis regiones: noroeste, noreste, occidente y Bajío, Ciudad de México, centro sur y oriente, y sur. Tener una cuenta o una tarjeta no significa usarla en el mostrador: a nivel nacional, 76.5% de los adultos tiene al menos un producto financiero, pero 73.5% sigue pagando principalmente en efectivo sus compras de más de 500 pesos.
Entre regiones, la tenencia de productos financieros va de 67.7% en el sur a 84.9% en el noreste, y el uso de efectivo como medio principal en compras de más de 500 pesos va de 55.2% en la Ciudad de México a 82% en el sur. Son casi 27 puntos de diferencia dentro de un mismo país y bajo una misma ley.
La infraestructura tampoco es el único obstáculo: la proporción de personas que considera que casi todos los negocios donde compra aceptan tarjeta o transferencia va de 29.8% en el sur a 65.7% en el noroeste. La terminal ya está en el mostrador. Lo que no siempre está es la formalidad que la vuelve útil.
Ahí está la pregunta de fondo: qué tan lista está la economía mexicana para una ley que cambia la obligación legal antes de que cambie el comportamiento. Solo 63% de la población de 18 a 70 años tiene al menos una cuenta de ahorro formal, y la informalidad laboral se ha mantenido alrededor de 55% de la población ocupada a lo largo de 2026, según la Encuesta Nacional de Ocupación y Empleo del INEGI.
Tampoco puede decirse que falten herramientas. La misma ENIF reporta que 38% de la población conocía CoDi y que, de quienes lo conocían, solo 12.8% lo había utilizado. La infraestructura de pagos digitales lleva años disponible; lo que no ha llegado al mismo ritmo es la decisión cotidiana de usarla.
Una ley puede cambiar en un día lo que es obligatorio. No puede cambiar en 15 días hábiles lo que una economía hace desde hace generaciones. La discusión parece operativa, pero sus consecuencias recaen sobre la supervisión del riesgo, la liquidez y la continuidad operativa, temas propios del consejo.
Conviene leer la ley con precisión, porque el debate público la ha simplificado en exceso. No prohíbe el efectivo de manera general. Establece obligaciones para las autoridades de los tres órdenes de gobierno y para los particulares que realizan actos de comercio habitual y profesional, como habilitar infraestructura para recibir medios de pago digitales y promover su uso.
Además, faculta a Hacienda para determinar dónde estos podrán convertirse en el único medio de pago. La ley no nombra esos sectores, aunque el propio gobierno federal ha señalado a gasolineras y casetas de peaje como los primeros candidatos.
Prevé que, ante una contingencia que impida cobrar por medios digitales, se pueda recibir efectivo o cheque, siempre que esa excepción no se vuelva permanente ni recurrente, y ordena a las autoridades aplicar medidas de transición según las condiciones de cada región, para que la digitalización no se convierta en barrera para adultos mayores, personas de bajos ingresos y comunidades rurales marginadas. Lo que todavía no se conoce es cómo se traducirá esa intención en reglas concretas.
Esa incertidumbre pesa más en las economías estatales donde el efectivo sostiene buena parte de la actividad. En ellas, la discusión no es ideológica, es de flujo. Un restaurante con márgenes estrechos se pregunta cuánto le costará cada cobro y cuándo recibirá el dinero. Un contratista que paga raya semanal se pregunta qué hará con la cuadrilla que no tiene cuenta.
Una empresa de vigilancia que opera en varias ciudades medianas se pregunta qué ocurrirá con la nómina del personal que cobra en efectivo y con las plazas donde la conectividad falla. Las cámaras empresariales ya lo han planteado: la Concanaco pidió una transición gradual, con opciones sin comisiones y mayor acceso a internet para los negocios familiares, y la Canaco de la Ciudad de México advirtió que la aceptación obligatoria sería difícil de sostener si persisten comisiones altas.
Para las empresas, la ventana es corta. Entre la entrada en vigor y la publicación de las reglas sectoriales habrá pocas semanas, y quien espere a leer la lista de Hacienda para empezar a prepararse llegará tarde. La revisión no es un asunto exclusivo del área de sistemas ni de la tesorería en solitario. Toca la estructura de costos, el capital de trabajo, la relación con colaboradores y proveedores, el control interno y el riesgo operativo. Es, por lo tanto, una conversación de consejo.
Tres preguntas merecen atención prioritaria:
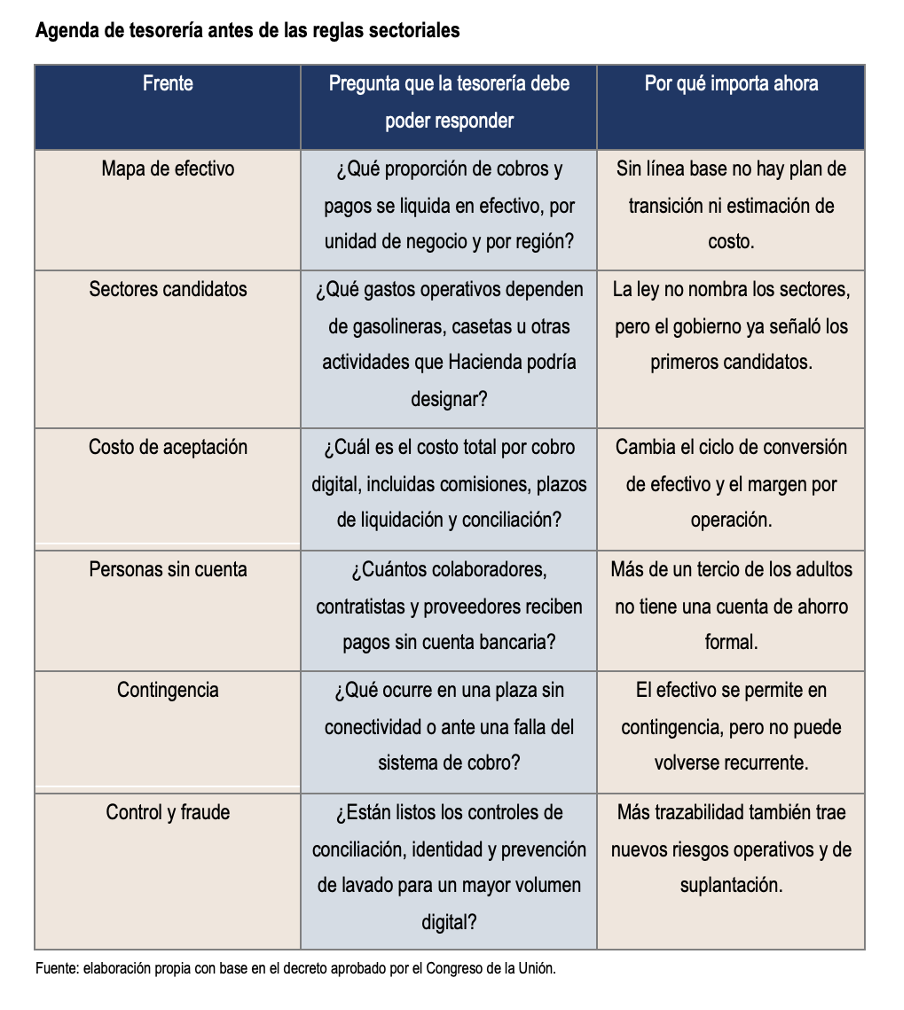
La ley ya es digital; el país todavía paga en efectivo. Esa distancia no se cerrará en el Diario Oficial, sino en la obra, en la fonda y en la garita del guardia, al ritmo en que cambie la costumbre. Lo que sí puede hacer un consejo, desde hoy, es leer su propio mapa de efectivo. La pregunta es si lo hará antes de que Hacienda le diga en qué sector opera.

Este artículo presenta cuatro llamados que plantean avances y alertan para evitar retrocesos: crecimiento e inflación; el dilema de la IA; ajustes fiscales; y alerta ante los riesgos geopolíticos y energéticos, todo en contexto para ir más allá de la nota.

Impulsar la innovación es el fruto de administrar negocios en economías estables, con personas educadas, tecnologías involucradas en su cadena de valor y las que les rodean e inventar repetidamente soluciones atractivas. La fórmula que conduce a la productividad parece complicada para algunas empresas, pero para otras no.