El
sector manufacturero continúa mostrando una recuperación gradual y una moderación de la fase contractiva, apoyada por el mejor desempeño de algunos componentes, aunque persisten focos de debilidad que impiden confirmar un cambio definitivo de ciclo.
El
no manufacturero presenta una estabilización más frágil, caracterizada por bajo dinamismo, debilidad en algunos componentes relevantes y una trayectoria subyacente prácticamente lateral.
En conjunto, los resultados sugieren que el deterioro de la actividad ha perdido intensidad, pero la recuperación sigue siendo heterogénea e insuficiente para anticipar una transición firme y sostenida hacia una fase expansiva.
LA COYUNTURA
La actividad económica muestra una ligera mejoría, pero esto no es generalizado en todos los sectores. La actividad económica mejora por dos factores:
de abril a junio, el
gasto público en inversión física se incrementó,
muy probablemente por el Mundial de Fútbol; y el
crecimiento acelerado en las exportaciones de equipo de cómputo.
Con esto,
es posible que el PIB de México crezca 1.7% este año,
que implica una aceleración respecto al crecimiento del 2026, pero sigue ubicándose por debajo del crecimiento promedio anual de 2.2% que mostraba el PIB de México hasta 2018.
Sin embargo,
la economía mexicana no está exenta de riesgos.
Por un lado, en julio, el gasto en construcción del sector público cayó 13% mensual, lo que podría señalar que nuevamente se cierra la llave al gasto público en inversión física, lo que limitaría el crecimiento económico en el resto del año.
Por el lado de las
exportaciones de equipo de cómputo, hasta julio registran un crecimiento de 200%,
pero tienen un bajo valor agregado nacional, con la mayor parte de los insumos proviniendo desde Asia. Esto
supone una oportunidad de crecimiento, pero también un riesgo en el contexto de la revisión del T-MEC.
Por su parte, las
finanzas públicas están seriamente presionadas por el gasto rígido y el lento avance en el proceso de consolidación fiscal.
Hacia adelante los datos recién publicados de la Encuesta Intercensal, hacen evidente que las pensiones presionarán cada vez más al gasto público, lo que sube la probabilidad de recortes en la calificación crediticia de la deuda soberana de México. Por el lado de la inflación, sigue mostrando riesgos al alza, particularmente por el sector servicios.
Finalmente, el
tipo de cambio ha subido en los últimos días como resultado de la expectativa de una política monetaria más restrictiva en Estados Unidos,
mientras que para México se espera que
este año se mantenga sin cambios la tasa de interés.
Con esto, el diferencial de tasas de interés entre México y Estados Unidos se reduciría a un nuevo mínimo histórico, desincentivando las operaciones de carry trade que habían favorecido la apreciación del peso.
 PUNTO POR PUNTO
EL
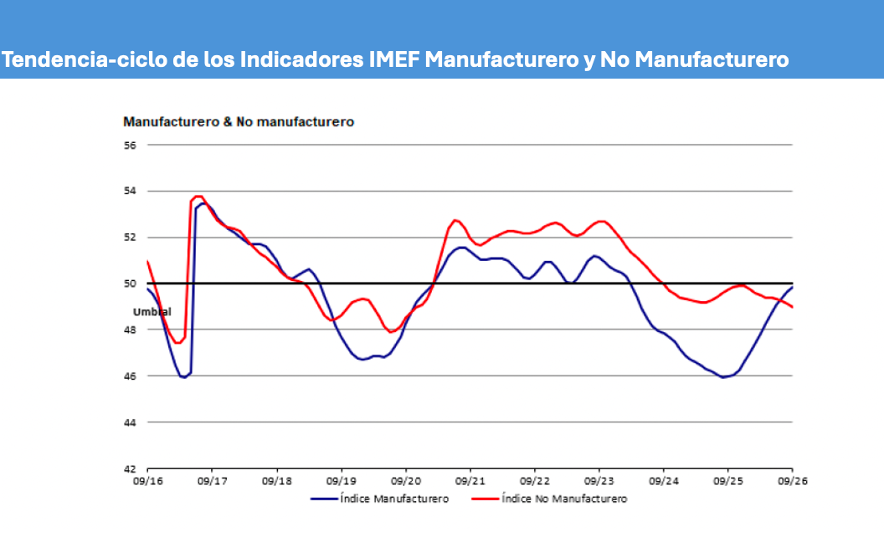
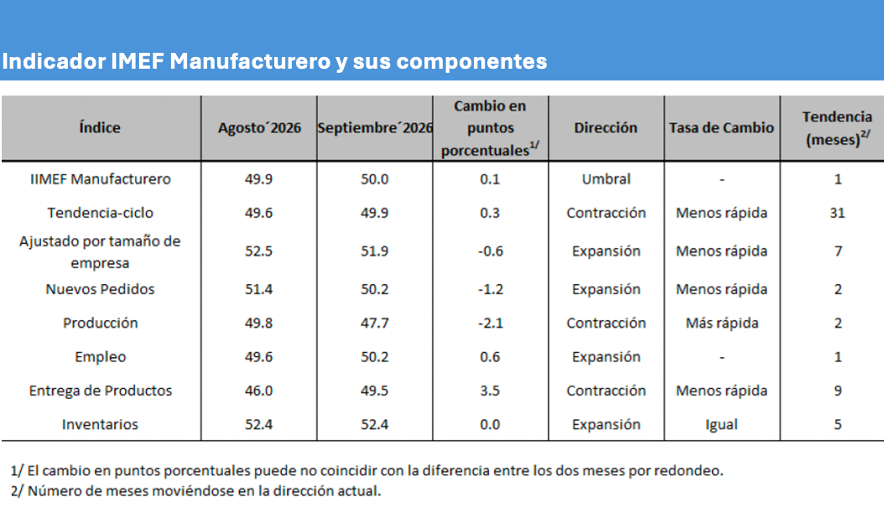
Indicador IMEF Manufacturero correspondientes a septiembre de 2026, Con base en los datos del índice general, mostró una
ligera mejora al pasar de 49.9 a 50.0 puntos,
alcanzando el umbral de neutralidad después de un periodo prolongado en zona de contracción.
La
serie tendencia-ciclo también avanzó 0.3 puntos hasta ubicarse en 49.9 unidades,
lo que sugiere una moderación adicional en la intensidad de la contracción y una mayor estabilidad en la dinámica subyacente del sector.
El
subíndice ajustado por tamaño de empresa retrocedió (-) 0.6 puntos hasta 51.9 unidades,
aunque se mantuvo en terreno expansivo, reflejando que algunos segmentos productivos continúan mostrando un desempeño relativamente favorable.
El
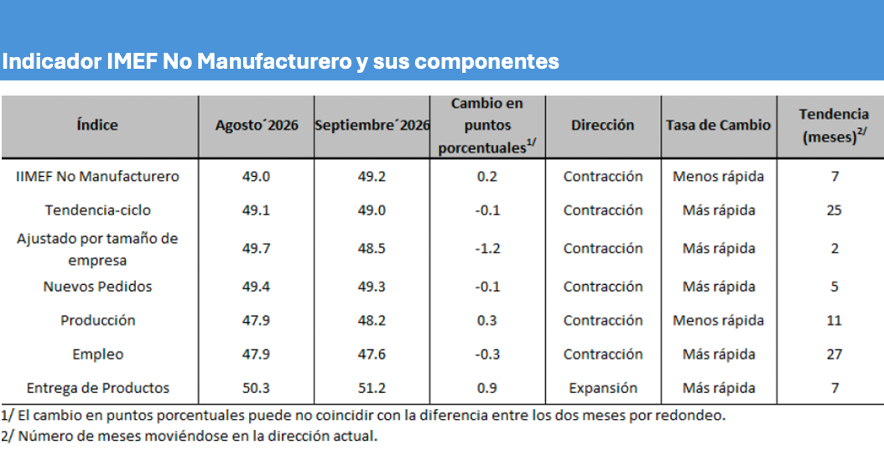
Indicador IMEF No Manufacturero
correspondiente mostró una
ligera mejora en el índice general, pasó de 49.0 a 49.2 puntos,
un avance de 0.2 unidades respecto a agosto, aunque permaneciendo por debajo del umbral de expansión.
En contraste, la serie tendencia-ciclo disminuyó marginalmente (-) 0.1 puntos hasta ubicarse en 49.0 unidades, lo que sugiere que la mejora del indicador general todavía no se refleja en la dinámica subyacente del sector.
La
medición ajustada por tamaño de empresa retrocedió (-) 1.2 puntos hasta 48.5 unidades, manteniéndose en zona de contracción
y reflejando una mayor debilidad entre distintos segmentos empresariales. El reporte completo lo poder ver
aquí.
En conjunto, los resultados sugieren que el deterioro de la actividad ha perdido intensidad, pero la recuperación sigue siendo heterogénea e insuficiente para anticipar una transición firme y sostenida hacia una fase expansiva.