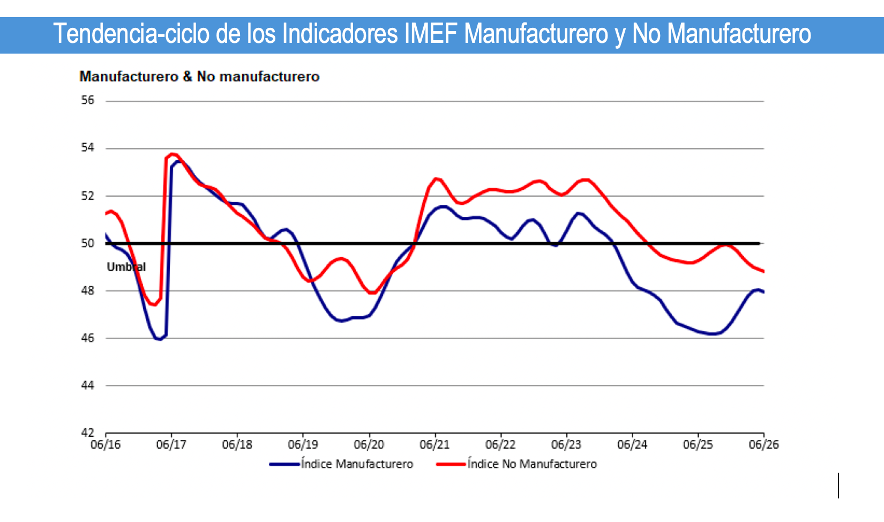
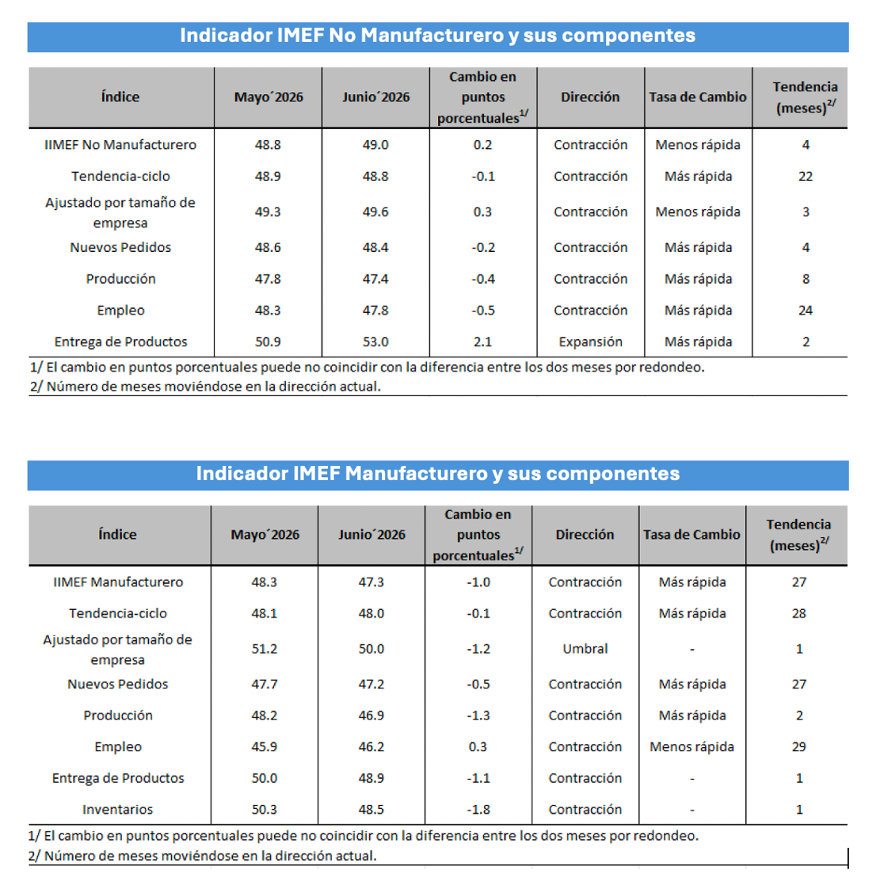
Respecto a los los Indicadores IMEF,
en el sector industrial la mejoría observada en meses previos perdió impulso,
prevaleciendo una fase contractiva caracterizada por debilidad en la demanda y la producción. El sector
servicios y comercio mostró un desempeño igualmente frágil,
con avances aislados en algunos componentes que resultan insuficientes para revertir la desaceleración general.
Las trayectorias de ambos indicadores y de sus respectivas tendencias-ciclo apuntan a una estabilización en
niveles bajos más que a una reactivación,
lo que sugiere que la economía continúa transitando por una etapa de crecimiento débil, con una
recuperación aún incipiente y sin fundamentos sólidos que permitan anticipar un cambio de ciclo en el corto plazo.
Los resultados del Indicador IMEF correspondientes a junio se pueden consultar
aquí.
FUENTES DE INCERTIDUMBRE
Como se mencionó, la más inmediata es
comercial,
ya que al inicio formal de las revisiones del TMEC del 1º de julio se une el 24 del mismo mes cuando en Estados Unidos
expiran los aranceles de la Sección 122 del Trade Act de 1974
que reemplazó a los IEEPA, tras el fallo de la Suprema Corte que grava bienes generales con un arancel de 10%.
Simultáneamente,
se espera la determinación de la Sección 301, que podría gravar a los sectores automotriz y siderúrgico con aranceles adicionales
y que, a diferencia de la Sección 122, puede aplicarse sobre bienes que cumplen plenamente las reglas de origen del TMEC.
La Sección 232, que grava acero y aluminio mexicano con 50% sin fecha de vencimiento, permanece como telón de fondo.
Respecto a las
elecciones de medio término en Estados Unidos, programadas para noviembre,
las encuestas actuales asignan una
probabilidad de 78% a que los demócratas recuperen la Cámara de Representantes,
lo que implicaría una reconfiguración significativa del balance de poder en el Congreso.
Ese escenario tiende a generar volatilidad de mercado en el período previo al evento,
texto
principalmente a través del canal de expectativas sobre la agenda fiscal de la administración Trump.
Para México, el resultado tiene implicaciones adicionales sobre la agenda comercial y el tono de la negociación bilateral.
Sobre el Paquete Económico 2027
texto
que se presentará en septiembre, el riesgo es porque se presentará en un contexto fiscal que las calificadoras ya han señalado como deteriorado:
texto
deuda ampliada (SHRFSP) en 50.2% del PIB tras un incremento de 4.7 puntos en dos años, déficit fiscal en 4.9% del PIB al cierre de 2025 y proyecciones de crecimiento para 2026 que superan por poco el 1%.
El paquete presupuestal deberá mostrar una trayectoria creíble de consolidación fiscal, de lo contrario, el riesgo de una acción adicional de las calificadoras en el corto plazo se incrementa.
OFERTA Y DEMANDA CORROBORAN LA DEBILIDAD
Por el lado de la demanda, los datos del primer trimestre corroboran la debilidad que mostró la oferta. Si bien la demanda interna aportó 1.2 puntos porcentuales al crecimiento anual del PIB, impulsada por el consumo privado (+1.53 pp) y el gasto de gobierno (+0.39 pp), ese dinamismo fue más que neutralizado por las exportaciones netas, que restaron 6.29 puntos porcentuales. El resultado fue
un avance anual de apenas 0.24%.
Al interior de la demanda interna, la inversión privada fue el componente más débil,
con una contribución negativa de 0.99 puntos porcentuales. En términos trimestrales, queda patente la debilidad: la inversión privada cayó 3.5% vs. el último trimestre del año anterior, mientras que el consumo privado retrocedió 0.80%. El único contrapeso fue la inversión pública que repuntó 7.88% en el trimestre, y el gasto de gobierno (1.6% t/t).
Los datos de abril del IGAE apuntan a un rebote de la economía,
ante un fuerte avance de la actividad de construcción (arriba 7.6% mensual) y de las manufacturas (+1.2% mensual). En el sector servicios, destaca la expansión del comercio mayorista (2.9% m/m) y minorista (+1.6%). Sin embargo, de acuerdo con los estimados del Indicador Oportuno de Actividad Económica (IOAE) del INEGI,
el avance de la economía será nulo.
Esto
modera el optimismo y apunta a que la recuperación será corta,
lo que es consistente con el estimado de crecimiento de 1.2% anual para 2026.
La economía mexicana opera en punto muerto: sin un catalizador interno visible que permita anticipar una aceleración sostenida.
En materia de precios,
la inflación general mostró una moderación en la primera quincena de mayo,
al situarse en 3.55% anual. El descenso se explica principalmente por la desaceleración del componente no subyacente que creció únicamente 1.6% anual, derivado de menores precios agropecuarios. No obstante, la inflación subyacente se mantuvo en 4.1% con la inflación de servicios de vivienda y de educación todavía por encima de 5%.
En este contexto,
Banxico mantuvo su tasa de referencia sin cambios en 6.5% en junio,
en línea con el consenso con un balance de riesgos para la inflación sesgado al alza y para el crecimiento a la baja. El tono de la autoridad monetaria sugiere que mantendrá sin cambios la tasa de referencia en lo que resta del año.
Los resultados del Indicador IMEF correspondientes a junio se pueden consultar
aquí.