El Nobel para Bernanke

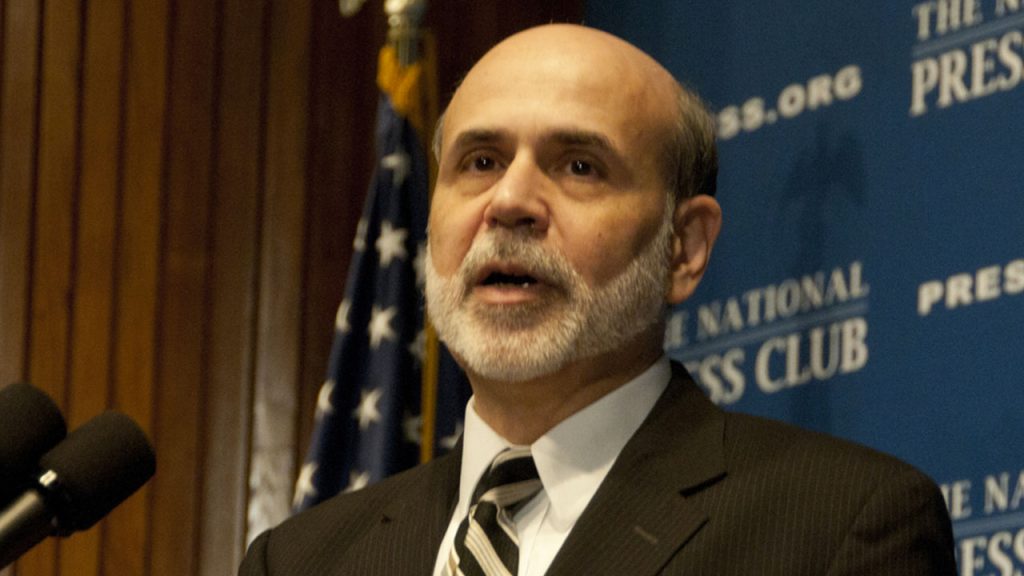
El Nobel en Economía 2022 fue otorgado a los profesores Douglas Diamond (69 años, Universidad de Chicago), Philip Dybvig (67 años, Universidad Washington de St. Louis) y Ben Bernanke (69 años, Brookings Institution). De los dos primeros no conozco sus trabajos; sobre las investigaciones de Bernanke sí estoy familiarizado.
Por Federico Rubli Kaiser
Cuando se anunció este premio, justo me encontraba terminando de leer su último libro: 21st Century Monetary Policy. Fiel a su estilo como historiador económico, ese libro es un repaso analítico desde la Gran Inflación de 1979 hasta la actuación de la Reserva Federal (FED) durante la pandemia del Covid-19. Los capítulos que describen la Gran Crisis de 2008-2009 tienen desde luego una gran dosis de apología sobre sus decisiones como presidente del FED en ese momento, aunque también con un lente de retrospectiva, reconoce algunos errores.

Profesor en la Universidad de Princeton por muchos años, estudió profusamente las razones de la Gran Depresión y la crisis financiera del inicio de los años 30’s. El Comité del Premio explicó que esos estudios lo hicieron acreedor del Nobel. Sus diversos ensayos desataron una controversia en su momento, pues contradecían lo que la monumental obra de Milton Friedman y Anna Schwartz, (A Monetary History of the United States, 1867-1960, publicada en 1963), propuso como causa de la Gran Depresión: las acciones del FED. Bernanke en cambio, más que enfatizar el rol del banco central, se centró en la responsabilidad de la banca privada y las instituciones financieras.

Muchos han criticado este otorgamiento del Nobel debido al polémico papel que Bernanke desempeñó en la Gran Crisis de 2008-2009. Pero hay que separar sus investigaciones sobre la historia de la Gran Depresión, motivo del premio, de su responsabilidad como presidente del FED durante la crisis.

Sobre esto último, se le reclaman varias decisiones: no haber reconocido el problema del riesgo moral al rescatar a Bearn Sterns en marzo de 2008, como sí lo hizo en septiembre al dejar que Lehman Bros. quebrara; haber autorizado el rescate de la aseguradora AIG, a pesar de los consejos en contra; haber favorecido el rescate a las compañías automotrices; y finalmente la extraordinaria expansión monetaria a través de las fases del Quantitative Easing (relajación cuantitativa) que llevaron a las tasas de interés prácticamente a cero. Con ello, el FED plantó la semilla de presiones inflacionarias futuras. Se le responsabiliza también por haber pospuesto demasiado el ciclo de aumentos de tasas de interés, algo que su sucesora Yellen también pospuso. El Economista. Ver más…
Economista egresado del ITAM. Cuenta con Maestría y estudios de doctorado en teoría y política monetaria, y finanzas y comercio internacionales. Columnista de El Economista. Ha sido asesor de la Junta de Gobierno del Banxico, Director de Vinculación Institucional, Director de Relaciones Externas y Coordinador de la Oficina del Gobernador, Gerente de Relaciones Externas, Gerente de Análisis Macrofinanciero, Subgerente de Análisis Macroeconómico, Subgerente de Economía Internacional y Analista.
Twitter: @frubli
Este artículo se publicó originalmente el 18 de octubre en El Economista.

Suscríbete a IMEF News

Análisis y opinión de expertos en economía, finanzas y negocios para los tomadores de decisiones.

Te puede interesar

IMEF: presencia internacional y compromiso con la equidad de género

En los primeros días de junio el IMEF compartió el resultado de sus esfuerzos y trabajo. El día primero junto con la asociación Mujeres en Finanzas (MEF) entregó el Premio a la Equidad de Género IMEF-MEF 2023, y el 9 firmó los estatutos que dan lugar al establecimiento de una nueva alianza internacional de financieros denominada International CFO Alliance.

¿Qué pensar de la crisis bancaria y la economía de Estados Unidos?

Desde hace 13 meses la Reserva Federal inició el ciclo restrictivo de alza de tasas y reducción de su balance de bonos. La respuesta de la economía y en particular del mercado laboral no parecen reflejar aun de manera clara el efecto del apretamiento de la política monetaria. ¿Es cuestión de tiempo?

Fitch confirma la nota soberana de México en «BBB-» con perspectiva estable

La calificación de México en Fitch se encuentra en el nivel más bajo del Grado de inversión, que es el “BBB-“, desde abril del año 2020.

Implicaciones a corto y largo plazo del triunfo demócrata

Los resultados preliminares de las elecciones en Estados Unidos muestran que en un amplio segmento de la población estadounidense las políticas impulsadas por la administración de Trump han resultado negativas, por lo que se esperan implicaciones directas en varios frentes.

¿Cómo será el último tercio del sexenio de AMLO en lo económico?

El presidente López Obrador pone el tema en su cuarto informe. La economía cayó, pero ya recuperamos los niveles prepandemia, dijo. Este es un caso para la señora García Vilchis. Los datos están más allá de toda duda.

Perdiendo impulso: Indicador IMEF

El año comienza con gran intensidad en cuanto a información económica y movimiento en los mercados financieros, con contrastes marcados en varios indicadores. La atención está concentrada en el binomio que conforman la inflación y la política monetaria en Estados Unidos, ya que la evolución de la primera determinará en gran parte a la segunda.

Nearshoring: el misterio de la inversión china en México, ¿hay subregistro?

El Top 10 de la Inversión Extranjera Directa registrada en México en el periodo enero-septiembre de 2023 coloca a Estados Unidos como primer lugar. Le siguen España, Alemania, Argentina, Japón, Canadá, Reino Unido, Países Bajos… los últimos lugares de los principales 10 corresponden a Francia y Suiza, ¿y China?