Los Criterios Generales de Política Económica, parte de este paquete, estiman un crecimiento del PIB de 1.5%-2.5%, mientras que la Encuesta IMEF de agosto ubica el consenso en 1.8% para 2027. Los ingresos tributarios proyectados ascienden a 6,263.9 mmp (15.9% del PIB), un crecimiento real del 5.9% respecto al cierre estimado de 2026.
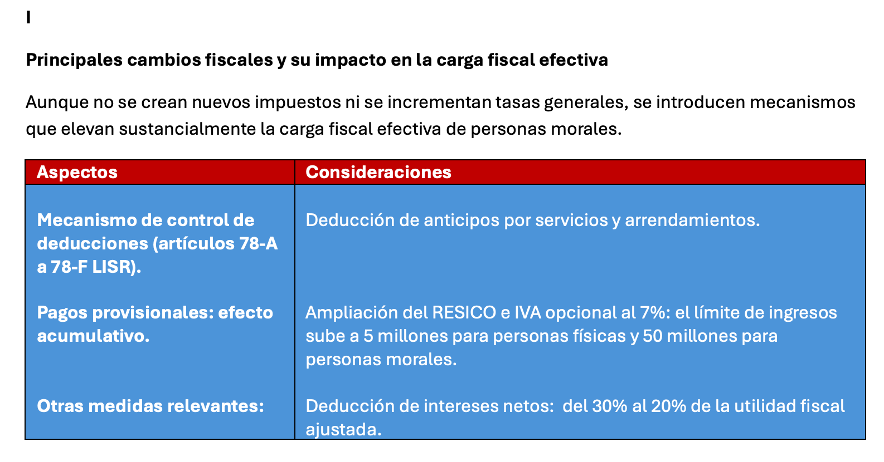
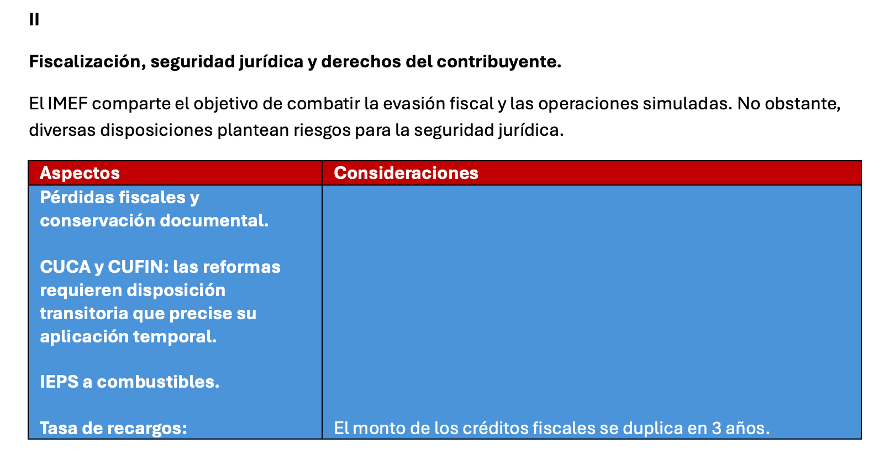
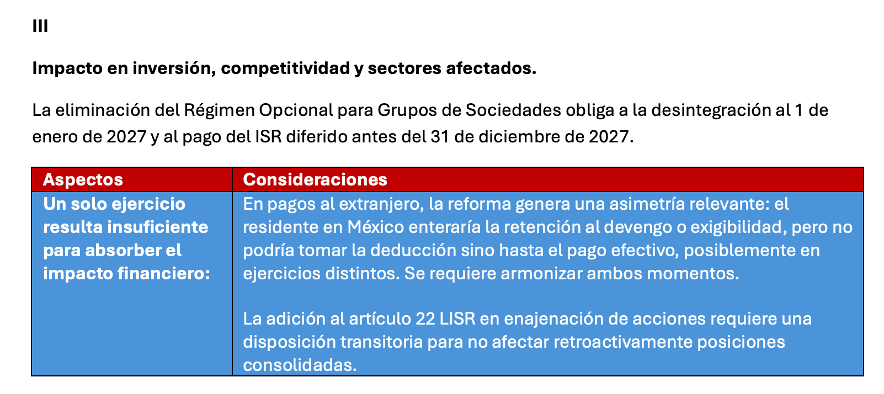
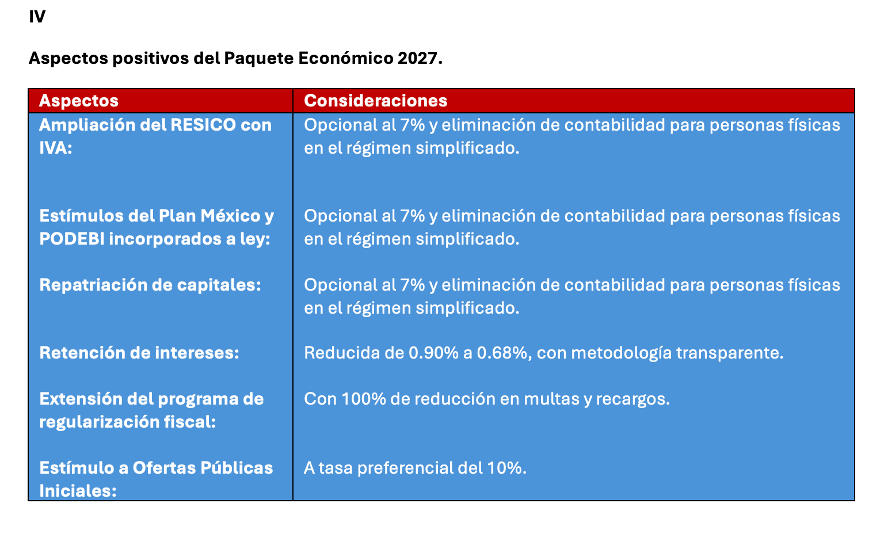
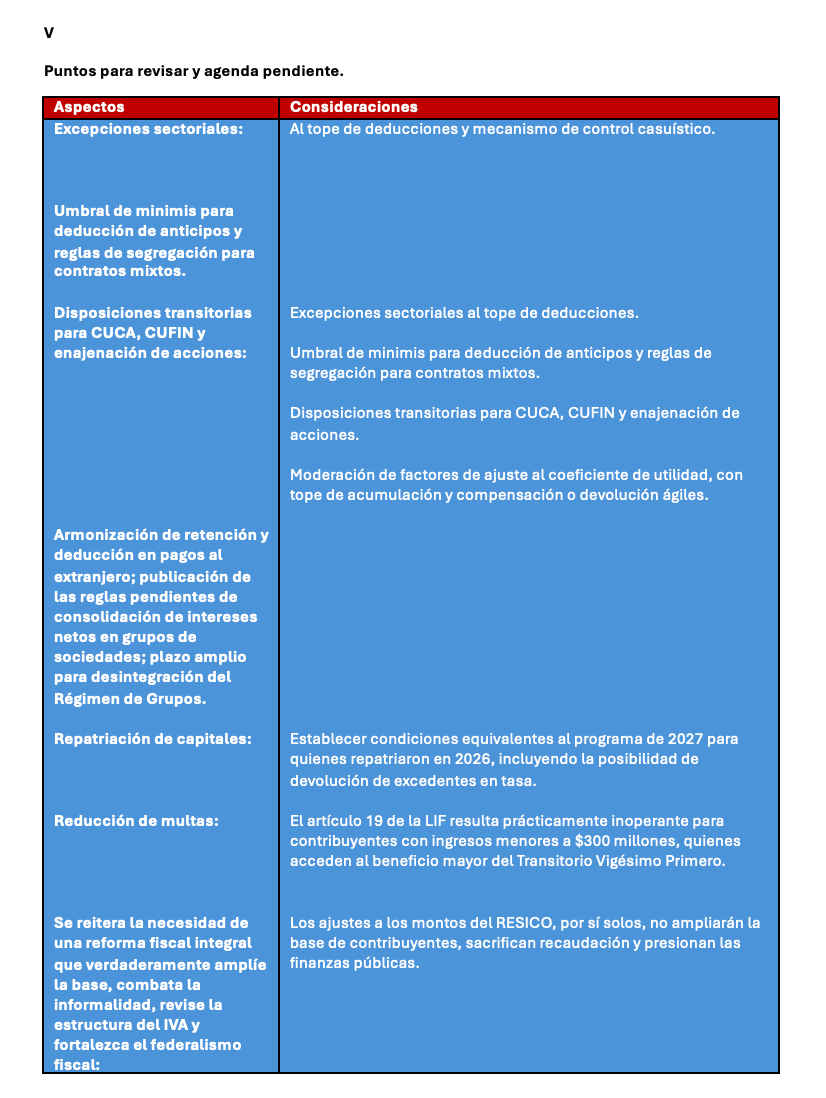
En este contexto, el IMEF presenta los principales cambios fiscales y su impacto en la carga fiscal efectiva; la fiscalización, seguridad jurídica y derechos del contribuyente; el impacto en inversión, competitividad y sectores afectados; así como los puntos para revisar y la agenda pendiente, los cuales se presentan en los siguientes cuadros:
 CONCLUSIONES INSTITUCIONALES
TRES ASPECTOS POSITIVOS DEL PAQUETE FISCAL 2027
1. Ampliación del RESICO a personas morales (de 35M a 50M) con opcionalidad, duplicación de porcentajes de deducción de inversiones e incorporación de un régimen opcional de IVA al 7%, lo que constituye un paquete integral de formalización y simplificación para micro y pequeñas empresas.
2. Compromiso de no crear nuevos impuestos ni incrementar tasas generales. Reducción de la tasa de retención de intereses del sistema financiero (de 0.90% a 0.68%) con publicación de metodología transparente, y continuidad del programa de regularización fiscal con condiciones favorables.
3. Incorporación a ley de los estímulos fiscales del Plan México y economía circular, así como del estímulo a Ofertas Públicas Iniciales a tasa preferencial del 10%, dotando de mayor certeza jurídica y permanencia a los incentivos de inversión.
TRES PRINCIPALES RIESGOS O PREOCUPACIONES
1. El mecanismo de control de deducciones (tope de 96.67%) no distingue entre deducciones indebidas y deducciones legítimas: en empresas de bajo margen, el ISR puede incrementarse hasta un 66.5% o incluso superar la utilidad real.
Sectores como distribución, manufactura y comercialización serán los más afectados. El diferimiento de deducciones no aplicadas por 20 ejercicios, con sujeción a los mismos límites, hace incierta su recuperación efectiva.
2. El efecto acumulativo del ajuste al coeficiente de utilidad (factores de hasta 2.6162) y la limitación de pérdidas al 50% genera una presión desproporcionada sobre el flujo de efectivo y el capital de trabajo, sin atender circunstancias particulares.
A ello se suman las nuevas restricciones a la deducción de anticipos por servicios y arrendamientos, que profundizan el desfase entre las salidas de efectivo y su reconocimiento fiscal.
3. Diversas disposiciones plantean riesgos de seguridad jurídica:
la obligación de conservar documentación hasta por 20 años para la aplicación de pérdidas; la asimetría en pagos al extranjero (retención al devengo vs. deducción al pago);la reducción en la deducción de intereses netos con sus consecuentes afectaciones en el apalancamiento.
También el mantenimiento de la alta tasa de recargos desvinculada de las condiciones de mercado, con riesgo de efecto confiscatorio; y el gravamen al diferencial de inventario en IEPS de combustibles, que
puede alcanzar variaciones ordinarias de operadores formales.
TRES CAMBIOS QUE EL IMEF RECOMIENDA AL CONGRESO
1. Establecer excepciones sectoriales o por actividad económica
al mecanismo de control de deducciones, complementadas con un procedimiento de control casuístico (solicitud de autorización para quedar excluidos de los límites de los artículos 78-A a 78-F de la LISR, con posibilidad de impugnar la resolución.
2. Prever un umbral de minimis
para la nueva regla de deducción de anticipos por servicios y arrendamiento, emitir reglas de segregación para contratos mixtos.
3. Disposiciones transitorias que delimiten la aplicación temporal de las reformas a CUCA, CUFIN y enajenación de acciones.
En análisis completo se puede consultar
aquí.