


En reiteradas ocasiones Víctor Manuel Herrera, presdiente del Comité Nacional de Estudios Economicos del IMEF ha comentado sobre lo que podría pasar si el país pierde el grado de inversión. Los ejemplos que menciona marcan una alerta:
“Como el análisis de las calificadoras se basa en comparación de pares en el mercado financiero, veamos qué le sucedió a Brasil y Sudáfrica, países que están en la misma canasta de inversiones soberanas que México. Brasil perdió el grado de inversión en 2015 cuando su razón de apalancamiento rebasó 60%. Sudáfrica lo perdió en 2017 cuando esta razón excedió 57%”.
Además, “a México le tomará una década recuperar los niveles de calificación crediticia que ha perdido”, señaló Víctor Manuel Herrera.
El estado del país en este tema me llevó a hacer un ejercicio para proyectar en qué fecha México perdería la calificación como pagador seguro de sus deudas, en cuyo caso, invertir en instrumentos de deuda del país, cambia al nivel de grado a especulativo.
En primer instancia realicé una tabla con base en la calificación histórica del riesgo crediticio de la deuda soberana de México, cuya información permite obtener la curva que representa su tendencia.
LOS DATOS
La tabla 1 muestra las calificaciones equivalentes entre cuatro de las principales calificadoras.
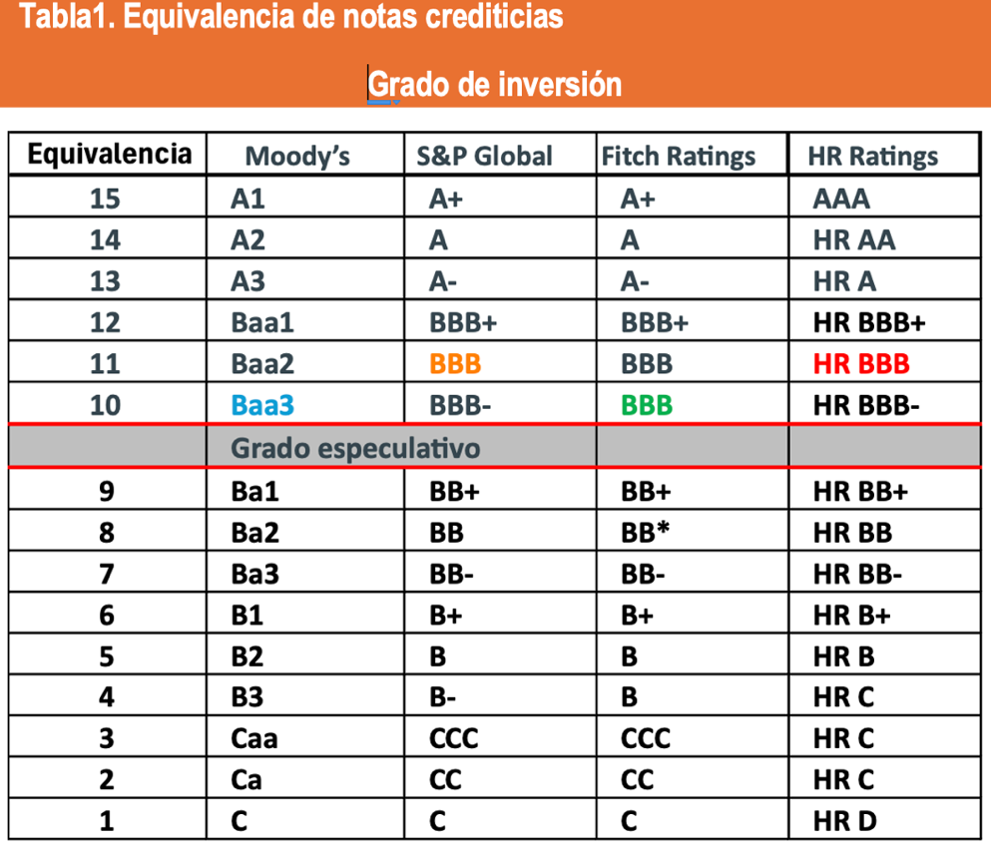
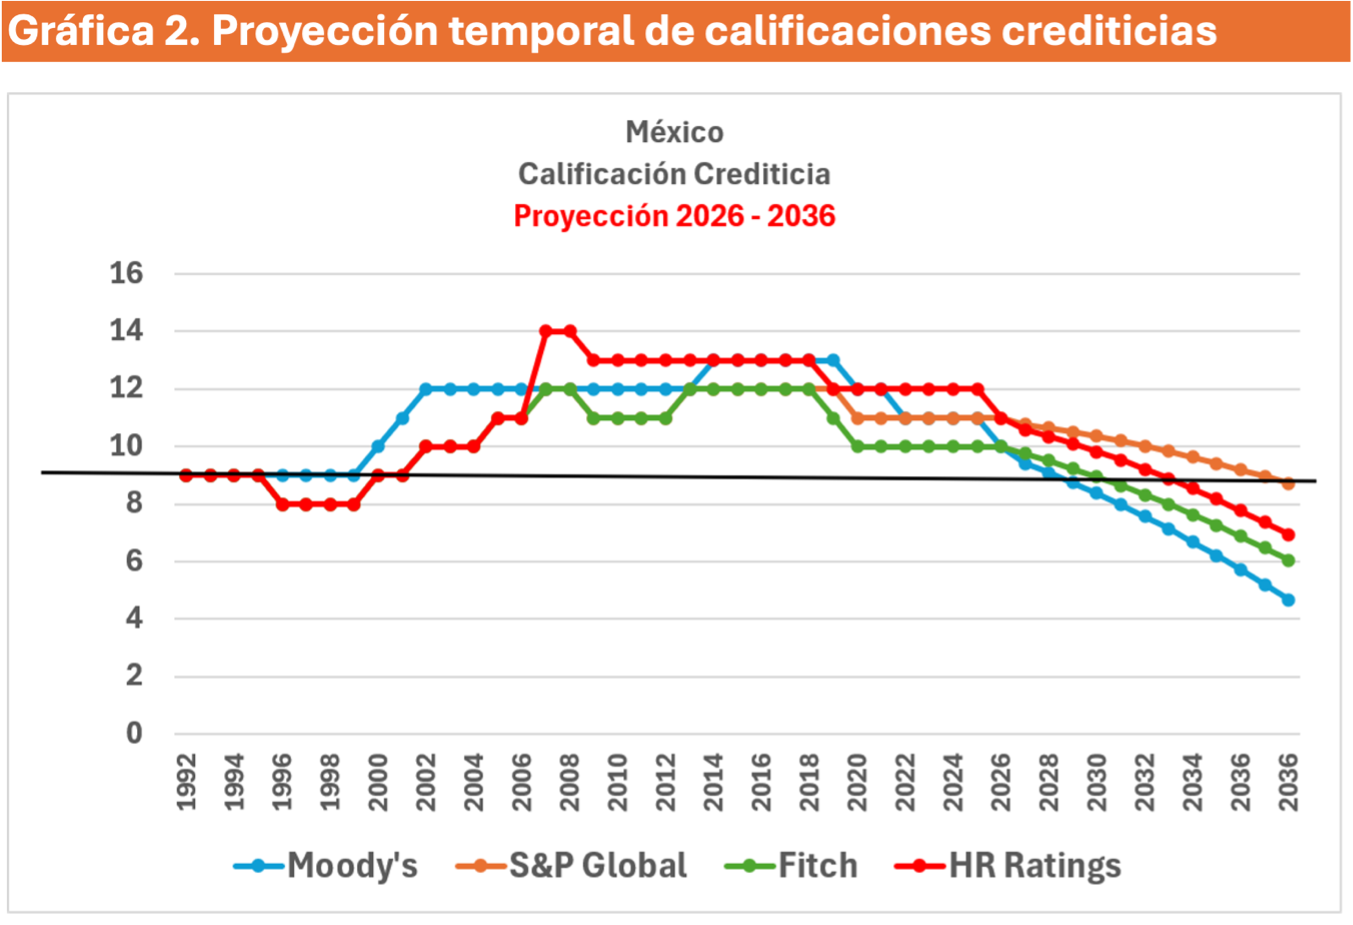
Asigné una columna numérica para trasladar las calificaciones a lo largo de 36 años; desde 1991 para tres de ellas, mientras que para las de HR Ratings, tuvimos acceso a partir de 2012. Este rango de datos y fechas permitió construir la grafica 1 con datos y línea de tendencia independiente para cada una. Con ello se obtuvo la ecuación cuadrática que las representa, para luego proyectarlas, basando en esa fórmula la calificación resultante.
Tomé en cuenta que bajar la calificación de 10 a 9, independientemente de las siglas que la calificadora asigna, representa perder el grado de inversión.
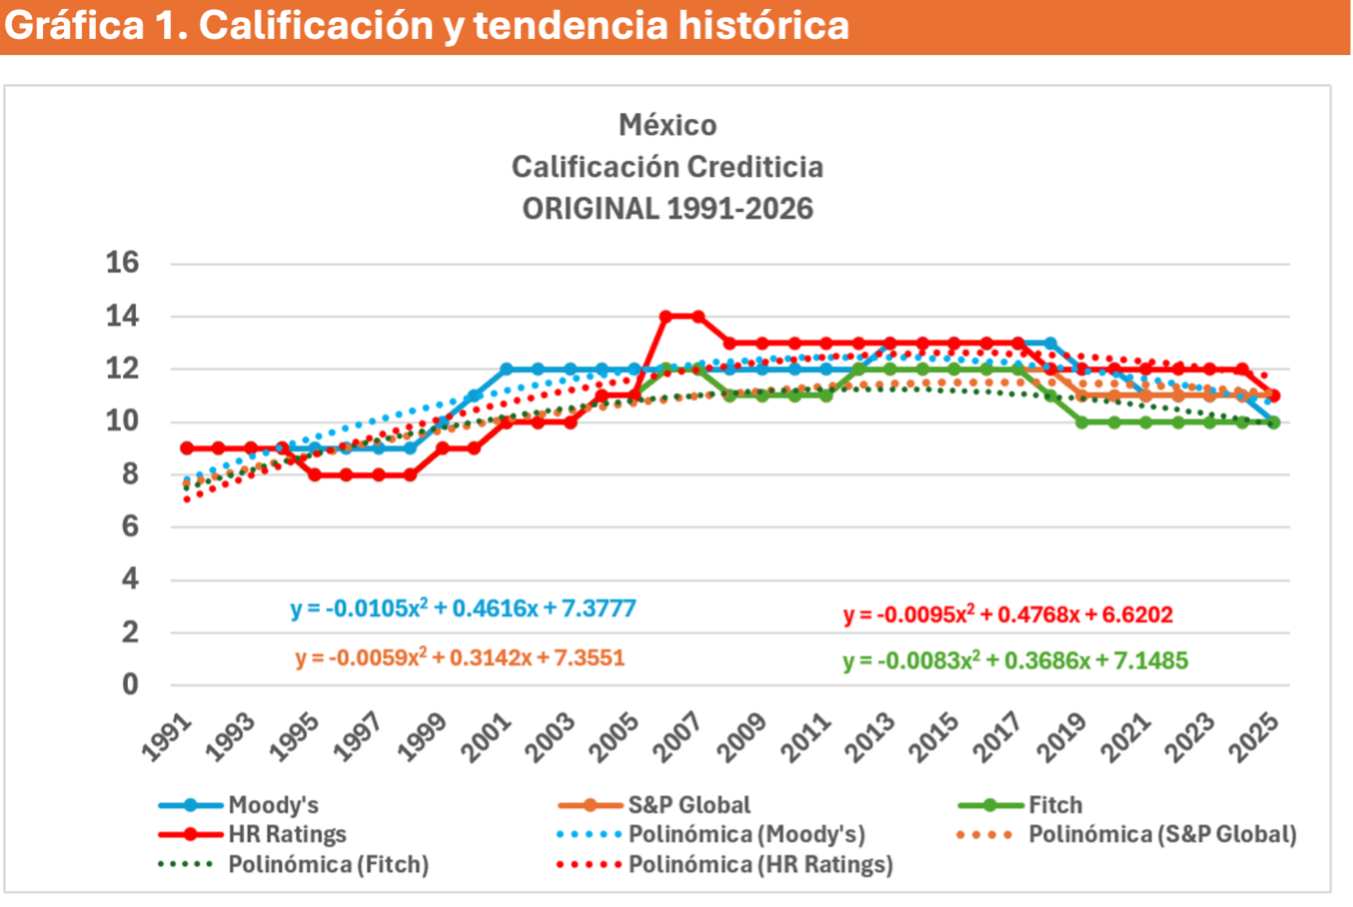
El último dato graficado incluye la disminución otorgada por HR Ratings en octubre de 2026. Para hacer posible la comparación asigné a HR los datos de Moody’s y Standard & Poors (S&P Global) para los años 1991-2012.
Utilizando la formula de cada curva de tendencia, pude proyectar resultados buscando afirmar, o no, si hay posibilidad de una tendencia a perder el grado de inversión y después, validar la velocidad de esta.
El resultado de la tabla con la que se construye esta proyección arrojó las siguientes fechas de cruce hacia la calificación de 9.0, es decir la degradación:
Llaman la atención al menos dos asuntos. Primero, que el rango de fechas va de 2029 a 2038 debido a que en nuestro análisis se refleja el momento exacto en el cual llega a 9.0. Pero, si utilizamos los resultados al llegar a 9.49, cifra que redondearía hacia abajo, los años y fecha de la degradación cambian a 2027 para Moody’s, 2029 para Fitch, 2032 para HR Ratings y 2035 para Standard & Poors.
Esto nos obliga a considerar la pendiente en el momento de cruce del límite fijado en 9.0, calculado con la primera derivada de la ecuación que define la curva misma. Claramente se observa una inclinación o tendencia descendente (signo negativo) con -38.07% de inclinación para Moody’s, es la que desciende más despacio la de S&P Global al -24.47%.
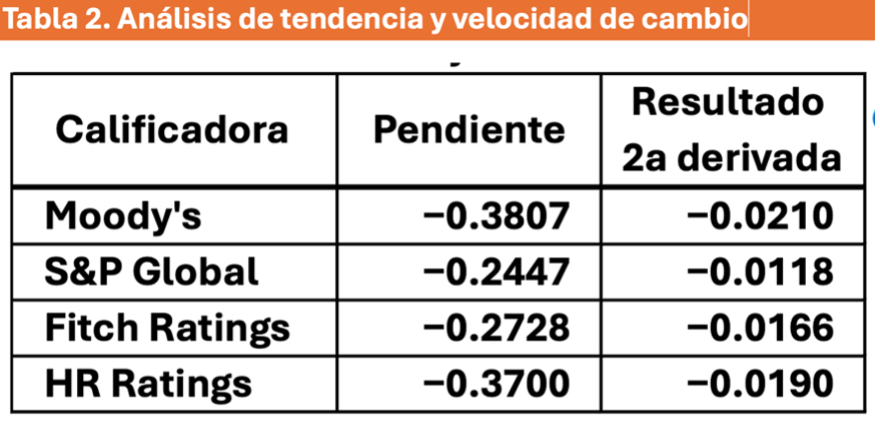
Conviene considerar el valor de la segunda derivada de la curva. Su signo negativo representa que la curva es cóncava hacia abajo y, además, define la razón de cambio: es más acelerada para Moody’s -2.1% por una curvatura más negativa. La menor, pero que afirma su tendencia descendente, es la de S&P Global con -1.18%, lo cual en el tiempo acelera el resultado de la degradación.
LUEGO, ENTONCES…
Una primera conclusión sería que la degradación no es instantánea, cada calificadora, utilizando los criterios que evalúa, determinará cuándo sale de su estándar positivo el estimado que pone en riesgo la capacidad de pago del país.
La segunda es la aceleración del descenso en calificación. Esa incertidumbre sobre el crecimiento del gasto comparado con los ingresos de la federación si empeora se combina con otra: la decisión de definir el límite numérico de la puntuación obtenida para aprobar, lo cual recortaría aún más la fecha de la degradación.
Las calificadoras tienen su forma de calificar, aquí solo la vimos descender al llegar al 9 cerrado o desde el 9.49, cifra bastante abstracta.
Una consideración final: ¿A quién le va a hacer caso un Fondo de inversión internacional que requiere la aprobación del grado crediticio para mantener su inversión en deuda soberana mexicana? ¿A la calificadora que califica también su fondo? Si fuera así, el efecto de la pérdida de grado de inversión sería gradual.
Notas:
*Si te interesa conocer la metodología con la que se obtuvieron estos resltados ponte en contacto con el autor.
WhatsApp: +52 55 6804 1186
Correo: camtmann@vencom.com.mx
**En la conferencia de prensa de noviembre del IMEF se abordará el tema de la calificación crediticia de México.
La atracción de los migrantes del mundo por llegar a Estados Unidos no se ha perdido, aunque la compleja postura del gobierno y su Congreso haya convertido el “sueño americano” en pesadilla.
La rápida expansión de la educación superior en Corea del Sur propició un desarrollo económico que ubica al país asiático en el lugar 29 versus México que está en el 73, no obstante que en 1980 el PIB per cápita de nuestro país era casi el triple. ¿Qué ha hecho que no hemos hecho nosotros?